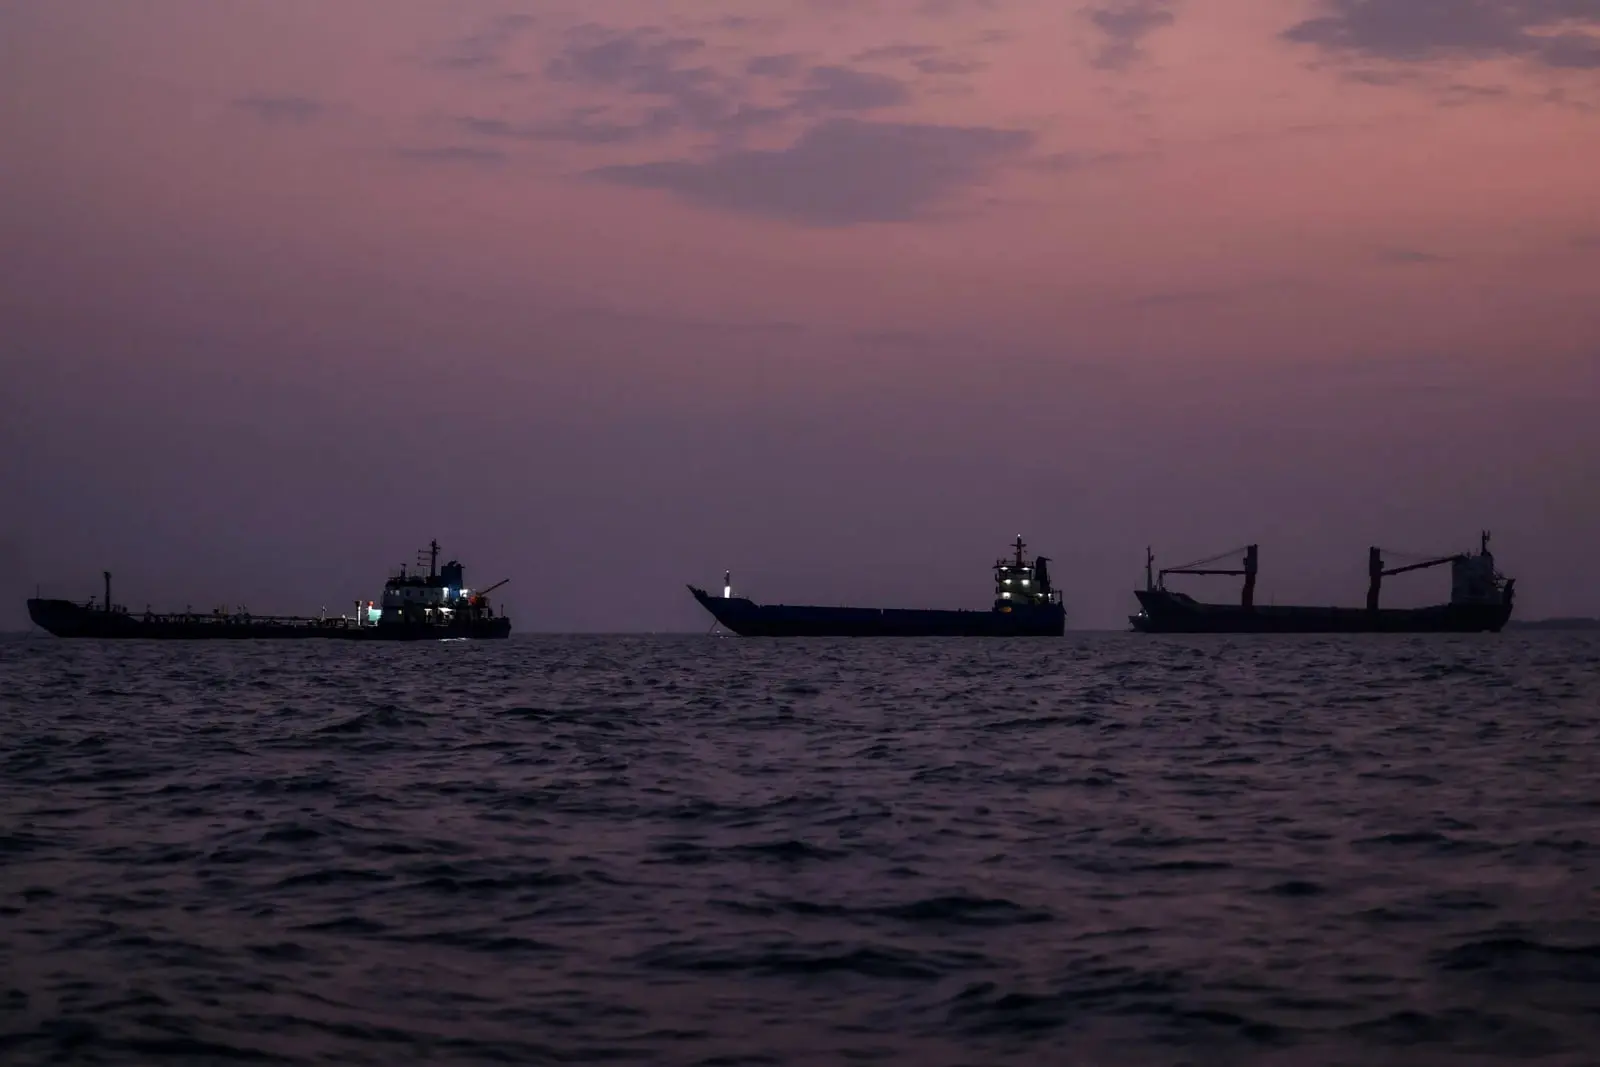
شرکت کرهای سینوکر با در اختیار داشتن دهها نفتکش غولپیکر و انتقال ۴۰ درصد نفت تنگه هرمز، نقشی تعیینکننده در جهش نرخ جهانی حمل نفت پیدا کرده است.
در حالی که جنگ ایران و آمریکا حملونقل نفت در خلیج فارس را با اختلالهای جدی روبهرو کرده، یک میلیاردر کرهجنوبی به یکی از تأثیرگذارترین چهرههای بازار جهانی نفتکش تبدیل شده است.
نفوذ او به اندازهای افزایش یافته که به گزارش بلومبرگ، گاهی انتشار یک پیام واتساپی از سوی شرکتش کافی است تا معاملهگران و دلالان حملونقل نفت در سراسر جهان به تغییر قیمتها فکر کنند.
ماجرا درباره گا-هیون چونگ مالک گروه کشتیرانی سینوکر (Sinokor) است؛ شرکتی که در ماههای گذشته بخش بزرگی از بازار نفتکشهای غولپیکر را در اختیار گرفته و از افزایش بیسابقه هزینه حمل نفت سود برده است.
اما این شرکت چگونه به چنین قدرتی رسیده و چرا پیامهای واتساپی آن تا این اندازه اهمیت پیدا کردهاند؟
یک پیام واتساپی و تغییر انتظارات بازار
بازار حملونقل نفت برخلاف بازار سهام، همیشه شفاف نیست. وقتی یک شرکت نفتی قصد دارد محمولهای را از خلیج فارس به چین بفرستد، باید برای حمل آن با مالک نفتکش به توافق برسد.
اطلاعات بسیاری از این قراردادها عمومی نمیشود و فعالان بازار برای اطلاع از نرخهای جدید، به گزارش دلالان و خبرهایی که میان شرکتهای کشتیرانی ردوبدل میشود، تکیه میکنند.
در چنین بازاری، سینوکر به یکی از مهمترین منابع اطلاعات تبدیل شده است.
این شرکت مرتبا پیامهایی برای دلالان حملونقل میفرستد و اعلام میکند که یکی از نفتکشهایش با چه نرخی اجاره داده شده یا چه مذاکراتی برای اجاره یک کشتی در جریان است.
نکته جالب اینجاست که گاهی پس از انتشار این پیامها، شاخص رسمی کرایه نفتکشها نیز افزایش پیدا میکند.
البته این همزمانی بهتنهایی ثابت نمیکند که پیامهای سینوکر باعث افزایش قیمت شدهاند. اما وقتی یک شرکت سهم بزرگی از نفتکشهای موجود را در اختیار داشته باشد، نرخهایی که اعلام میکند میتوانند بر انتظار سایر فعالان بازار تأثیر زیادی بگذارند.

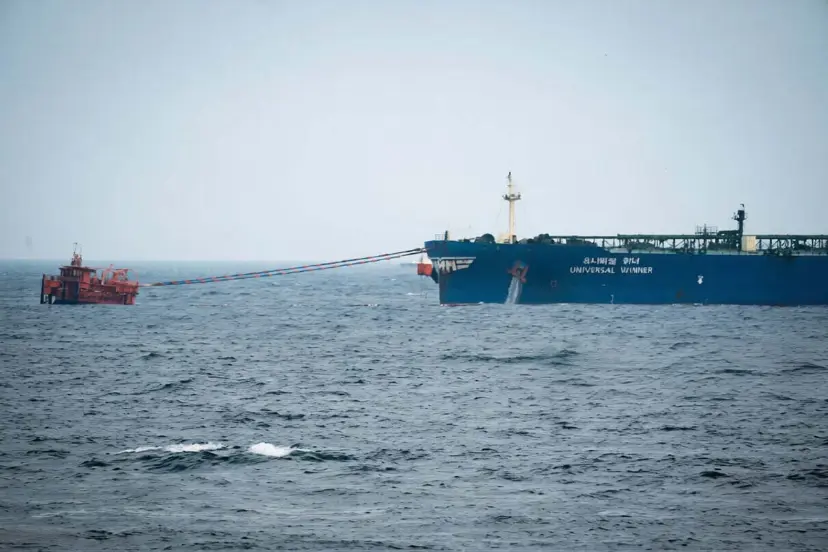
شرکت کرهای به غول حمل نفت تبدیل شد
سینوکر تا همین چند وقت پیش بازیگر نسبتاً کوچکی در بازار نفتکشهای غولپیکر بود. اما در ماههای منتهی به جنگ، با حمایت شرکت بزرگ کشتیرانی مدیترانه یا MSC، خرید و اجاره نفتکشهای بسیار بزرگ را بهشدت افزایش داد.
این کشتیها که در صنعت کشتیرانی به آنها VLCC گفته میشود، معمولاً ظرفیت حمل حدود دو میلیون بشکه نفت خام دارند.
زمانی که جنگ آغاز شد و عبور از تنگه هرمز با خطر و محدودیت روبهرو شد، شرکتهای نفتی برای پیدا کردن کشتیهایی که حاضر به عبور از منطقه باشند، با مشکل مواجه شدند.
سینوکر از قبل ناوگان بزرگی در اختیار داشت و در موقعیتی قرار گرفت که میتوانست برای اجاره کشتیهایش نرخهای بسیار بالاتری مطالبه کند.
بر اساس دادههای دریایی، این شرکت مدیریت دستکم ۸۳ نفتکش غولپیکر را بر عهده دارد؛ هرچند با احتساب کشتیهای اجارهای، شمار نفتکشهای تحت کنترل آن میتواند بیشتر باشد.
اهمیت سینوکر فقط در تعداد کشتیهایش نیست. بررسی دادههای حملونقل نشان میدهد که نفتکشهای متعلق به این گروه در ماه سپتامبر حدود ۱۰۵.۶ میلیون بشکه نفت را از تنگه هرمز عبور دادهاند؛ حجمی معادل نزدیک به ۴۰ درصد نفت عبوری از این مسیر در آن ماه.
به این ترتیب، یک شرکت کرهای توانسته سهمی بسیار بزرگ در انتقال نفت کشورهای خلیج فارس پیدا کند.
درآمد روزانه نفتکشها از یک میلیون دلار گذشت
برای درک بزرگی این اتفاق، کافی است به تغییر کرایه نفتکشها توجه کنیم.
بلومبرگ گزارش میدهد که نرخ حمل نفت با نفتکشهای غولپیکر از ابتدای سال بیش از ۱۶۰۰ درصد افزایش یافته است.
در ماه مارس، سینوکر اعلام کرد یکی از کشتیهایش را برای انتقال نفت از امارات به آسیا با نرخی بسیار بالاتر از برآورد رسمی همان روز اجاره داده است.
در ماههای بعد نیز شرکت نرخهای بالاتری اعلام کرد. با ادامه جنگ و افزایش اختلال در حملونقل دریایی، درآمد روزانه برخی نفتکشهای بزرگ در مسیر خلیج فارس از ۱.۴ میلیون دلار فراتر رفت.
این ارقام به معنای سود خالص روزانه مالک کشتی نیست؛ هزینههای سوخت، بیمه، عملیات، تعمیرات و روزهایی که کشتی بدون قرارداد میماند باید از درآمد کسر شوند.
بااینحال، تفاوت وضعیت کنونی با سال گذشته چشمگیر است.
برآورد بلومبرگ نشان میدهد اگر درآمد متوسط جهانی نفتکشها را برای ناوگانی متشکل از ۸۳ کشتی در نظر بگیریم، درآمد ناخالص ماهانه فرضی چنین ناوگانی در اکتبر میتواند به حدود ۲.۱ میلیارد دلار برسد.
این رقم یک محاسبه بر اساس نرخهای متوسط بازار است، نه درآمد واقعی تأییدشده سینوکر.
قیمت حمل نفت را چه کسی تعیین میکند؟
برای فهم بخش اصلی گزارش باید با نهادی به نام بورس بالتیک آشنا شویم.
این مؤسسه مستقر در لندن، شاخصهایی منتشر میکند که نشان میدهند اجاره کشتی برای حمل کالا در مسیرهای مهم جهان چقدر هزینه دارد.
یکی از مهمترین این شاخصها TD3C نام دارد. این شاخص برای سنجش هزینه انتقال حدود ۲۷۰ هزار تن نفت خام از خلیج فارس به چین استفاده میشود.
اما یک نکته مهم وجود دارد: عدد این شاخص الزاماً میانگین قراردادهای واقعی امضاشده در همان روز نیست.
بورس بالتیک از گروهی از دلالان متخصص میخواهد وضعیت بازار را بررسی کنند و بر اساس اطلاعات معاملات و ارزیابی حرفهای خود، نرخ مناسب را تخمین بزنند.
وقتی معاملات واقعی فراوان و اطلاعات آنها در دسترس باشد، چنین روشی میتواند تصویر مناسبی از بازار ارائه دهد.
اما در شرایط جنگی، مسئله پیچیدهتر میشود.
بسیاری از نفتکشها برای کاهش خطر شناسایی، اطلاعات موقعیت خود را منتشر نمیکنند. برخی قراردادها محرمانهاند و شمار معاملات قابل بررسی نیز کاهش یافته است.
در نتیجه، دلالان برای تعیین نرخ به اطلاعات محدودتری دسترسی دارند و خبرهای منتشرشده از سوی شرکتهای بزرگ -از جمله سینوکر- اهمیت بیشتری پیدا میکنند.
اینجاست که یک پیام واتساپی میتواند بر برآورد قیمتی بازاری چندمیلیارددلاری تأثیر بگذارد.
اختلافی که پای بورس بالتیک را به دادگاه کشاند
بحران قیمتگذاری نفتکشها اکنون به یک اختلاف حقوقی بزرگ تبدیل شده است.
شرکت بازرگانی انرژی مرکوریا (Mercuria) از بورس بالتیک شکایت کرده و معتقد است که پس از آغاز جنگ و اختلال شدید در عبور نفتکشها از تنگه هرمز، شاخص TD3C دیگر تصویر قابلاعتمادی از بازار واقعی ارائه نمیکرده است.
به زبان ساده، مرکوریا میگوید وقتی مسیر عادی حمل نفت عملاً مختل شده، نمیتوان هزینه آن را مانند گذشته محاسبه کرد و همچنان همان عدد را مبنای قراردادهای مالی قرار داد.
اهمیت موضوع در این است که شاخص TD3C فقط برای اجاره کشتی استفاده نمیشود. قراردادهای مالی بزرگی نیز وجود دارند که ارزش آنها به تغییر این شاخص وابسته است.
این قراردادها به شرکتها اجازه میدهند در برابر افزایش یا کاهش آینده کرایه حمل پوشش ریسک بگیرند؛ یعنی از قبل برای تغییرات قیمت آماده شوند.
بنابراین اگر شاخص مبنای محاسبه درست عمل نکند، بعضی شرکتها ممکن است زیانهای سنگینی ببینند و بعضی دیگر سودهای قابلتوجهی کسب کنند.
مرکوریا خواستار بیاعتبار شناختهشدن شاخصهای منتشر شده از اوایل مارس و توقف استفاده از آنها شده است.
در مقابل، بورس بالتیک میگوید با وجود جنگ، همچنان امکان برآورد نرخ وجود داشته و این شاخص مطابق مقررات تهیه شده است.
این نهاد هشدار داده که باطلکردن نرخهایی که ماهها مبنای معاملات بودهاند، میتواند قراردادهای فراوانی را با مشکل حقوقی و مالی روبهرو کند.
نکته مهم این است که شکایت مرکوریا علیه بورس بالتیک است، نه سینوکر. همچنین تأثیرگذاری پیامهای واتساپی بر بازار به معنای اثبات دستکاری غیرقانونی قیمتها نیست.
آیا همه نرخهایی که سینوکر اعلام میکند واقعی هستند؟
یکی از سؤالهای مهم گزارش بلومبرگ همین است.
برخی فعالان بازار میگویند پیامهای این شرکت همیشه جزئیات کافی درباره قراردادها ندارند. برای مثال، ممکن است مشخص نباشد هزینه بیمه بر عهده کدام طرف است یا مقصد نهایی کشتی دقیقاً کجاست.
از سوی دیگر، دادههای ردیابی کشتیها نشان میدهند که بعضی سفرها مطابق اطلاعات اعلامشده انجام شدهاند، اما درباره برخی دیگر ابهام وجود دارد.
البته تغییر مسیر یا لغو قرارداد در صنعت کشتیرانی اتفاقی غیرمعمول نیست و این موارد بهتنهایی نشانه ارائه اطلاعات نادرست محسوب نمیشوند.
مسئله اصلی، دشواری راستیآزمایی اطلاعات در بازاری است که بخش بزرگی از معاملات آن پشت درهای بسته انجام میشود.
جنگ چگونه قدرت بازار را تغییر داد؟
آنچه در این ماجرا اهمیت دارد، فقط افزایش درآمد یک شرکت کشتیرانی نیست.
جنگ باعث شده کشتیهایی که حاضر و قادر به فعالیت در مسیرهای پرخطر هستند، ارزش اقتصادی بسیار بیشتری پیدا کنند. در همین حال، کاهش شفافیت معاملات باعث شده اطلاعات منتشرشده از سوی مالکان بزرگ نفتکش بر انتظارات بازار اثر بیشتری بگذارد.
در چنین شرایطی، شرکتی که هم تعداد زیادی نفتکش در اختیار دارد و هم درباره نرخ اجاره آنها اطلاعات منتشر میکند، میتواند نفوذ چشمگیری بر بازار داشته باشد.
البته افزایش واقعی هزینه بیمه، خطر حملات، طولانیشدن مسیرها و کمبود کشتی نیز در جهش نرخها نقش دارند و نمیتوان تمام گرانی حمل نفت را به پیامهای یک شرکت نسبت داد.
پرسش اصلی اکنون این است: وقتی جنگ معاملات یک بازار را از دید خارج میکند، قیمت واقعی را چگونه باید تشخیص داد؟