
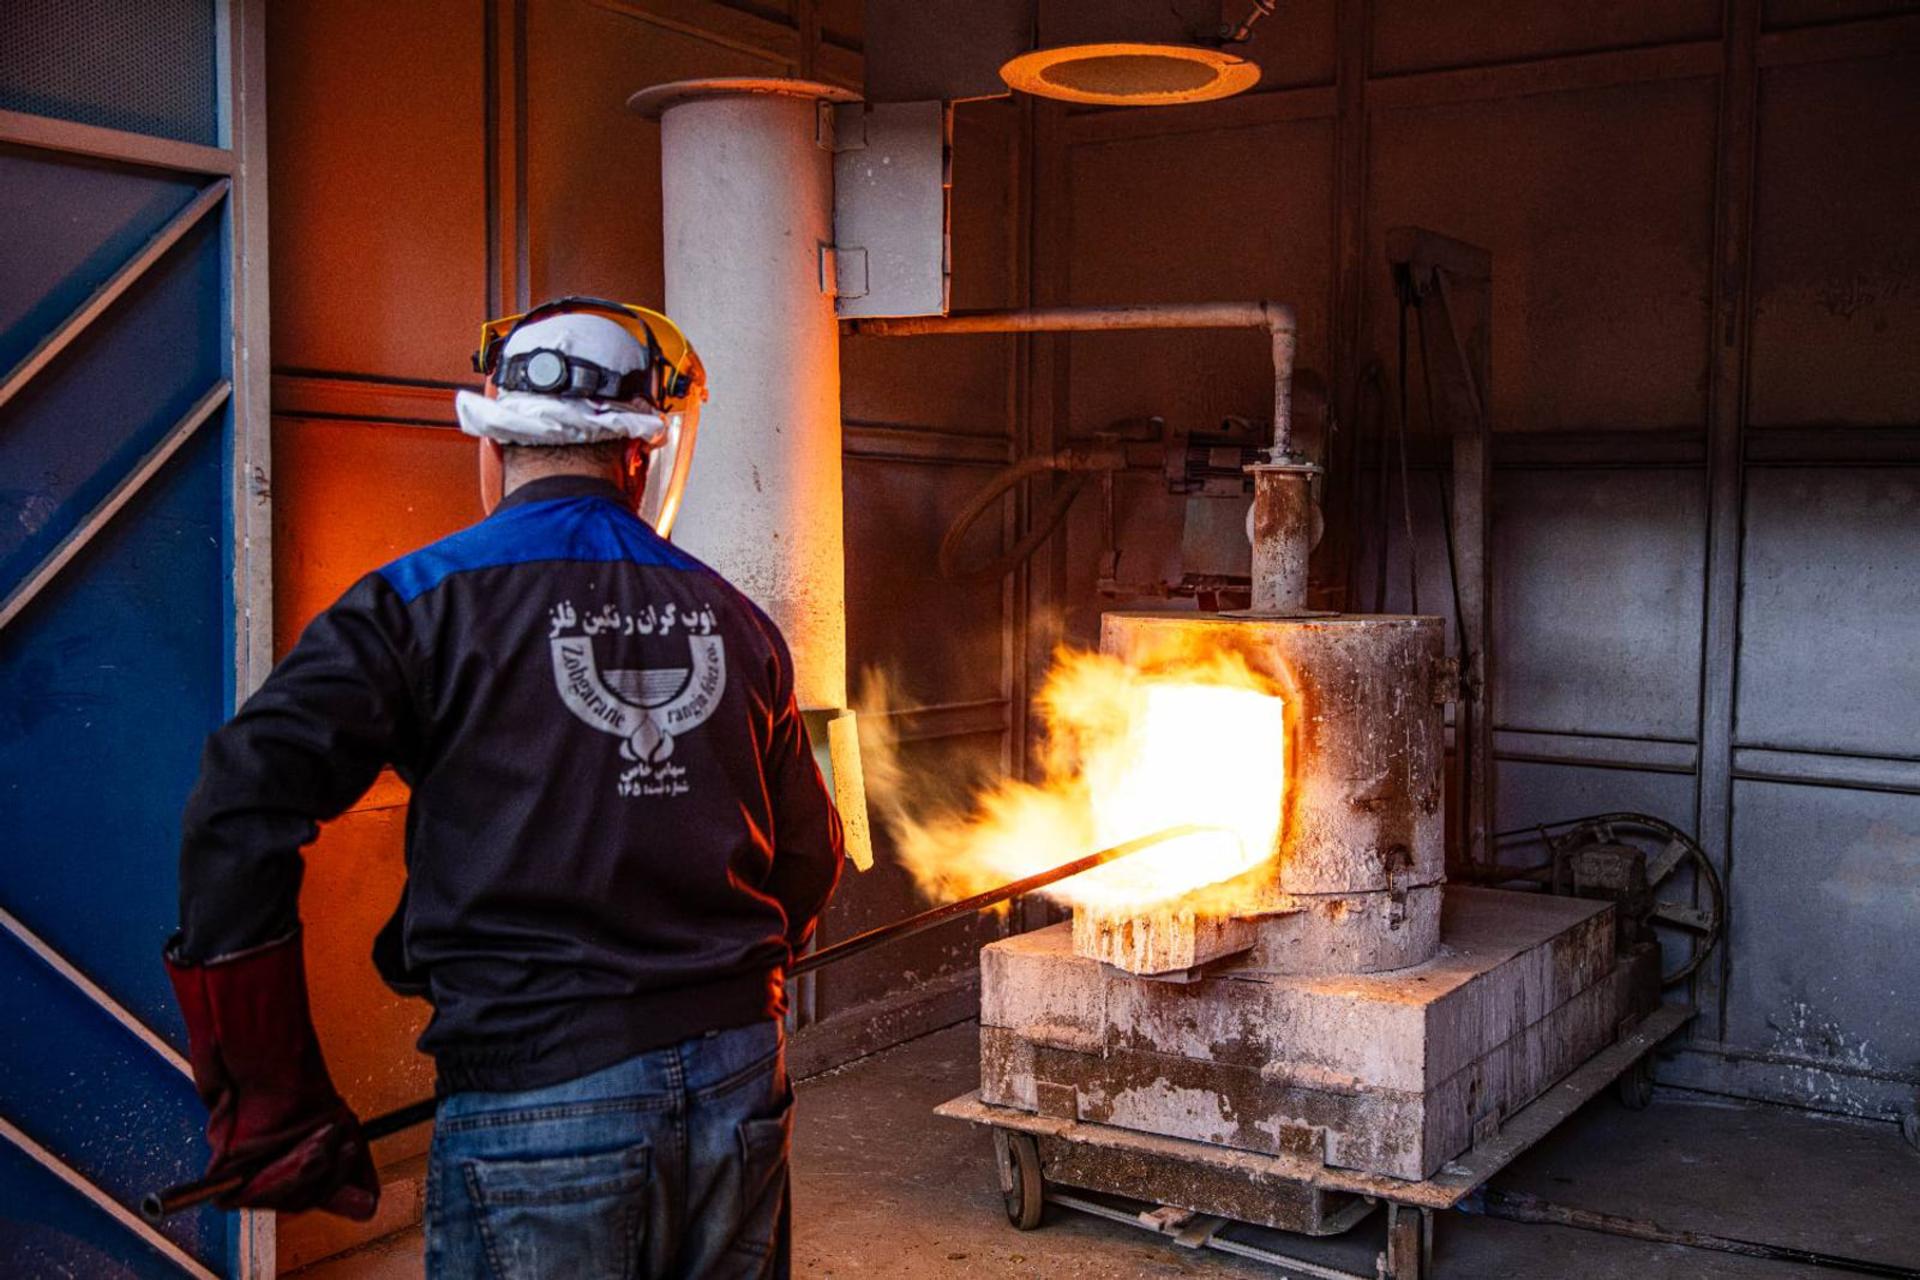
به گزارش زومان، چند روز دیگر عرضه اولیهای در بورس انجام میشود که میتواند یک مسیر تازه برای سرمایهگذاری باز کند.
با عرضه اولیه «فنقره»، سرمایهگذاران برای اولین بار میتوانند سهام شرکتی را بخرند که بخش مهمی از کسبوکارش به نقره وابسته است. یعنی قیمت محصولات و در نتیجه سود شرکت، تا حد زیادی به دو عامل بستگی دارد: قیمت جهانی نقره و نرخ ارز.
قرار است ۹ درصد از سهام این شرکت، معادل ۴۵۰ میلیون سهم، عرضه شود؛ هر سهم با قیمت ارزشگذاری ۱۱۸۲.۷ تومان.
از معدن تا شمش؛ تاریخچه و محصولات «فنقره»
شرکت «ذوبگران رنگینفلز» که با نماد «فنقره» وارد بازار سرمایه میشود، فعالیت خود را از سال ۱۳۸۸ و در زنجیره معادن سرب و روی زنجان شروع کرده است.
فنقره از این نظر سهم متفاوتی است که نقره بخش مهمی از فعالیت آن را تشکیل میدهد. به همین دلیل، میشود آن را تا حدی با «فزر» مقایسه کرد؛ سهمی که با رشد قیمت طلا و دلار در ماههای اخیر سود زیادی ساخته است.
فنقره در پنجماهه نخست امسال بیشتر درآمد خود را از دو محصول اصلی به دست آورده است:
- نقره: ۸۳ درصد درآمد فروش
- شمش سرب: ۱۶ درصد درآمد فروش
اما اگر حجم تولید را نگاه کنیم، ماجرا فرق میکند. از نظر وزنی، بخش اصلی تولید شرکت مربوط به سرب است و نقره سهم خیلی کمتری دارد.
دلیل این تفاوت روشن است: نقره چندین برابر سرب ارزش دارد. فنقره در ۵ ماهه نخست امسال هر کیلوگرم نقره را بهطور متوسط حدود ۴۴۲.۴ میلیون تومان فروخته، در حالی که متوسط قیمت هر کیلوگرم شمش سرب حدود ۳۵۷ هزار تومان بوده است.
همین اختلاف قیمت باعث شده نقره با وجود حجم تولید کمتر، بیشترین سهم را در درآمد شرکت داشته باشد.
سود و زیان «فنقره»؛ رشد حیرتآور یک تازهوارد
صورتهای مالی فنقره نشان میدهد عملکرد شرکت در ماههای اخیر جهش زیادی داشته است. طبق گزارشهای کدال، درآمد فروش شرکت در ۵ ماهه نخست امسال به حدود ۳.۸ برابر مدت مشابه سال قبل رسیده است.
نکته جالب اینجاست که این رشد از افزایش حجم فروش نیامده است. برعکس، حجم تولید شرکت نسبت به مدت مشابه سال قبل ۳۳ درصد و حجم فروش هم ۲۴ درصد کمتر شده است.
پس رشد درآمد از کجا آمده؟ از افزایش شدید قیمت محصولات.
قیمت فروش نقره حدود ۳۴۰ درصد و قیمت فروش سرب حدود ۸۸ درصد بیشتر شده است. همین افزایش قیمت باعث شده شرکت با وجود تولید و فروش کمتر، درآمد خیلی بیشتری به دست بیاورد.
در نهایت، سود خالص فنقره در بهار امسال نسبت به بهار سال قبل ۸۳۹ درصد رشد کرده است؛ یعنی تقریباً ۹ برابر شده. شرکت در سهماهه نخست امسال حدود ۲۸۳ میلیارد تومان سود خالص ساخته است.
بنابراین، چیزی که فعلاً فنقره را جذاب کرده، رشد تولید نیست؛ بلکه جهش قیمت فروش محصولات است.
قیمت فنقره در چنگ دو غول جهانی
دو عامل بیشترین اثر را روی سود فنقره دارند: قیمت جهانی نقره و نرخ ارز.
در ماههای اخیر، هر دو عامل به نفع شرکت حرکت کردهاند. هم قیمت نقره بالا رفته و هم ارزش ریال کاهش پیدا کرده است.
طبق آمارها، متوسط نرخ فروش هر کیلوگرم نقره این شرکت از حدود ۱۰۰.۴ میلیون تومان در پنج ماهه نخست ۱۴۰۴ به حدود ۴۴۲.۴ میلیون تومان در پنجماهه نخست ۱۴۰۵ رسیده؛ یعنی حدود ۳۴۰ درصد رشد.
به زبان ساده، هر گرم نقرهای که فنقره امروز میفروشد، بیش از ۴ برابر سال قبل برای شرکت درآمد ایجاد میکند.
قیمت جهانی نقره هم در ماههای اخیر رشد زیادی داشته است. این فلز که در سالهای ۲۰۲۰ تا اواسط ۲۰۲۵ بیشتر در محدوده ۲۰ تا ۳۰ دلار معامله میشد، در اواخر ۲۰۲۵ جهش شدیدی داشت و حتی در روزهای ابتدایی سال ۲۰۲۶ به حدود ۱۰۰ دلار در هر اونس رسید.
کمبود عرضه، رشد تقاضای صنعتی، افزایش قیمت طلا و ورود پول به صندوقهای نقره، از مهمترین دلایل این رشد بودند.
پیشبینیها از قیمت نقره؛ سودآوری فنقره ادامه دارد؟
پیشبینیهای جهانی نشان میدهد قیمت نقره احتمالاً در کوتاهمدت همچنان بالا میماند، اما بیشتر تحلیلگران انتظار ندارند جهش شدید اواخر ۲۰۲۵ و اوایل ۲۰۲۶ دوباره تکرار شود.
برای مثال، جیپی مورگان در آخرین پیشبینیهای خود قیمت نقره را در محدوده ۶۰ تا ۷۰ دلار در هر اونس میبیند.
در مورد آینده نقره دو دیدگاه وجود دارد:
- دیدگاه صعودی میگوید کمبود عرضه، رشد مصرف صنعتی و افزایش تقاضای سرمایهگذاری همچنان از قیمت نقره حمایت میکند.
- در مقابل، دیدگاه محتاطانه میگوید وقتی قیمت خیلی بالا میرود، صنایع تلاش میکنند مصرف نقره را کم کنند، بازیافت را بیشتر کنند یا سراغ جایگزینهای ارزانتر بروند. همین موضوع میتواند جلوی رشد بیشتر قیمت را بگیرد.
برای فنقره این موضوع خیلی مهم است. اگر قیمت نقره بالا بماند، سود شرکت هم میتواند در سطح بالایی حفظ شود. اما اگر قیمت نقره افت کند، بخشی از رشد سود فعلی شرکت هم ممکن است از بین برود.
زیر ذرهبین قیمت عرضه؛ «فنقره» ارزان یا گران است؟
فنقره با قیمت ارزشگذاری ۱۱۸۲.۷ تومان برای هر سهم عرضه میشود.
برای اینکه بفهمیم این قیمت چقدر منطقی است، میتوانیم از نسبت P/E استفاده کنیم. این نسبت خیلی ساده نشان میدهد سرمایهگذار چند برابر سود سالانه شرکت را برای خرید سهم پرداخت میکند.
طبق صورتهای مالی، فنقره در سال ۱۴۰۴ به ازای هر سهم حدود ۱۲۲.۴ تومان سود ساخته است. اگر قیمت سهم را همان ۱۱۸۲.۷ تومان در نظر بگیریم، P/E تاریخی شرکت حدود ۹.۷ میشود.
اما شرکت برای سال ۱۴۰۵ سود بیشتری پیشبینی کرده است. اگر سود خالص فنقره طبق چشمانداز شرکت به حدود ۱۲۶۰ میلیارد تومان برسد، با احتساب پنج میلیارد سهم، سود هر سهم حدود ۲۵۲ تومان خواهد شد.
در این حالت، P/E آیندهنگر فنقره به حدود ۴.۷ میرسد؛ تقریباً نصف P/E فعلی.
این یعنی اگر شرکت بتواند سودی را که پیشبینی کرده واقعاً بسازد، قیمت عرضه از نظر P/E پایین به نظر میرسد.
در نهایت، سرمایهگذار باید سه چیز را کنار هم بگذارد: قیمت نقره، نرخ ارز و توان شرکت برای حفظ سود فعلی.
فزر به عنوان معدن طلایی بورس، در ماههای اخیر حتی از طلا و دلار نیز در سوددهی به سرعت سبقت گرفته است. حالا باید دید آیا سرنوشت مشابهی در انتظار معدن نقرهای تازهوارد بورس نیز وجود دارد یا خیر.
به نظر شما خرید سهام یک معدن نقره در شرایط کنونی سوددهی دارد؟