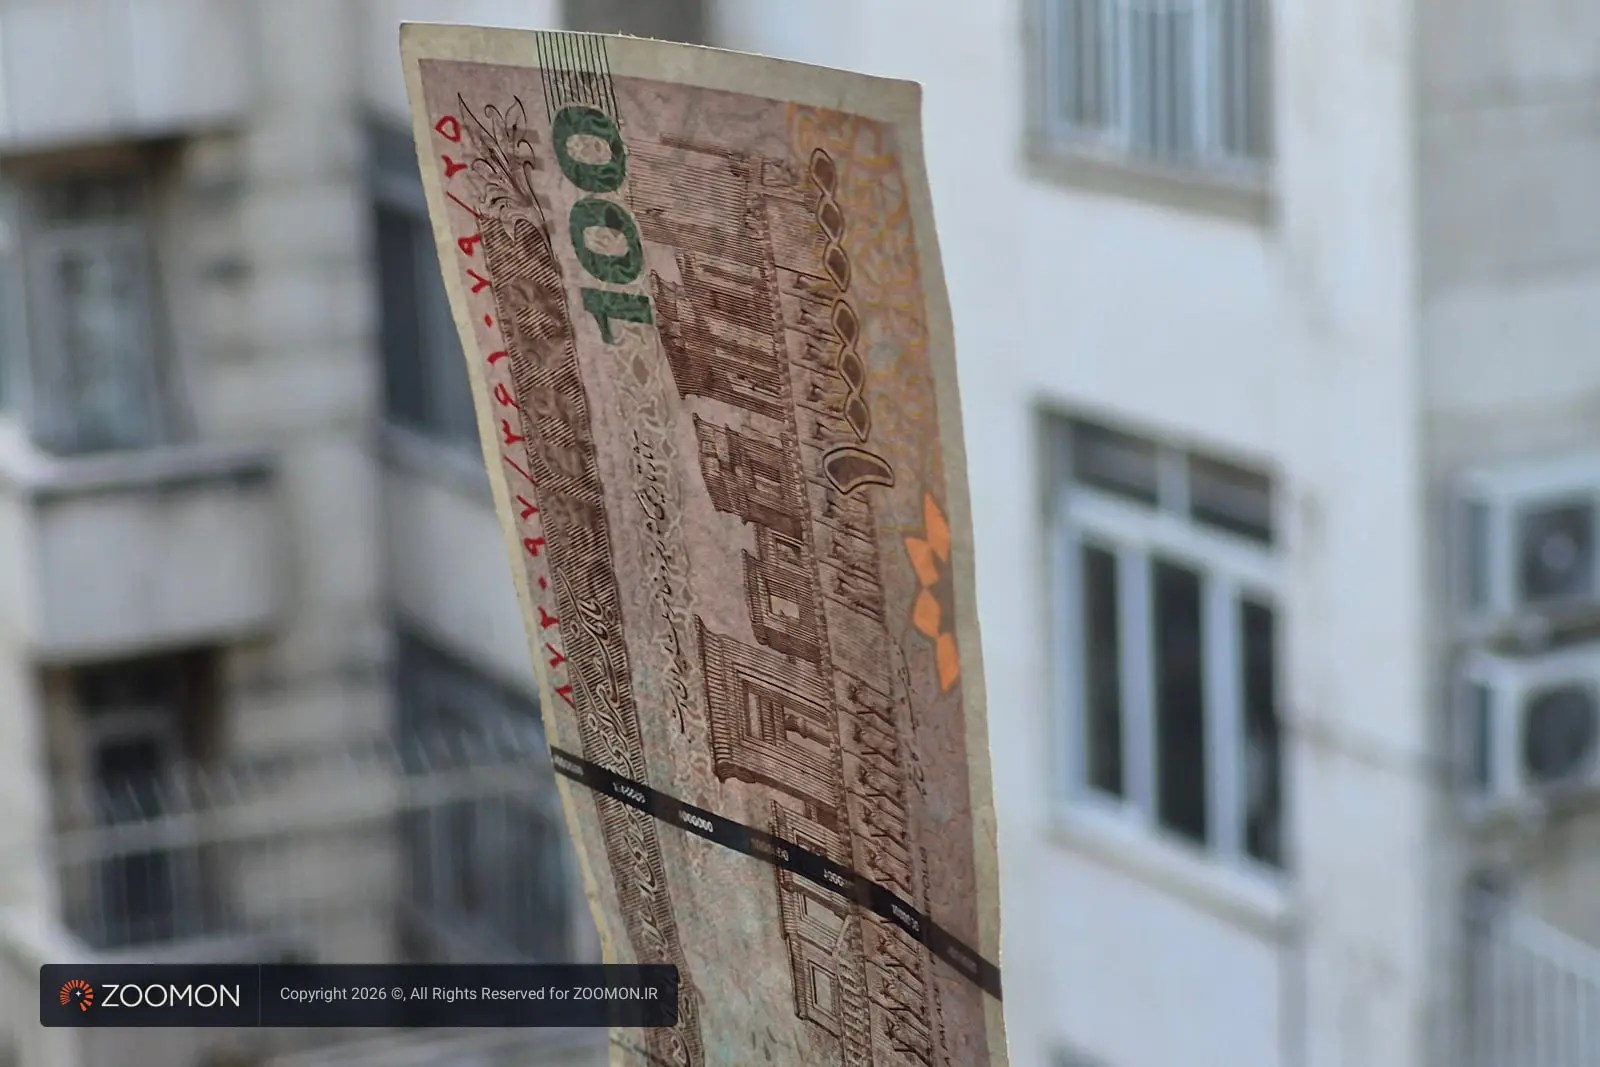
نرخ سود بینبانکی هشت هفته در سقف ۲۴ درصد مانده است؛ اما بالا بودن هزینه استقراض برای بانکها، الزاماً به معنای کافی بودن آن برای مهار تورم نیست.
به گزارش زومان، بانکی که برای وامدادن به شما شرط میگذارد، ممکن است خودش برای پرداختهای امروز به قرض نیاز داشته باشد. بخشی از پولش را وام داده، بخشی را هنوز از بدهکاران نگرفته و تعهداتی دارد که نمیتوان پرداختشان را عقب انداخت. در چنین موقعیتی، بانک هم مشتری بانک دیگری میشود؛ با این تفاوت که معامله پشت باجه انجام نمیشود و معمولاً عمر کوتاهی دارد.
قیمت همین قرضها حالا چند هفته است به سقف تعیینشده ۲۴ درصدی چسبیده است که نشان میدهد هزینه دسترسی به پول بالاست.
برای کسی که منتظر وام است، این خبر میتواند نشانه ادامه دشواری دسترسی به پول باشد. اما برای کسی که نگران آبرفتن پساندازش است، معنای متفاوتی دارد.
عدد ثابت بهره، این دو واقعیت را کنار هم پنهان کرده است.
ثبات نرخ سود ۲۴ درصدی برای هشت هفته متوالی
نرخ بهره بینبانکی، هشت هفته است که روی ۲۴ درصد ثابت مانده است.
این نرخ در حقیقت قیمت وام دادن بانکها به یکدیگر است که بانک مرکزی سقفش را تعیین میکند؛ در واقع بانک مرکزی یک کانال نرخ سود ۱۷ تا ۲۴ درصد تعیین کرده که انواع نرخهای سود در این محدوده قرار دارند.
آمارهای بانک مرکزی نشان میدهد نرخ سود بین بانکی از نیمه دوم سال ۱۴۰۳ نزدیک تقریبا ۲۴ درصد بوده است. این یعنی بانک مرکزی سقف را تغییر نداده و بانکها هم در بالاترین قیمت ممکن با یکدیگر پول رد و بدل میکنند. چرا؟ چون پول کم است و حاضرند برای داشتن آن نرخ بیشتری بپردازند.
البته نرخ سود بین بانکی در فروردین و اردیبهشت ماه امسال به مدت چند هفته ناگهان سقوط کرد و از حدود ۲۴ درصد به کانال ۲۱ درصدی وارد شد. موضوعی که در آن رد پای تزریق پول در شبکه بانکی توسط بانک مرکزی دیده میشد. اما این پول ارزان دوام نیاورد؛ میانگین خرداد به ۲۳.۹۷ درصد برگشت و در شهریور و مهر، دوباره به سقف ۲۴ درصد چسبید.
این عدد، نرخ سالانهشده قرضهای کوتاهمدت بانکها به یکدیگر است؛ نه سود تضمینشده سپرده مردم یا نرخ تمام وامها.
ماندن نرخ سود در این سقف را میتوان نشانه ادامه فشار تقاضا از سوی بانکها برای تامین پول دانست.
اثر احتمالی این وضعیت به مشتریان میرسد. بانکی که برای تأمین پول تحت فشار است، ممکن است برای جذب سپرده رقابت بیشتری کند یا وام کمتری بدهد.
سقفی که تورم بالاتر از آن ایستاده است
نرخ سود ۲۴ درصدی در محدوده بانک مرکزی بالاست؛ اما در برابر تورم، ماجرا فرق میکند.
طبق گزارشهای مرکز آمار ایران، تورم نقطهبهنقطه در شهریور ۱۴۰۵ به ۸۹.۸ درصد رسیده است. یعنی هزینه متوسط خرید سبدی یکسان از کالاها و خدمات، نسبت به شهریور پارسال نزدیک به ۹۰ درصد افزایش یافته است.
فرض کنید ۱۰۰ میلیون تومان در یک سال ۲۴ درصد بازده داشته باشد. پایان سال ۱۲۴ میلیون تومان دارید. اما وقتی قیمتها در همان دوره ۹۰ درصد بالا بروند، خرید سبد قبلی ۱۹۰ میلیون تومان میخواهد. موجودی بیشتر شده، اما قدرت خرید کمتر است.
رابطه نرخ بهره و تورم از همینجا اهمیت پیدا میکند. در واقع نرخ بهره یکی از مهمترین ابزارهای کنترل تورم در جهان است. بانکهای مرکزی وقتی تورم افزایش مییابد، نرخ بهره را افزایش میدهند تا پسانداز جذابتر شود، خرج کردن کمتر شود و با کاهش تقاضا در بازار، سرعت رشد قیمتها کاهش یابد.
اما وقتی تورم مدام افزایش یابد و نرخ بهره در مقابل آن هیچ واکنشی نشان نمیدهد، انگار افساری برای مهار تورم وجود ندارد.
البته افزایش نرخ بهره هم در شرایط رکودی، هزینه وام گرفتن را افزایش میدهد و تامین مالی برای کسبوکارها و بخش تولید را سختتر میکند. همین موضوع یکی از مهمترین دلایلی است که تصمیم را برای بانک مرکزی سخت میکند.
بنابراین چسبیدن نرخ بهره به سقف دستوری بانک مرکزی، همزمان دو پدیده را نشان میدهد:
- بانکها برای تامین منابع پولی خود به شدت در فشار قرار دارند و با کمبود منابع مواجهند،
- و از سمت دیگر این سقف قدرت خود را در برابر تورم از دست داده است.