
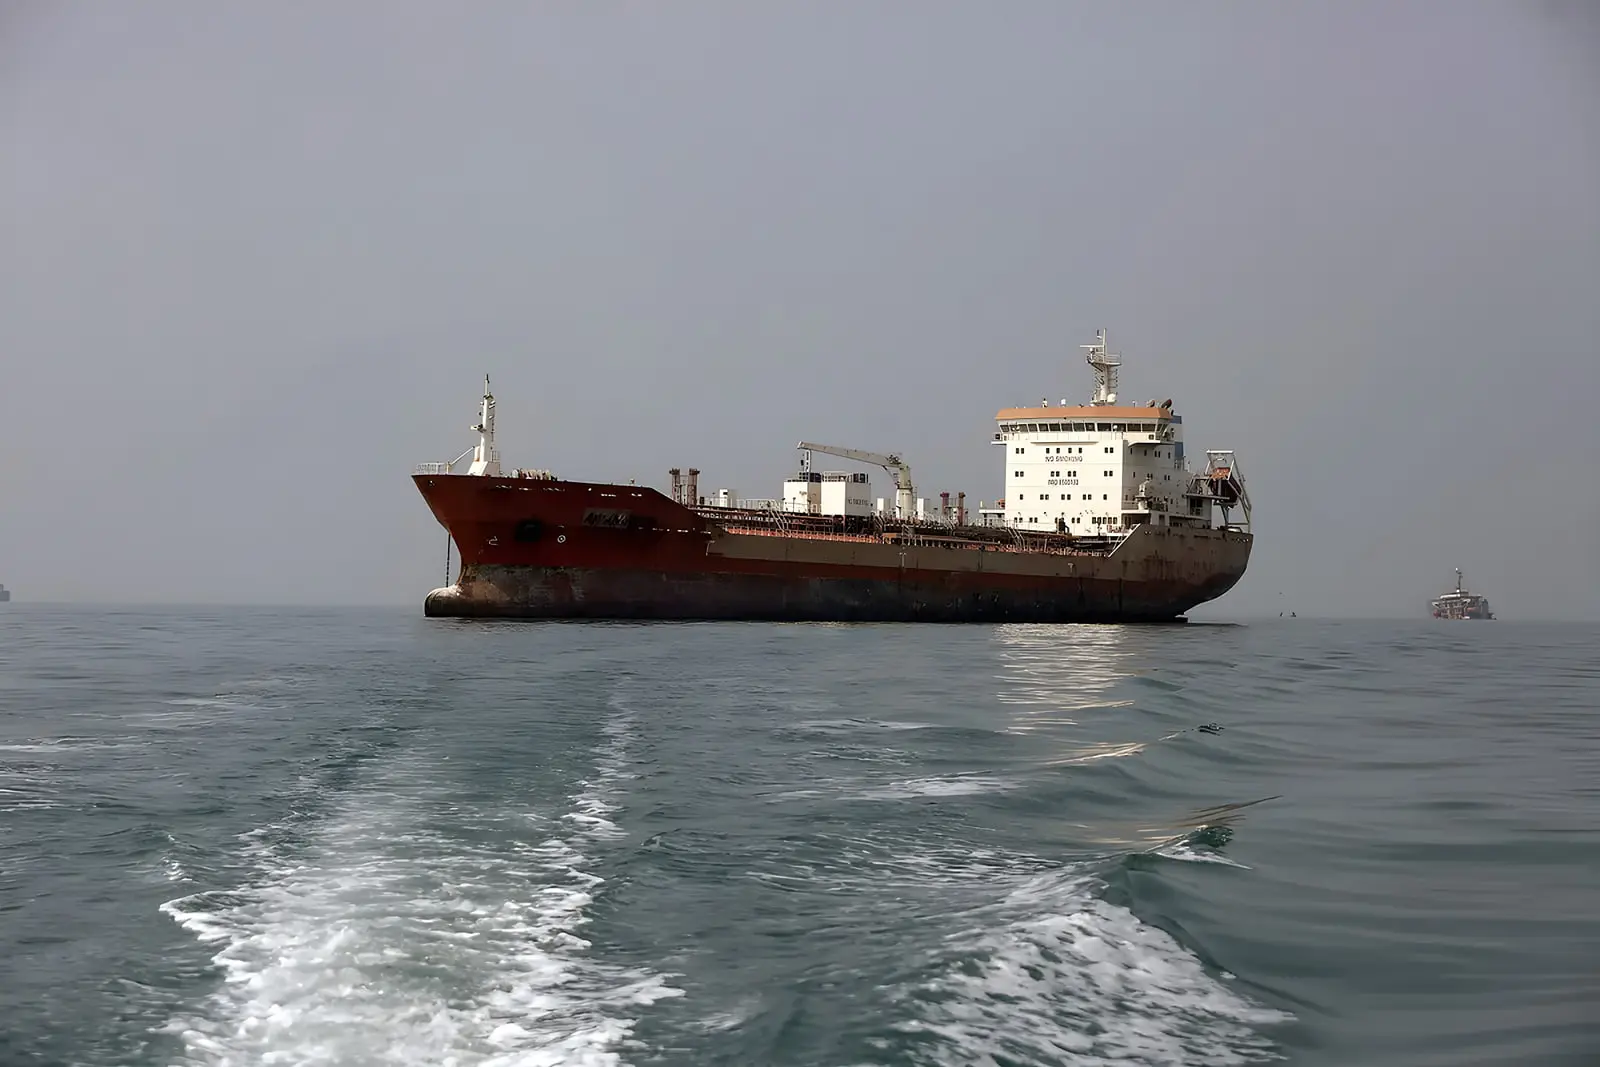
به گزارش زومان، بلومبرگ میگوید، عبور بازار از نفت ۱۰۰ دلاری به این سادگیها ممکن نیست. حجم خروجی نفت خام از خاورمیانه اکنون به سطوحی بازگشته است که آخرین بار پیش از حمله ایالات متحده به ایران به ثبت رسیده بود؛ رویدادی که یکی از شدیدترین اختلالات عرضه در تاریخ انرژی را رقم زد.
با این حال، بهای جهانی طلای سیاه همچنان بالای ۱۰۰ دلار جا خوش کرده؛ سطحی که حدود ۴۰ درصد بالاتر از نرخهای پیش از آغاز درگیری است. این ارقام امواج شوکآوری به اقتصاد جهان تحمیل کرده، شعلههای تورم را بالا کشیده و همزمان بخشهای تولیدی و مصرفکنندگان را تحت فشار گذاشته است.
بهای جهانی طلای سیاه حدود ۴۰ درصد بالاتر از نرخهای پیش از آغاز درگیری است
حتی تصمیم روز جمعه کشورهای عضو گروه هفت (G7) و شرکای آنها مبنی بر آزادسازی تا سقف ۱۰۰ میلیون بشکه نفت و گازوئیل از محل ذخایر راهبردی نیز نتوانست ترمز قیمتها را بکشد. در واقع، زنجیرهای از معضلات همزمان اجازه افت نرخها را نمیدهد.
طبق این گزارش، معاملهگران نگراناند که این آتشبس شکننده هر لحظه فروبپاشد؛ بهویژه در شرایطی که واشنگتن در حال اعزام یک ناو هواپیمابر اضافی و اعزام نیروهای بیشتر به حوزه خلیج فارس است. از سوی دیگر، بلومبرگ میگوید که حتی تداوم این وضعیت بنبست نیز عاری از خطر نیست، زیرا ایران با هدف قراردادن گزینشی برخی شناورها در تلاش است تا ابتکار عمل در تنگه هرمز را حفظ کند.
همزمان، مخازن ذخیرهسازی نفت در سراسر دنیا به شکل بیسابقهای تخلیه شده و به کف پنجساله سقوط کردهاند. فرسایشی شدن جنگ روسیه و اوکراین نیز خطوط صادرات بسیاری از پالایشگاهها را فلج کرده است؛ تأسیساتی که وظیفه تبدیل نفت خام به فرآوردههای نهایی را بر عهده دارند. در نتیجه، پالایشگاهها در سایر نقاط جهان تن به پرداخت بالاترین قیمتها میدهند تا خوراک نفت خام مورد نیاز خود را به هر ترتیبی حفظ کنند.
علاوه بر این، چالش لجستیکی جابهجایی محمولهها از دل یک منطقه جنگی و از مسیرهای پرپیچوخم دریایی، هزینههای سربار سنگینی تراشیده است.
حارث خورشید، مدیر ارشد سرمایهگذاری در مؤسسه «کاروبار کپیتال» (Karoobhar Capital) مستقر در شیکاگو، وضعیت فعلی را اینگونه ارزیابی میکند:
«ما همزمان با افت شدید عرضه، سقوط سطح ذخایر و از کار افتادن ظرفیت تبدیل نفت خام به فرآوردههایی مانند گازوئیل روبهرو بودهایم. صرفِ بازگشت جریان فیزیکی نفت به لولهها، هیچیک از این زخمها را بهسرعت درمان نمیکند.»
پنج مانع افت قیمت نفت
بلومبرگ پنج دلیل اصلی برای تداوم ماندگاری بهای نفت بالای مرز ۱۰۰ دلار اینگونه اعلام میکند:
- عامل ترس و ریسک ژئوپلیتیک
بازار همواره سایه سنگین بازگشت درگیریهای گسترده را بالای سر خود حس میکند. شکاف میان مطالبات واشنگتن و تهران برای مختومه کردن پرونده جنگ همچنان بسیار عمیق است. اگرچه دو طرف به سطح نبردهای تمامعیار بهار گذشته بازنگشتهاند، اما تبادل ضربات پراکنده قطع نشده است؛ از جمله حمله پهپادی ماه گذشته به خط لوله حیاتی «شرق به غرب» در عربستان سعودی که موجب توقف انتقال نفت شد و ریسکهای پابرجا را به رخ کشید.
اکنون هر دو طرف مدعی کنترل رفتوآمد در گلوگاه تنگه هرمز هستند؛ آبراهی استراتژیک که در شرایط عادی پیش از جنگ، ۲۰ درصد ترانزیت نفت جهان را بر دوش میکشید. همزمان، حوثیهای یمن نیز با اعلام محاصره مسیرهای کشتیرانی عربستان در دریای سرخ از مبدأ تنگه بابالمندب، شریان جایگزین را هم عملاً زیر آتش گرفتهاند.
- هزینههای سرسامآور حملونقل دریایی
اگرچه شماری از کشتیها همچنان از این آبراهها تردد میکنند، اما تغییر مسیرهای استاندارد، رساندن بار به مقاصد را بهشدت گران کرده است.
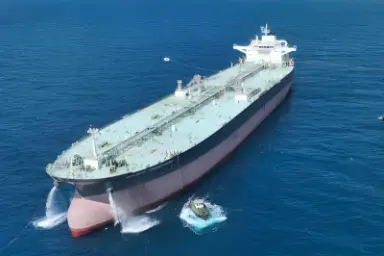
خروج نفت از هرمز متکی بر تاکتیکهایی مانند سفرهای منقطع، عملیات انتقال کشتیبهکشتی و مسیرهای غیرمتعارف شده است. در چنین وضعیتی، نرخ روزانه اجاره نفتکشها از مبدأ خلیج فارس به مقصد چین به رکورد بیسابقه بالغ بر ۱.۲ میلیون دلار در روز رسیده است؛ باری سنگین که مستقیماً بر دوش خریدار نهایی آوار میشود.
نرخ روزانه اجاره نفتکشها از خلیج فارس به چین به ۱.۲ میلیون دلار در روز رسیده است

شویی ژائو، تحلیلگر ارشد حوزه نفت در کارگزاری «گووتای چونان فیوچرز» (Guotai Junan Futures) در چین، توضیح میدهد:
«مسئله اینجاست که احیای حجم تولید، مترادف با بازگشت زنجیره عرضه به شرایط عادی نیست. بازار تنها بر مبنای حجم بارگیری تصمیم نمیگیرد، بلکه ارزیابی میکند که آیا این محمولهها به صورت ایمن، قابل اتکا و با هزینه تمامشده منطقی به مقصد میرسند یا خیر.»
- تخلیه عمیق ذخایر استراتژیک
علیرغم جهش صادرات از خاورمیانه، اثرات ناشی از جنگ بر مخازن جهانی کماکان باقی است. بر اساس آمارهای شرکت مشاوره تحلیلی انرژی «انرژی اسپکتس» (Energy Aspects)، حجم ذخایر نفتی دنیا در حال حاضر حدود ۴.۳ میلیارد بشکه برآورد میشود که در مقایسه با ماه مارس (نخستین ماه درگیری تمامعیار)، حاکی از تخلیه بیش از ۴۰۰ میلیون بشکه نفت است.
از ماه مارس تاکنون بیش از ۴۰۰ میلیون بشکه از ذخایر نفتی دنیا تخلیه شده است
از طرفی، تقاضای جهانی نیز پس از سرکوب اولیه ناشی از شوک قیمتی، دوباره اوج گرفته است. دادههای این مؤسسه تحلیلی نشان میدهد تقاضای کل اکنون به ۱۰۴.۸ میلیون بشکه در روز رسیده که نسبت به نقطه کف بازار در ماه مه، ۶.۵ میلیون بشکه جهش پیدا کرده است.
- بحران کمبود سوخت
تزریق نفت خام بیشتر، گره کور کمبود جهانی سوختهایی نظیر گازوئیل را باز نمیکند. دو کانون اصلی پالایشی دنیا، یعنی خاورمیانه و روسیه، هنوز از نظر صادرات فرآورده با محدودیتهای شدیدی مواجهاند.
تزریق نفت خام بیشتر، گره کور کمبود جهانی سوختهایی نظیر گازوئیل را باز نمیکند
در نتیجه، پالایشگاههای واقع در سایر نقاط دنیا ناچارند با حداکثر ظرفیت اسمی کار کنند تا خلأ بازار را جبران نمایند؛ مسابقهای پرریسک که استهلاک تجهیزات و خطر از مدار خارج شدن ناگهانی تأسیسات را به همراه دارد. از همین رو، این واحدها آمادهاند نفت خام را به هر قیمتی بخرند تا خطوط تولیدشان نخوابد.
- پوشش ریسک تورم
مقامات بانکهای مرکزی جهان تصریح کردهاند که گرانی سوخت محرک اصلی فشارهای تورمی است و در نهایت میتواند محرک افزایش دوباره نرخهای بهره بانکی باشد. طبق گفته معاملهگران، همزمان با بالا رفتن بازده اوراق قرضه، نفت دوباره نقشی کلیدی به عنوان ابزاری برای مصون ماندن از تورم پیدا کرده است. ورود این حجم از نقدینگی ناشی از تقاضای فیزیکی نیست، اما فشار خرید حاصل از آن بهطور مستقیم قیمتها را در کانال صعودی حفظ میکند.