
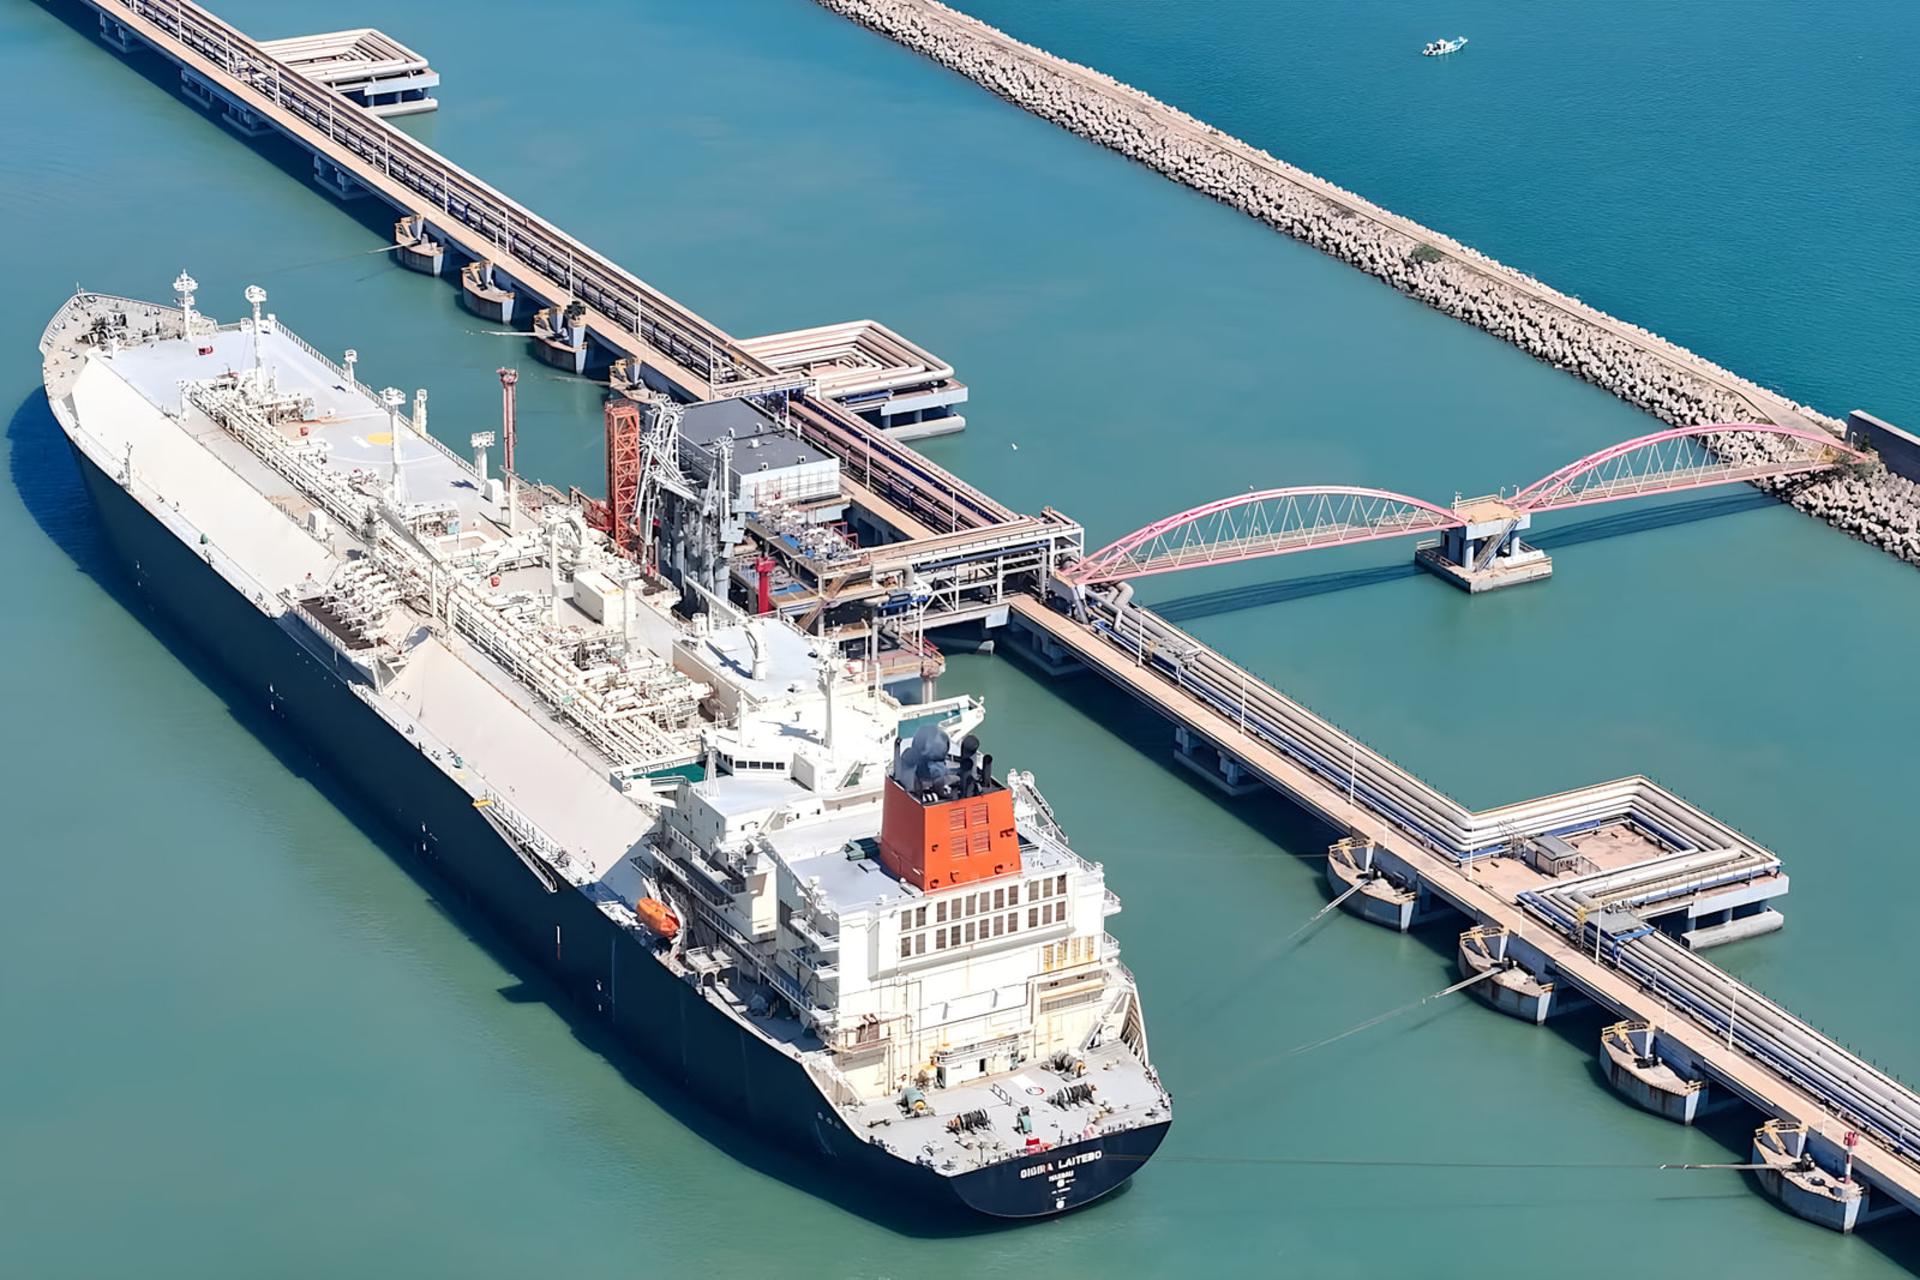
در اوایل سپتامبر، بهای جهانی گاز طبیعی جهشی ناگهانی را تجربه کرد؛ در حالی که توجه رسانهها بیشتر بر عبور قیمت هر بشکه نفت خام از مرز نمادین ۱۰۰ دلار متمرکز بود، گاز با شتاب بیشتری افزایش یافت و اکنون در سطحی نزدیک به معادل ۱۵۰ دلار برای هر بشکه نفت دادوستد میشود.
بهگزارش فایننشال تایمز، این جهش برای تحلیلگران غافلگیرکننده نبود، زیرا ماههاست درباره سطح پایین ذخایر گاز در اروپا هشدار میدهند. برای آمادگی در فصل گرمایش زمستان، ذخایر باید بالا برود و اروپا برای تامین عرضه ناچار است با خریداران آسیایی رقابت کند.
بهرغم هشدارها، واکنش بازار محدود بود و بهای قراردادهای آتی گاز برای زمستان تفاوت چندانی با قیمتهای تابستان پیدا نکرد.
در نتیجه، معاملهگران انگیزهای برای خرید گاز و تقبل هزینههای چندماهه نگهداری آن تا فرارسیدن فصل سرما نداشتند؛ وضعیتی که با تمایل دولتها برای حفظ آرامش و ثبات بازار نیز همراستا بود.
اما حالا چند عامل ورق را برگرداندهاند. نزدیک شدن زمستان در کانون توجه قرار گرفته و مهمتر از آن، درک روبهرشدی شکل گرفته که تجارت گاز مایع از تنگه هرمز راهحل روشنی ندارد و مسدود شدن آن میتواند برای مدتی نامعلوم ادامه یابد.
چشمانداز هم نسبت به نفت تیرهتر به نظر میرسد و ذهنیت بازار از انتظار برای بازگشت عرضه به نگرانی درباره توقفی طولانیمدت تغییر کرده است.
از میان همه کالاهایی که در نتیجه درگیری خاورمیانه دچار اختلال شدهاند، گاز مایع یا LNG یکی از شدیدترین ضربهها را خورده است.
حجم تردد از این مسیر به کمتر از ۱۰ درصد دوران پیش از جنگ کاهش یافته است؛ در حالی که ابعاد بزرگ کشتیهای حامل گاز مایع، ارزش بالای محمولهها و پیامدهای حمله، سطح ریسک را بهشدت افزایش داده است.
این تفاوت در مقایسه با بازار نفت بسیار آشکار است. دولت آمریکا در جریان ماه اوت بر بازگرداندن نفت به بازار پافشاری کرد و با وجود نامشخص بودن حجم دقیق عرضه نفت خام از خاورمیانه، این جریان ظاهرا در پی مینروبیها و اسکورتهای نظامی ایالات متحده رشدی ملموس داشته است.
آزادسازی نفت برای دولت ترامپ بسیار حیاتی به نظر میرسد؛ چراکه میکوشد در آستانه انتخابات میاندورهای نوامبر، قیمت بنزین را مهار کند. تبادل آتش کنونی میان طرفهای درگیر نیز در واقع نبردی میان ایران و آمریکا بر سر تسلط بر جریان نفت است و LNG در این میان نقشی فراتر از یک نظارهگر ندارد.
بازگرداندن الانجی خاورمیانه به بازار، برخلاف نفت، اولویت آمریکا محسوب نمیشود؛ چراکه چنین اقدامی تنها رقیبی برای صادرات خود این کشور خواهد بود.
نبود گاز مایع خاورمیانه در تابستان امسال احتمالا جلوی افت شدید قیمتها را گرفته است؛ چرا که افزایش حجم صادرات آمریکا به بازارهای تازهای نیاز دارد. با این حال، نکته اساسی این است که بعید به نظر میرسد گرانی گاز در بازارهای جهانی به مصرفکنندگان در آمریکا منتقل شود.
نرخ گاز طبیعی در آمریکا کماکان کمتر از ۴ دلار به ازای هر میلیون واحد حرارتی بریتانیا (امامبیتییو) است که این رقم کمتر از یکپنجم قیمت جهانی است. بهبیان دیگر، هرچند ایالات متحده در برابر تلاطم بازار نفت آسیبپذیر است، اما اختلال در عرضه جهانی گاز مایع آسیبی به آن وارد نمیکند.
اگر LNG همچنان از بازار بیرون بماند، قیمتها تا کجا میتوانند بالا بروند؟
در حال حاضر بهای گاز در محدوده ۲۵ دلار به ازای هر امامبیتییو قرار دارد و گزارشهایی نیز از ثبت قراردادهای اختیار خرید با ارقام بالاتر از ۳۰ دلار منتشر شده است. این سطح قیمتیِ بالا که فشار زیادی ایجاد میکند، نشانهای از افزایش هزینههای قبوض برای خانوارها و کارخانههاست.
با این حال، وضعیت کنونی همچنان فاصله چشمگیری با بحران سال ۲۰۲۲ دارد؛ مقطعی که طی آن، قیمتها به بازه ۵۰ تا ۷۵ دلار برای هر امامبیتییو رسیده بود.
کارشناسان این صنعت معتقدند که جهشهای سرسامآور سال ۲۰۲۲ دوباره رخ نخواهد داد.
در زمستان پیشِ رو، اروپا و آسیا برای تامین سوخت وارد رقابتی تنگاتنگ خواهند شد؛ رقابتی که شدت آن تا حدودی به شرایط جوی بستگی دارد، چرا که هوای سرد و روزهای بدون باد با کاهش بازدهی نیروگاههای بادی، تقاضا برای گاز را افزایش میدهد.
با این حال، تکاپوی سراسیمه اروپاییها در تابستان ۲۰۲۲ برای پر کردن مخازن ذخیرهسازی به هر بهایی -که در پی قطع گاز خط لوله روسیه رخ داد- بار دیگر تکرار نمیشود.
بازارهای آسیایی هم تمایل گذشته را ندارند و احتمالا در قیمتهای بالاتر از ۲۵ دلار برای هر امامبیتییو بهصورت تهاجمی پیشنهاد نخواهند داد.
اقتصادهای ثروتمندتر ژاپن و کره تدابیر جدی برای مدیریت مصرف خود اتخاذ کردهاند و چین نیز منابع جایگزین متعددی برای تامین گاز دارد. اقتصادهای نوظهور کمبرخوردارتر هم توان مالی رقابت با اروپا برای جذب عرضه را ندارند.
در کنار همه اینها، عوامل دیگری نیز بخشی از فشار را خنثی میکنند. مهمترین عامل، رشد قوی عرضه جایگزین LNG از آمریکای شمالی -یعنی کانادا و آمریکا- و همچنین توسعه انرژی بادی و خورشیدی است که بخشی از وضعیت را تعدیل میکند.
بازار گاز طی شش ماه گذشته انعطافپذیری قابلتوجهی نشان داده، اما بزرگترین آزمون آن شاید هنوز در پیش باشد. با وجود کمبود شدید ظرفیت پشتیبان در سیستم، برنامهریزی دقیق میتواند از تکرار جهشهای قیمتی ۲۰۲۲ جلوگیری کند.
شما آینده قیمت گاز را چطور میبینید؟