
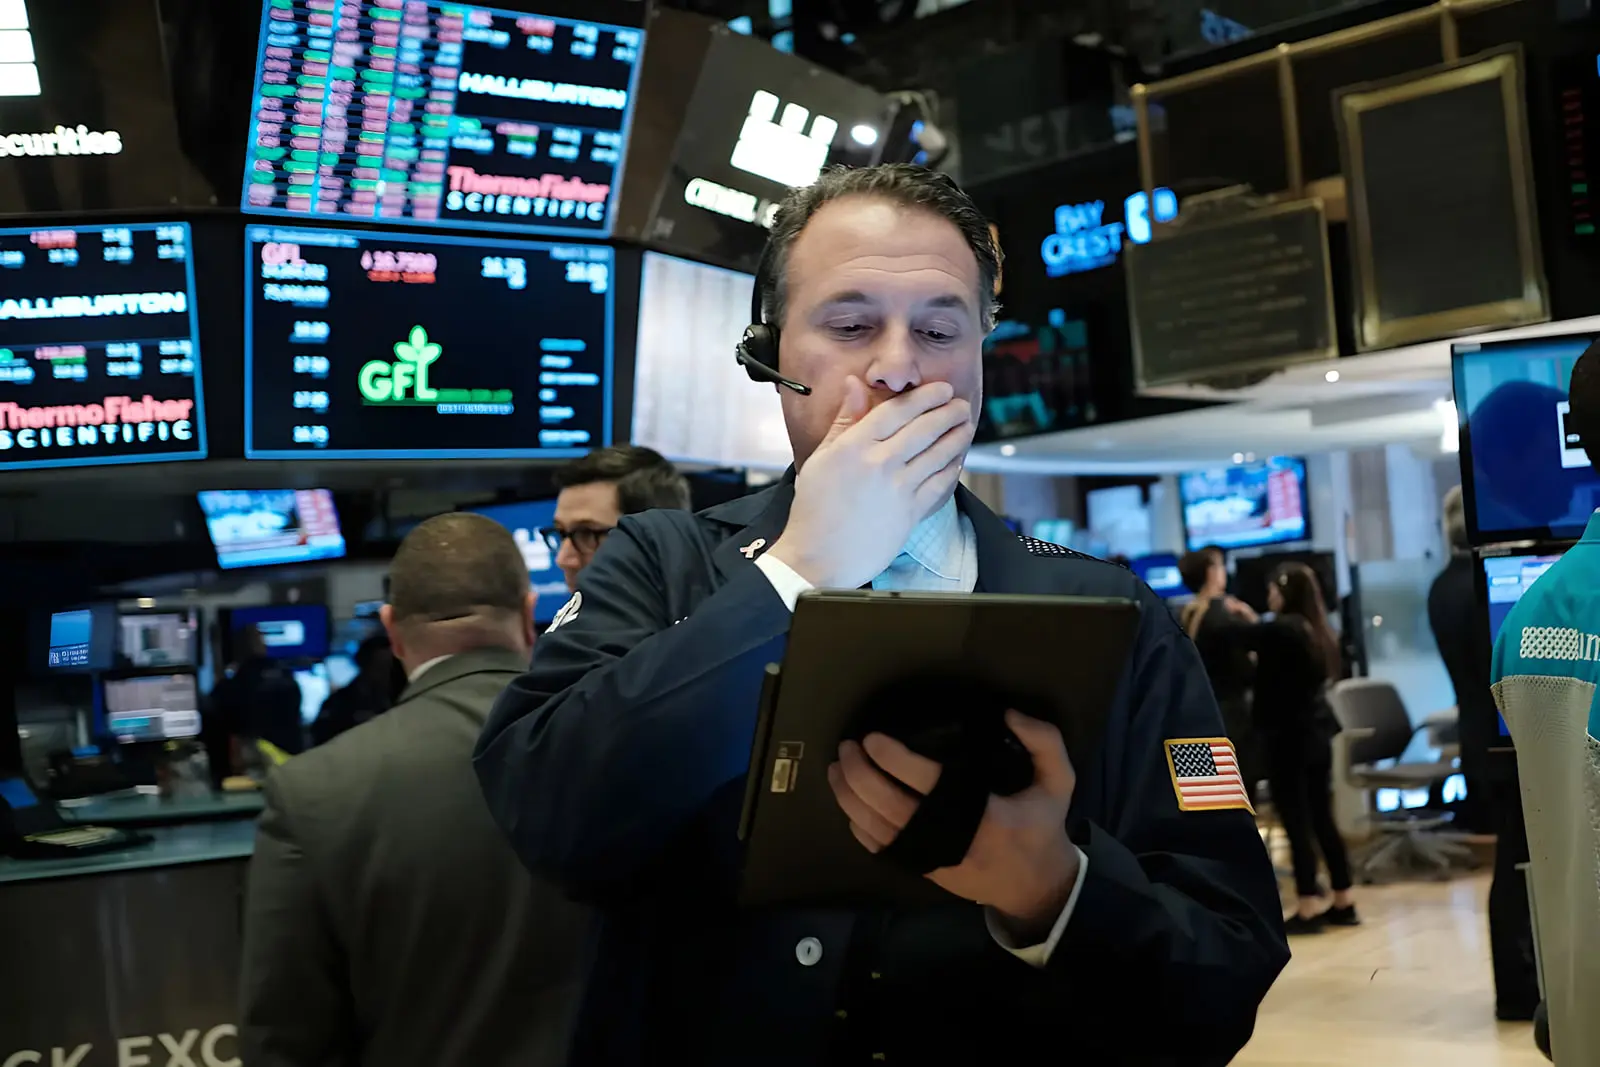
گسترش موج ریزش سهام فناوری و سرایت آن به سایر بخشهای بورس آمریکا، هشدارهایی درباره تکرار سناریوی ترکیدن حباب داتکام ایجاد کرده است.
موج ریزش سهام شرکتهای فناوری در آمریکا، نگرانیها درباره تکرار سقوط تاریخی بازار در سال ۲۰۰۰ را افزایش داده است.
بررسی الگوی افت قیمتها نشان میدهد که بازار سهام آمریکا در هفتههای اخیر رفتاری مشابه روزهای پیش از ترکیدن حباب داتکام داشته است؛ شباهتی که به گفته تحلیلگران، میتواند هشداری درباره گسترش بحران از شرکتهای فناوری به سایر بخشهای بازار باشد.
به گزارش بلومبرگ، ریزش اخیر سهام شرکتهای فعال در حوزه هوش مصنوعی، شباهتهای نگرانکنندهای با تحولات بازار آمریکا در آستانه ترکیدن حباب داتکام دارد؛ بحرانی که در ابتدای دهه ۲۰۰۰ بخش بزرگی از ارزش شرکتهای فناوری را از بین برد.
بررسی مؤسسه تحقیقات اقتصادی تیاس لومبارد (TS Lombard) نشان میدهد که در سال ۲۰۰۰، شاخص نزدک کامپوزیت که شرکتهای فناوری سهم بالایی در آن دارند، روز ۱۰ مارس به بالاترین سطح خود رسید، اما تا اواسط آوریل بیش از یکسوم ارزشش را از دست داد.
بااینحال، روند نزولی به همینجا ختم نشد. بازار پس از این سقوط اولیه، بار دیگر شاهد بازگشت خریداران بود و شاخص نزدک تا اواسط ژوئن حدود ۳۵ درصد رشد کرد.
سرمایهگذاران تصور میکردند افت قیمتها فرصتی برای خرید سهام است و به همین دلیل سرمایههای خود را به سمت شرکتهای بزرگ و سودآور فناوری منتقل کردند.
این بازگشت موقت در شرایطی اتفاق افتاد که حتی شش ماه پس از آغاز اصلاح قیمتها در نزدک، شاخص اساندپی ۵۰۰ همچنان در بالاترین سطح تاریخی خود معامله میشد.
اما شرایط بهتدریج تغییر کرد. محدود شدن دسترسی شرکتهای ضعیفتر فناوری به منابع مالی، افزایش فاصله بازده اوراق بدهی پرریسک و کمریسک و کاهش پیشبینی سود شرکتها، فشار را به بخشهای دیگر بازار منتقل کرد.
شرکتهای بزرگ و سودآور فناوری نیز که بخشی از مشتریانشان همین کسبوکارهای ضعیفتر بودند، از پیامدهای بحران در امان نماندند.
در آن زمان، شاخص نزدک طی سه ماه بیش از ۴۰ درصد سقوط کرد؛ آن هم در شرایطی که حجم سفارشهای ثبتشده شرکتها در ظاهر همچنان مطلوب بود و نشانههای بحران پیش رو را پنهان میکرد.
داریو پرکینز استراتژیست اقتصاد کلان مؤسسه تیاس لومبارد، با اشاره به این تجربه هشدار داده که وجود گلوگاههای عرضه لزوماً نشانه مثبتی برای آینده بازار نیست و حتی ممکن است پیش از شکلگیری مازاد عرضه گسترده اتفاق بیفتد.
شباهت نگرانکننده بازار امروز با سقوط سال ۲۰۰۰
اکنون نشانههایی از تکرار همین الگو در بازار سهام آمریکا مشاهده میشود.
در هفتههای گذشته، فشار فروش عمدتاً بر شرکتهای فناوری متمرکز بود. شاخص نزدک پس از ثبت رکورد تاریخی در اوایل اکتبر، تحت تأثیر نگرانیها درباره هزینههای سنگین سرمایهگذاری در هوش مصنوعی و پیروزی گسترده دموکراتها در انتخابات کنگره آمریکا وارد محدوده اصلاح قیمتی شد.
در ابتدا، شاخص اساندپی ۵۰۰ عملکرد بهتری نسبت به نزدک داشت و توانست در برابر موج فروش مقاومت بیشتری نشان دهد.
بااینحال، اکنون آثار ریزش سهام به بخشهای گستردهتری از بازار سرایت کرده است.
شاخص اساندپی ۵۰۰ در مسیر ثبت بدترین عملکرد هفتگی خود از آوریل ۲۰۲۵ قرار گرفته؛ اتفاقی که نشان میدهد فشار فروش دیگر به شرکتهای فناوری محدود نیست.
پرکینز با مقایسه شرایط کنونی و روند بازار در سال ۲۰۰۰ گفت:
شباهتهای نگرانکنندهای با تابستان سال ۲۰۰۰، درست پیش از سقوط بازار، وجود دارد.
سهم ۴۶ درصدی غولهای فناوری از بورس آمریکا
یکی از عواملی که میتواند پیامدهای افت سهام فناوری را در سال ۲۰۲۶ تشدید کند، افزایش سهم این شرکتها در شاخصهای اصلی بورس آمریکاست.
در ماه گذشته، وزن شرکتهای بخش فناوری اطلاعات در شاخص اساندپی ۵۰۰ از ۴۰ درصد عبور کرد. این در حالی است که در اوج حباب داتکام در سال ۲۰۰۰، سهم این بخش به حدود ۳۵ درصد رسیده بود.
حتی این مقایسه نیز تمام واقعیت را نشان نمیدهد؛ زیرا غولهایی مانند متا و آلفابت در طبقهبندی رسمی بازار سهام، در گروه خدمات ارتباطی قرار میگیرند و در محاسبه وزن بخش فناوری اطلاعات لحاظ نمیشوند.
با اضافه کردن این شرکتها به مجموعه گستردهتر سهام فناوری، سهم آنها از شاخص اساندپی ۵۰۰ در ماه گذشته به بیش از ۴۶ درصد رسیده بود.
این تمرکز بالا به معنای آن است که افت قیمت سهام شرکتهای بزرگ فناوری میتواند تأثیر بیشتری بر عملکرد کل بازار سهام آمریکا داشته باشد.
تفاوت حباب هوش مصنوعی با بحران داتکام چیست؟
با وجود شباهتهای نگرانکننده، بازار سهام آمریکا در سال ۲۰۲۶ تفاوت مهمی با شرایط سال ۲۰۰۰ دارد.
در دوران رونق داتکام، بسیاری از شرکتهای اینترنتی هنوز به سودآوری نرسیده بودند، اما سهام آنها با قیمتهای بسیار بالا معامله میشد. حتی سرمایهگذاران برای خرید سهام شرکتهایی که سودآور بودند نیز حاضر به پرداخت مبالغی چندین برابر سود پیشبینیشده آنها بودند.
در نزدیکی اوج حباب، نسبت قیمت به سود پیشبینیشده ۱۲ ماه آینده در بخش فناوری اطلاعات به حدود ۶۰ برابر رسیده بود.
اما امروز شرایط تا حدی متفاوت است. بیشتر شرکتهای پیشرو فناوری از سودآوری بالایی برخوردارند و ارزشگذاری سهام آنها به اندازه دوران حباب داتکام غیرمتعارف نیست.
از سوی دیگر، تخلیه ارزشگذاریهای هیجانی که در سال ۲۰۰۰ چندین سال طول کشید، این بار به نظر میرسد تا حد زیادی در جریان اصلاح اخیر بازار اتفاق افتاده است.
به همین دلیل، برخی تحلیلگران معتقدند کاهش اخیر قیمت سهام فناوری لزوماً به معنای آغاز بحرانی مشابه سال ۲۰۰۰ نیست.
آیا دوران رونق هوش مصنوعی به پایان رسیده است؟
با وجود زیانهای سنگین سرمایهگذاران در هفته گذشته، همچنان دلایلی برای ادامه رونق هوش مصنوعی وجود دارد.
غولهای فناوری و شرکتهای بزرگ ارائهدهنده زیرساختهای پردازشی و ابری هنوز برنامههای گسترده سرمایهگذاری خود را کاهش ندادهاند. تقاضا برای توان پردازشی نیز همچنان بالاست و رشد سودآوری شرکتهای بزرگ فناوری در سطح مطلوبی قرار دارد.
علاوه بر این، شرایط کلی اقتصاد آمریکا همچنان مناسب ارزیابی میشود؛ عواملی که میتوانند از ادامه سرمایهگذاری در هوش مصنوعی حمایت کنند.
اما تحلیلگران مؤسسه تیاس لومبارد هشدار میدهند که همین نشانههای مثبت در گذشته نیز پیش از وقوع سقوطهای بزرگ مشاهده شدهاند.
به باور آنها، یکی از الگوهای مهم تاریخی بازار سهام این است که پس از یک دوره افت قیمت، بازار ممکن است بهسرعت بهبود پیدا کند؛ بازگشتی که گاهی درست پیش از سقوط اصلی اتفاق میافتد.
پرکینز معتقد است حتی استدلالهایی که امروز برای توجیه ادامه رشد هوش مصنوعی مطرح میشوند، شباهت زیادی به استدلالهایی دارند که در زمان ترکیدن حباب داتکام در سال ۲۰۰۰ شنیده میشدند.
او این شباهتها را «بهشکلی ترسناک مشابه» توصیف کرده و تأکید کرده که دستکم چنین وضعیتی ایجاب میکند تحلیلگران با احتیاط و تواضع بیشتری درباره آینده بازار قضاوت کنند.


