
با وجود افت نفت به ۹۳ دلار، کرایه بالای حمل و محدودیت پالایش مانع کاهش سریع بهای سوخت در اروپا شده و بازار با خطر مازاد عرضه روبهرو است.
نفت خام دریای شمال از اوج ۱۳۶ دلاری ابتدای اکتبر به حدود ۹۳ دلار برای هر بشکه رسیده، اما گازوئیل اروپا هنوز ۷۷ درصد گرانتر از پیش از جنگ ایران است.
همین فاصله، نقطه شروع تحلیل دانیل لاکایه اقتصاددان و مدیر صندوق سرمایهگذاری درباره بازار نفت است.
به باور او، خطر پیش روی تولیدکنندگان میتواند از کمبود نفت به مازاد عرضه تغییر کند، بیآنکه مصرفکنندگان در همه کشورها به یک اندازه از افت قیمت بهره ببرند.
لاکایه در یادداشت خود به گفتوگویی با مدیر یکی از شرکتهای نفتی اشاره میکند. آن مدیر گفته بود بیشتر از ریسک جنگی که بازار در قیمت نفت لحاظ کرده، نگران عرضه بیش از نیاز بازار است.
لاکایه برای توضیح این نگرانی به سال ۲۰۰۸ برمیگردد، زمانی که میانگین ماهانه قیمت نفت خام آمریکا، از ژوئیه تا نوامبر بیش از نصف شد و تقاضا ناگهان افت کرد.
اینبار به نظر او، اگر تنشها درست زمانی فروکش کنند که عرضه در حال بازگشت است، بخشی از قیمت نفت که بازار بابت ریسک جنگ میپردازد ممکن است سریعتر از آنچه تولیدکنندگان انتظار دارند، از بین برود.
نفت خام برگشته، اما رساندن آن هنوز گران است
طبق گزارش نوامبر آژانس بینالمللی انرژی، عرضه جهانی نفت از اوت تا اکتبر ۵٫۳ میلیون بشکه در روز افزایش یافت.
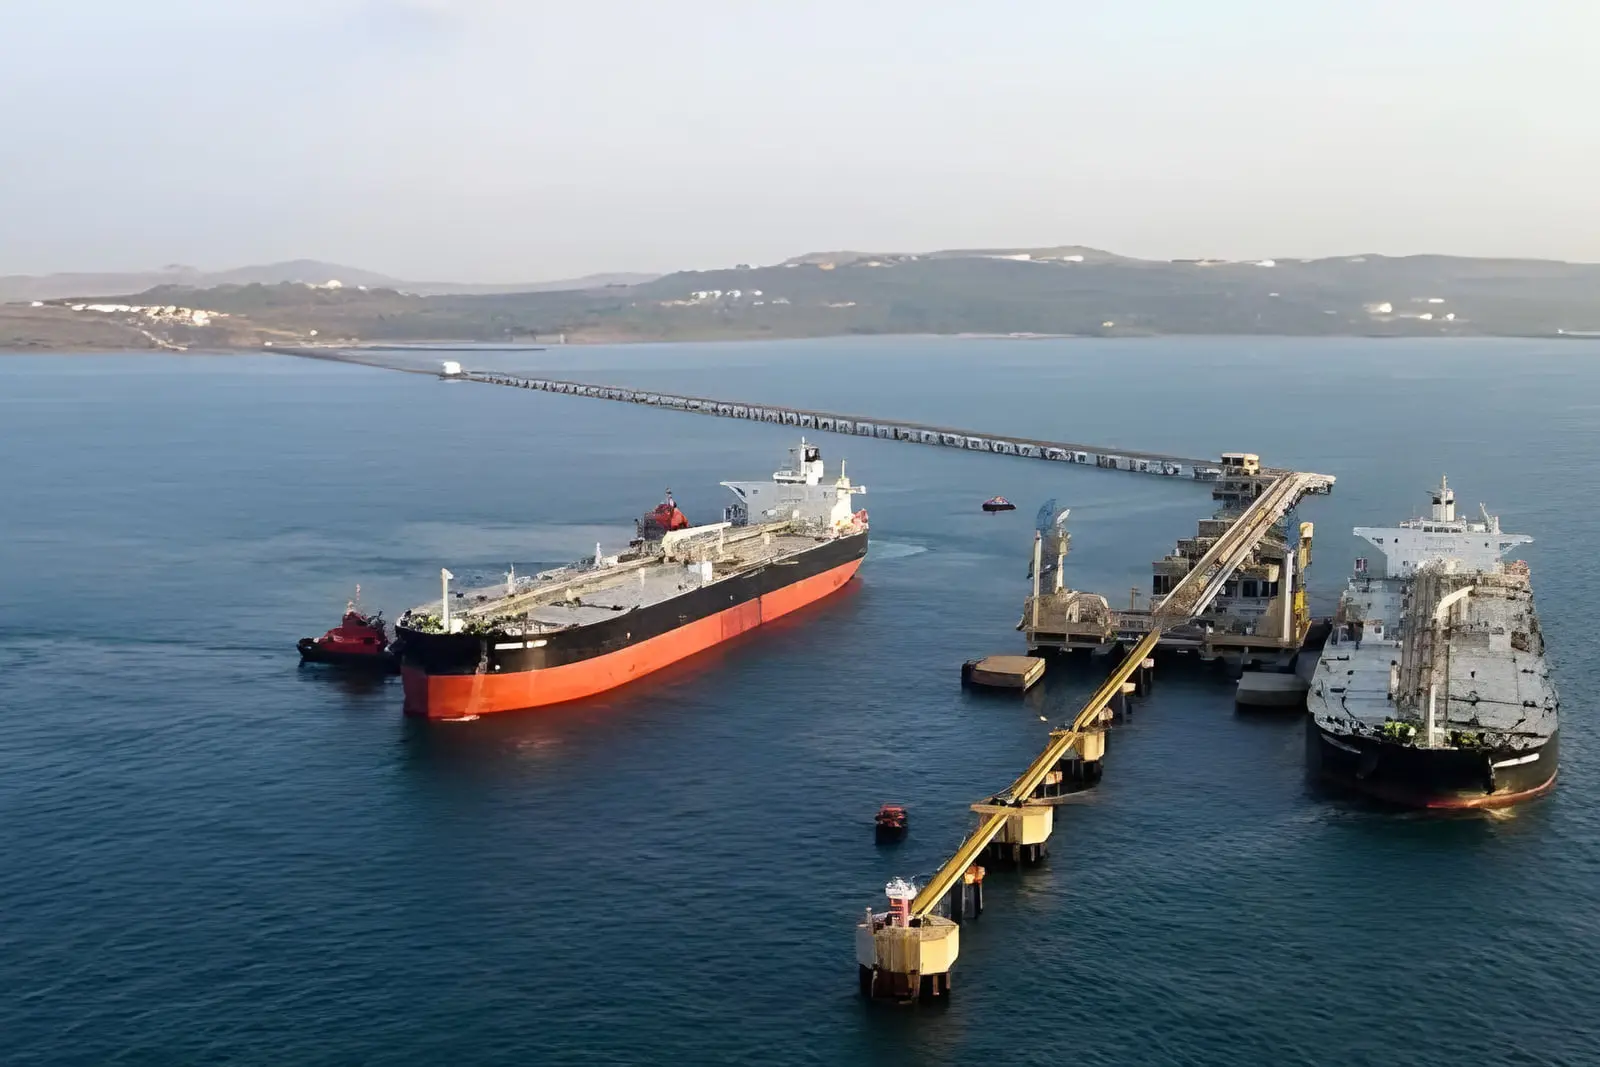
با این حال، کرایه حمل نفت از خاورمیانه به آسیا همچنان نزدیک بالاترین سطوح چند سال اخیر است و محدودیت ظرفیت پالایش هم اجازه نمیدهد افزایش عرضه نفت خام به همان سرعت به افزایش عرضه گازوئیل و دیگر فرآوردهها تبدیل شود.
لاکایه برای نشاندادن ابعاد هزینههای امنیتی به برآورد ۴۷٫۱ میلیارد دلاری پنتاگون از هزینه جنگ ایران تا نیمه اکتبر اشاره میکند.
این رقم هزینه کل عملیات نظامی آمریکاست و نباید آن را هزینه حفاظت از نفتکشها در تنگه هرمز دانست.
نکته او این است که بازگشت جریان نفت، لزوماً به معنای بازگشت به حملونقل ارزان و امن نیست.
چه کسی زودتر از افت قیمت سود میبرد؟
آژانس بینالمللی انرژی برآورد میکند تقاضای جهانی نفت در سال ۲۰۲۶ بهطور متوسط ۲٫۷ میلیون بشکه در روز کمتر از سال قبل باشد.
برای سال ۲۰۲۷، برآورد این نهاد از عرضه روزانه ۱۰۸٫۱ میلیون بشکه و از تقاضا حدود ۱۰۴٫۳ میلیون بشکه است. فاصله این دو رقم به مازاد احتمالی ۳٫۸ میلیون بشکه در روز میرسد. بخشی از این عرضه اضافه میتواند صرف پر کردن ذخایر شود.
گزارش آژانس نشان میدهد در اکتبر، با وجود افزایش ذخایر کل، ذخایر نفتی در خشکی همچنان کاهش یافتهاند.
امنیت مسیرهای دریایی هم برای ادامه بازگشت عرضه تعیینکننده است.
در سناریوی لاکایه، مصرفکنندگان آمریکایی احتمالاً زودتر اثر افت قیمت را در بنزین و گازوئیل میبینند، در حالی که هزینه بالای حمل و محدودیت عرضه فرآوردهها ممکن است سوخت را برای اروپا و آسیا دستکم دو سال گران نگه دارد.
برای شرکتهای نفتی، سؤال دیگری مطرح است. اگر قیمت با فروکشکردن تنشها افت کند، بعد از آن کجا میایستد؟
لاکایه احتمال میدهد نفت خام آمریکا پس از یک افت تند دوباره بالا بیاید و در سطحی نزدیکتر به ۷۰ دلار تا ۸۰ دلار برای هر بشکه قرار بگیرد.
به باور او، تا زمانی که آن سطح روشن نشود، نباید انتظار جهش سرمایهگذاری در صنعت نفت را داشت.


