در تابستان علیرغم بازدهی ۵۰ درصدی طلا، بیش از ۶۳ همت از مجموع ۱۰۰ همت پول حقیقی به صندوقهای درآمد ثابت با بازدهی ۷ درصدی سرازیر شد.
در تابستان ۱۴۰۵، طلا بیشترین بازده را گرفت؛ اما بخش اصلی پول حقیقی راه درآمد ثابت را انتخاب کرد.
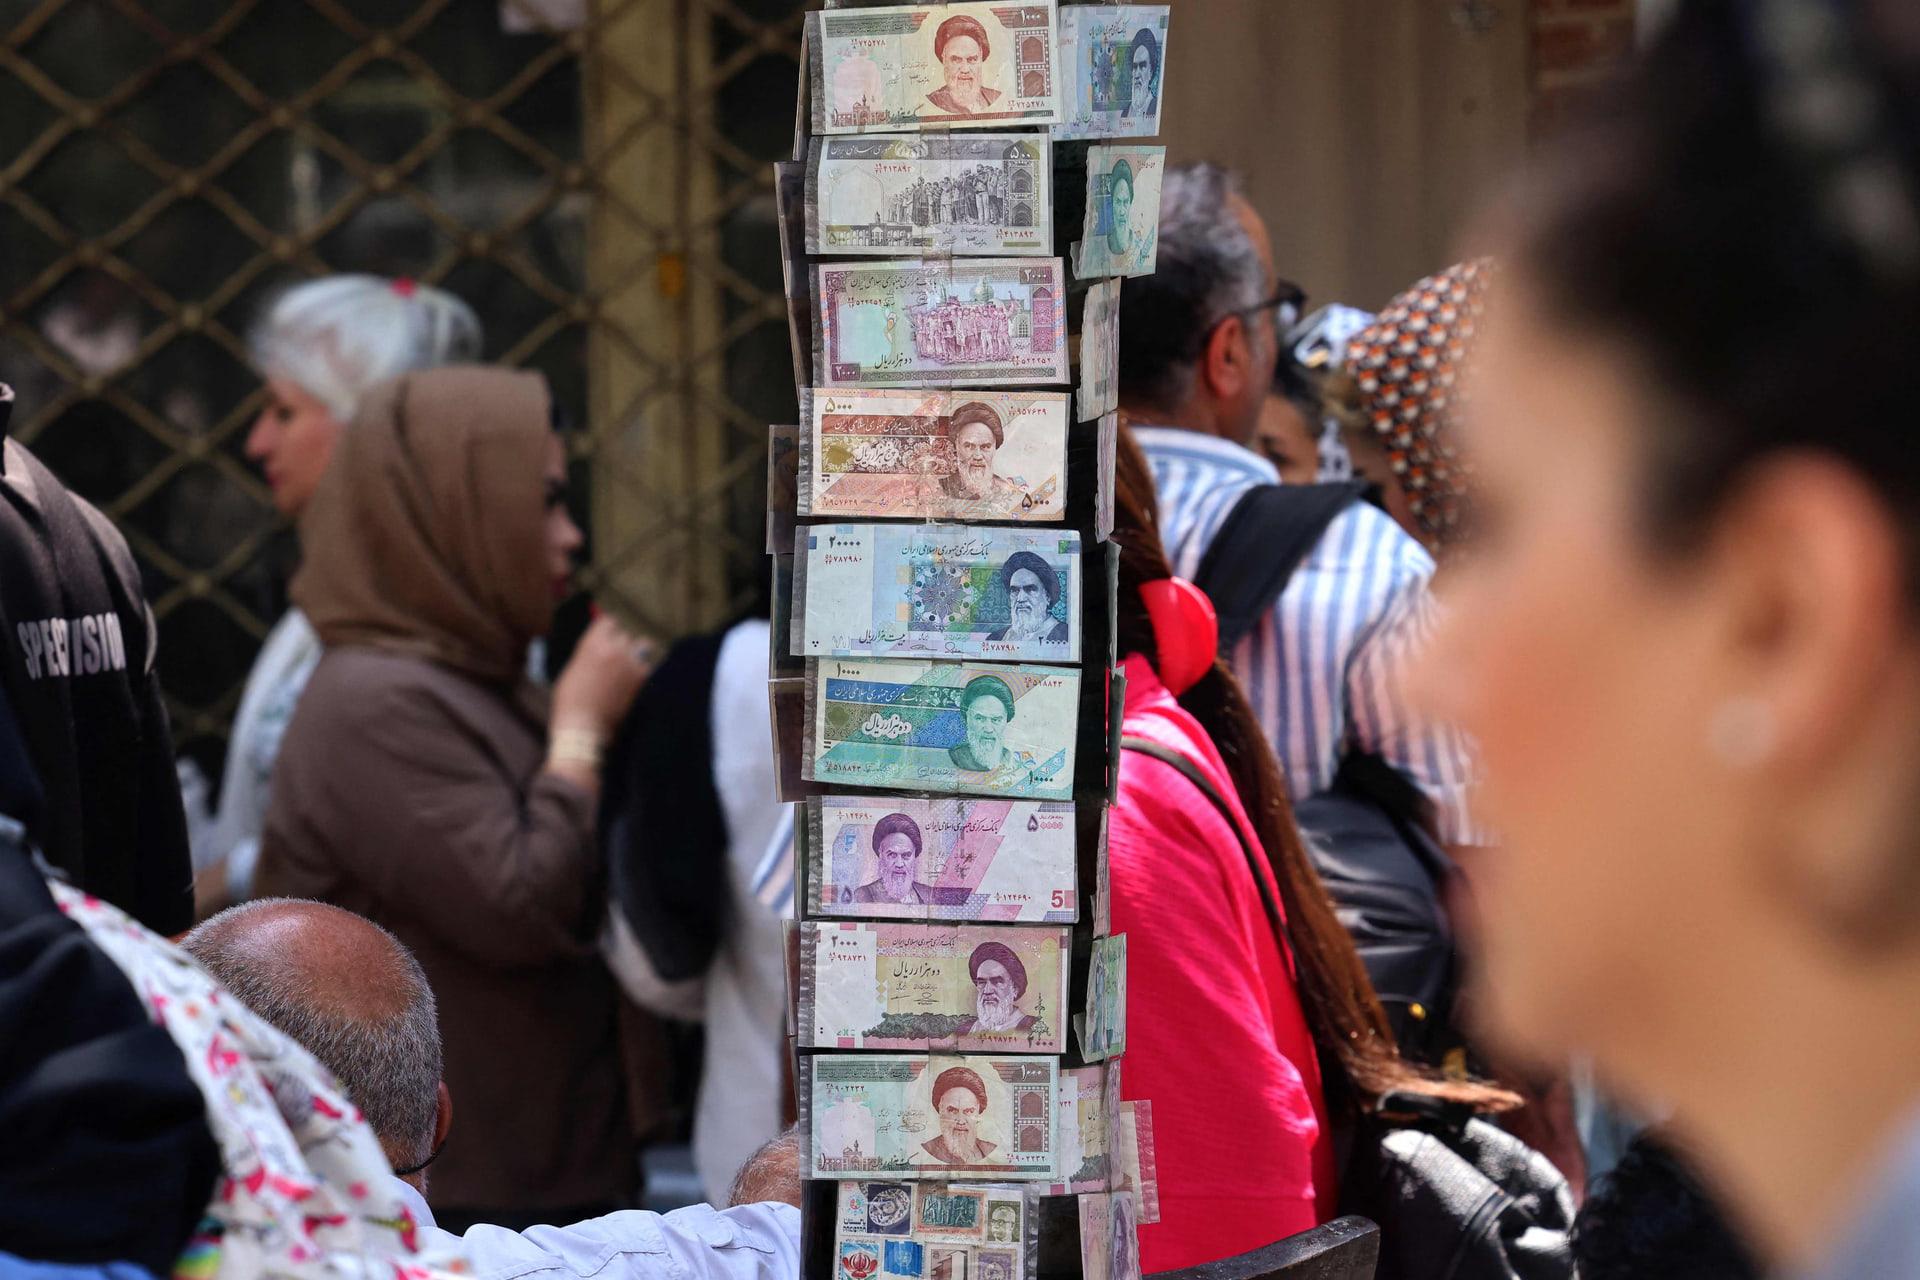
به گزارش زومان، بازار سرمایه در تابستان ۱۴۰۵ یک تصویر متناقض پیش روی سرمایهگذار گذاشت. طلا نزدیک ۵۰ درصد رشد کرد، دلار بیش از ۴۶ درصد بالا رفت و شاخص کل بورس هم حدود ۴۰ درصد بازدهی داد؛ با این حال، وقتی نوبت به مقصد پول حقیقی رسید، بیشترین جریان نقدینگی نه به طلا رفت و نه به سهام.
صندوقهای درآمد ثابت بیشترین جذب نقدینگی را داشتند.
این موضوع نشان میدهد سرمایهگذار بورسی در تابستان همزمان داشت میان سود، ریسک و حفظ ارزش پول تعادل برقرار میکرد.
بیش از ۶۳ همت در درآمد ثابت؛ پول اصلی کجا آرام گرفت؟
از هر ۱۰۰ تومان پول حقیقی که در تابستان به سهام، صندوقهای سهامی، طلا و درآمد ثابت وارد شد، حدود ۶۳ تومان به صندوقهای درآمد ثابت رفت. سهم سهام و صندوقهای سهامی حدود ۲۰.۵ درصد و سهم صندوقهای طلا حدود ۱۶.۱ درصد بود.
بنابراین سرمایهگذار همزمان سه انتخاب متفاوت کرد: بخش زیادی از پول را در داراییهای کمریسکتر نگه داشت، بخشی را در سهام گذاشت و بخشی را به طلا سپرد.
نکته جالبتر این است که بیشترین پول به داراییای رفت که کمترین بازده را در میان این سه گروه داشت. بازده سهماهه صندوقهای درآمد ثابت ۷.۳ درصد بود، در حالی که شاخص کل بورس تهران حدود ۳۹.۸ درصد و صندوقهای طلا حدود ۵۰ درصد رشد کردند.
طلا از بورس جلو زد
در میان داراییهای بررسیشده، صندوقهای طلا با حدود ۵۰ درصد بازده در رتبه بالایی قرار گرفتند. اما نکته جالبتر وقتی ظاهر میشود که این عدد را کنار سایر قیمتها بگذاریم.
در همین بازه، شاخص کل ۳۹.۸ درصد، دلار ۴۶.۱ درصد و طلای ۱۸ عیار ۴۸.۱ درصد رشد کردند. سکه حدود ۴۷.۶ درصد و نیمسکه ۴۰.۲ درصد بالا رفتند. گواهی سپرده شمش طلا نیز با ۵۲.۲ درصد رشد، از صندوقهای طلا جلو زد.
اما اونس جهانی فقط ۳.۱ درصد افزایش قیمت داشت.
این فاصله، مهمترین سرنخ برای فهم بازار طلای ایران است. اگر طلای جهانی تنها حدود سه درصد بالا رفته، اما طلای ۱۸ عیار نزدیک ۴۸ درصد و صندوقهای طلا حدود ۵۰ درصد رشد کردهاند، موتور اصلی این جهش را نمیتوان فقط در بازار جهانی جستوجو کرد.
دلار در همین دوره از حدود ۱۵۹.۶ هزار تومان به ۲۳۳.۲ هزار تومان رسید؛ جهشی بیش از ۴۶ درصد. بنابراین بخش بزرگی از رشد طلای داخلی را باید در ترکیب قیمت جهانی طلا و نرخ ارز جستوجو کرد. به زبان سادهتر، برای سرمایهگذار ایرانی، طلا در تابستان بخشی از داستان دلار را هم با خود حمل میکرد.
درون بازار صندوقهای طلا نیز فاصلههایی وجود داشت. بازده صندوقها از حدود ۴۵.۹ درصد در گلدا تا ۵۲.۳ درصد در رز ترنج متغیر بود.
پول ایرانیها در تابستان دنبال چه بود؟
اگر فقط به مقصد پول نگاه کنیم، تابستان فصل احتیاط بود: نزدیک دو سوم پول حقیقی به درآمد ثابت رفت. اگر فقط بازده را ببینیم، طلا و داراییهای مرتبط با آن داستان دیگری دارند. و اگر قیمتها را باز کنیم، میبینیم جهش طلای داخلی بیشتر از آنکه داستان اونس جهانی باشد، با جهش دلار گره خورده است.
پس نمیتوان تابستان ۱۴۰۵ را با یک برچسب ساده توضیح داد. سرمایهگذار ایرانی همزمان سه انتخاب متفاوت داشت: درآمد ثابت برای کاهش ریسک، سهام برای مشارکت در رشد بازار و طلا برای مواجهه با جهش قیمت دارایی و ارز.
شاید مهمترین نکته همین باشد: پول حقیقیها در تابستان یک مقصد واحد نداشت. بخشی به دنبال بازده بود، بخشی به دنبال سود ثبات و بخشی به دنبال حفظ ارزش دارایی در بازاری که دلار و طلا با سرعت بالا میرفتند.
نقشه پول تابستان، تصویری از تقسیم ریسک میان چند پناهگاه متفاوت است.