
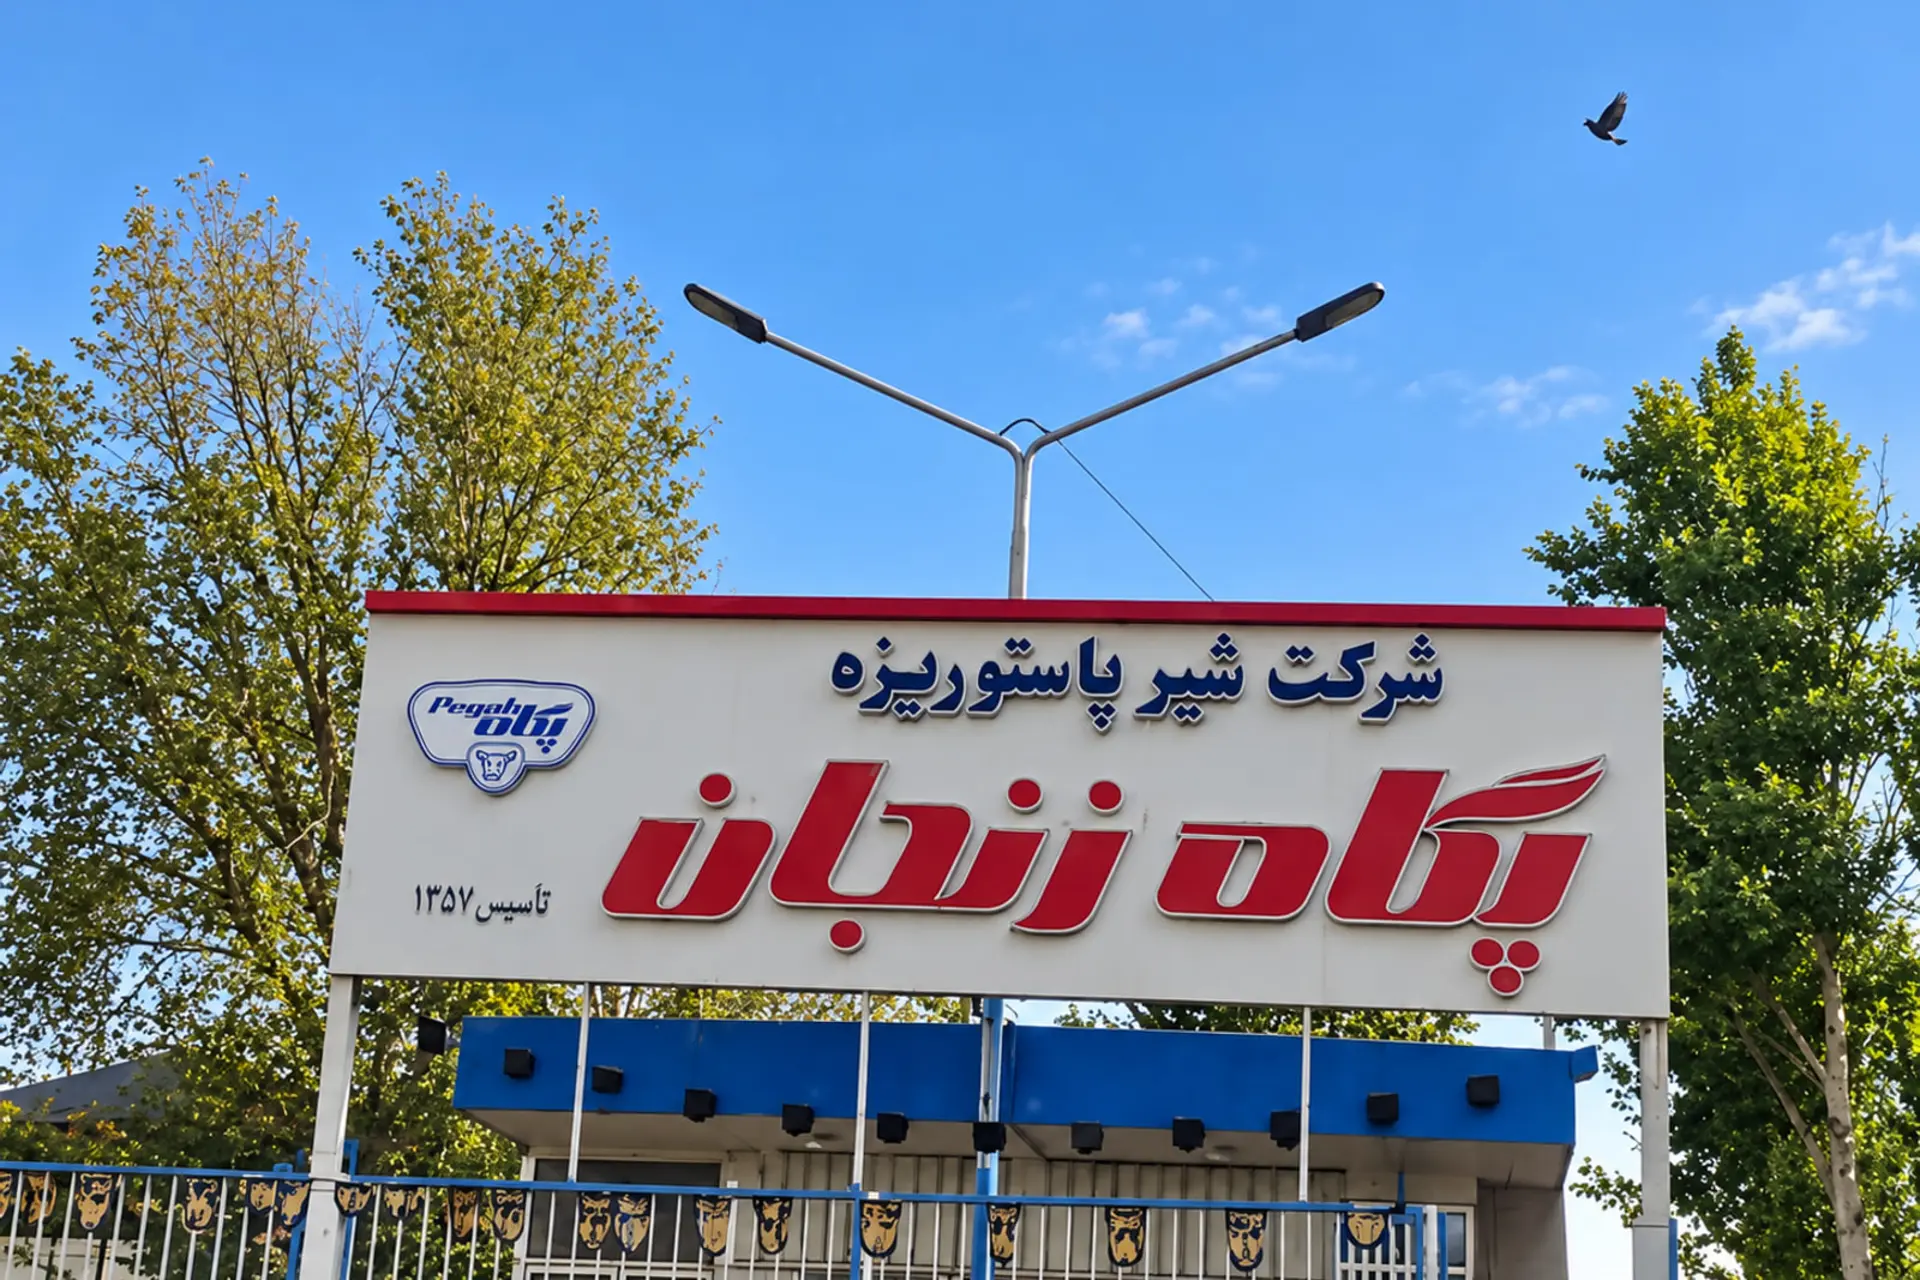
به گزارش زومان، یک شرکت لبنیاتی جدید امروز به جمع شرکتهای بورسی اضافه شد.
۱۰ درصد سهام پگاه زنجان با نماد غزنجان امروز در بازار عرضه اولیه میشود. قیمت هر سهم حداکثر ۶۹۸ تومان قیمتگذاری شده و هر کس میتواند تا ۶۰۰ سهم از این شرکت را خریداری کند.
پگاه زنجان در حالی وارد بورس میشود که لبنیاتیها در هفته اخیر با بازدهی ۳۱ درصدی خودنمایی کردهاند. هفته گذشته صنایع لبنی رضوی با نماد «لبن» وارد بورس شد. حالا با ورود پگاه به ارزش حدود ۱۲۰۰ میلیارد تومان،گروه لبنیاتی بورس در حال رونق گرفتن است.
اما آیا سرمایهگذاری روی پگاه زنجان، به صرفه و سودمند است؟
۲ برابر شدن فروش به لطف تورم
غزنجان عضوی از یک برند شناختهشده و زنجیرهای بزرگ به نام «پگاه» است. زنجیرهای که یک شبکه فروش و کانالهای توزیع گسترده را در اختیار این شرکت قرار میدهد. موضوعی که مهمترین مزیت رقابتی پگاه زنجان از دید مدیران این شرکت است.
پگاه زنجان در ۸ ماه اخیر – از آذر ۱۴۰۴ تا مرداد ۱۴۰۵ – در مجموع ۳.۱۸ همت فروش داشته که نسبت به مدت مشابه سال قبل ۹۸ درصد رشد کرده است. با این حال این افزایش فروش به طور کامل به دلیل تورم و افزایش نرخها بوده و نه افزایش مقدار فروش.
به طوری که حجم تولید و فروش محصولات شرکت ۱ تا ۲ درصد افت کرده است. در حالی که متوسط وزنی نرخ فروش محصولات آن ۱۰۱ درصد افزایش یافته است. بیشترین رشد نرخ فروش نیز مربوط به پنیر پگاه بوده که نرخ فروش آن ۱۷۷ درصد رشد کرده است. رشد بهای تمامشده شرکتهای لبنیاتی به دلیل رشد نرخ شیر خام است که حدود ۷۰ درصد بهای تمامشده محصولات را تشکیل میدهد.
چشمانداز شرکت: حاشیه سود افت خواهد کرد
پگاه زنجان در ۶ ماهه منتهی به خرداد امسال ۱۲۷.۶۶ میلیارد تومان سود خالص داشته که نسبت به سال قبل ۶۴ درصد رشد کرده است.
با این حال حاشیه سود خالص این شرکت – یعنی نسبت سود خالص به درآمد عملیاتی – افت کرده و از ۶.۵ درصد به ۵.۷ درصد رسیده است. به بیان دیگر، در سال قبل شرکت از هر ۱۰۰ تومان فروش، ۶.۵ تومان سود میبرده، در حالی که امسال ۵.۷ تومان سود میبرد.
میانگین حاشیه سود شرکتهای لبنی ۹ درصد است و به طور کلی سطح پایینی دارد. با این حال برخی رقبای غزنجان حاشیه سود بالایی دارند؛ برای مثال حاشیه سود خالص «عالیس» ۵۸ درصد و حاشیه سود خالص «لبن» که - هفته گذشته در بورس عرضه شد – ۳۱ درصد است.
نکته مهم در مورد غزنجان این است که پیشبینی شرکت نشان میدهد حاشیه سود خالص آن در سالهای آینده نیز نه تنها افزایش پیدا نخواهد کرد که حتی نزولی خواهد بود.
طبق پیشبینی شرکت، حاشیه سود خالص آن در سال ۱۴۰۵ به ۵ درصد، در سال ۱۴۰۶ به ۳.۷ درصد و در سال ۱۴۰۷ به ۵.۳ درصد خواهد رسید.
مزیت پگاه زنجان؛ قیمت به صرفه
اما غزنجان یک مزیت مهم دارد. این شرکت را میتوان به صرفهترین نماد لبنیاتی بورس دانست.
منظور از به صرفه بودن نسبت قیمت به سود خالص هر سهم یا P/E پایین است. این شاخص هرچه کمتر باشد، یعنی سود سرمایهگذار نسبت به قیمتی که برای سهم پرداخت کرده زودتر بر میگردد و خرید سهم به صرفهتر است.
نسبت P/E پگاه زنجان - با سود خالص ۱۳۱.۱۶۶ تومان به ازای هر سهم و قیمت ۶۹۸.۲ تومانی که برای عرضه اولیه مشخص شده – حدود ۵.۳ تخمین زده میشود که نسبت به تمام نمادهای لبنیاتی رقیب پایینتر است. از این نظر مهمترین رقیب پگاه زنجان، شرکت عالیس است که P/E آن به ۶.۲ میرسد.
ریسکهای ترازنامه: ۲ برابر شدن بدهی
بررسی ترازنامه پگاه زنجان نشان میدهد بدهی کوتاهمدت آن نیز در یک سال اخیر رشد قابل توجهی داشته است. به طوری که بدهی جاری آن به ۱۰۰۸.۶ میلیارد تومان رسیده و بیش از ۲ برابر شده است.
در مقابل حاشیه امن نقدینگی شرکت کمی پایین است. به طوری که شرکت فقط ۳۵ میلیارد تومان پول نقد در اختیار دارد. به بیان ساده، نقدینگی موجود شرکت کمتر از ۴ درصد بدهیهای کوتاهمدت آن است؛ یعنی اگر شرکت بخواهد تمام بدهیهای نزدیک خود را پرداخت کند، بخش کوچکی از آن را میتواند از محل پول نقد فعلی تأمین کند و برای تأمین بقیه باید به جریان فروش، دریافت مطالبات یا منابع دیگر تکیه کند. البته باید توجه کرد که شرکتهای تولیدی معمولاً با جریان فروش روزانه، دریافت از مشتریان و خرید نسیه مواد اولیه کار میکنند و قرار نیست کل بدهی را همان لحظه با وجه نقد بپردازند. اما به طور کلی میتوان گفت که وابستگی شرکت به جریان نقد عملیاتی در سطح بالایی قرار دارد.
در نهایت ترکیب ریسکهای بنیادی شرکت، چشمانداز نه چندان امیدوارکننده آن و از سمت دیگر قیمت به صرفه آن، نشان میدهد خرید غزنجان در عرضه اولیه به صورت کوتاهمدت میتواند انتخاب خوبی باشد، اما سرمایهگذاری بلندمدت در آن نیازمند بررسی دقیقتر فعالیت شرکت با توجه به گزارشهای مالی آتی است.
به نظر شما سهام پگاه زنجان چقدر سودده خواهد بود؟