افزایش هزینه ساخت و تورم مصالح، سهم آورده متقاضیان مسکن ملی را به یک میلیارد تومان رسانده و پرداخت آن را برای خانوارها دشوار کرده است.
به گزارش زومان، مسئله نهضت ملی مسکن دیگر فقط سرعت ساختوساز نیست؛ فاصله میان هزینه ساخت خانه و توان پرداخت خانوارها به یکی از چالشهای اصلی این طرح تبدیل شده است. تورم مصالح ساختمانی، تأخیر در تأمین تسهیلات بانکی و افزایش آورده متقاضیان، شرایطی ایجاد کرده که حتی پروژههای نیمهساخته نیز برای ادامه کار با مشکل روبهرو هستند.
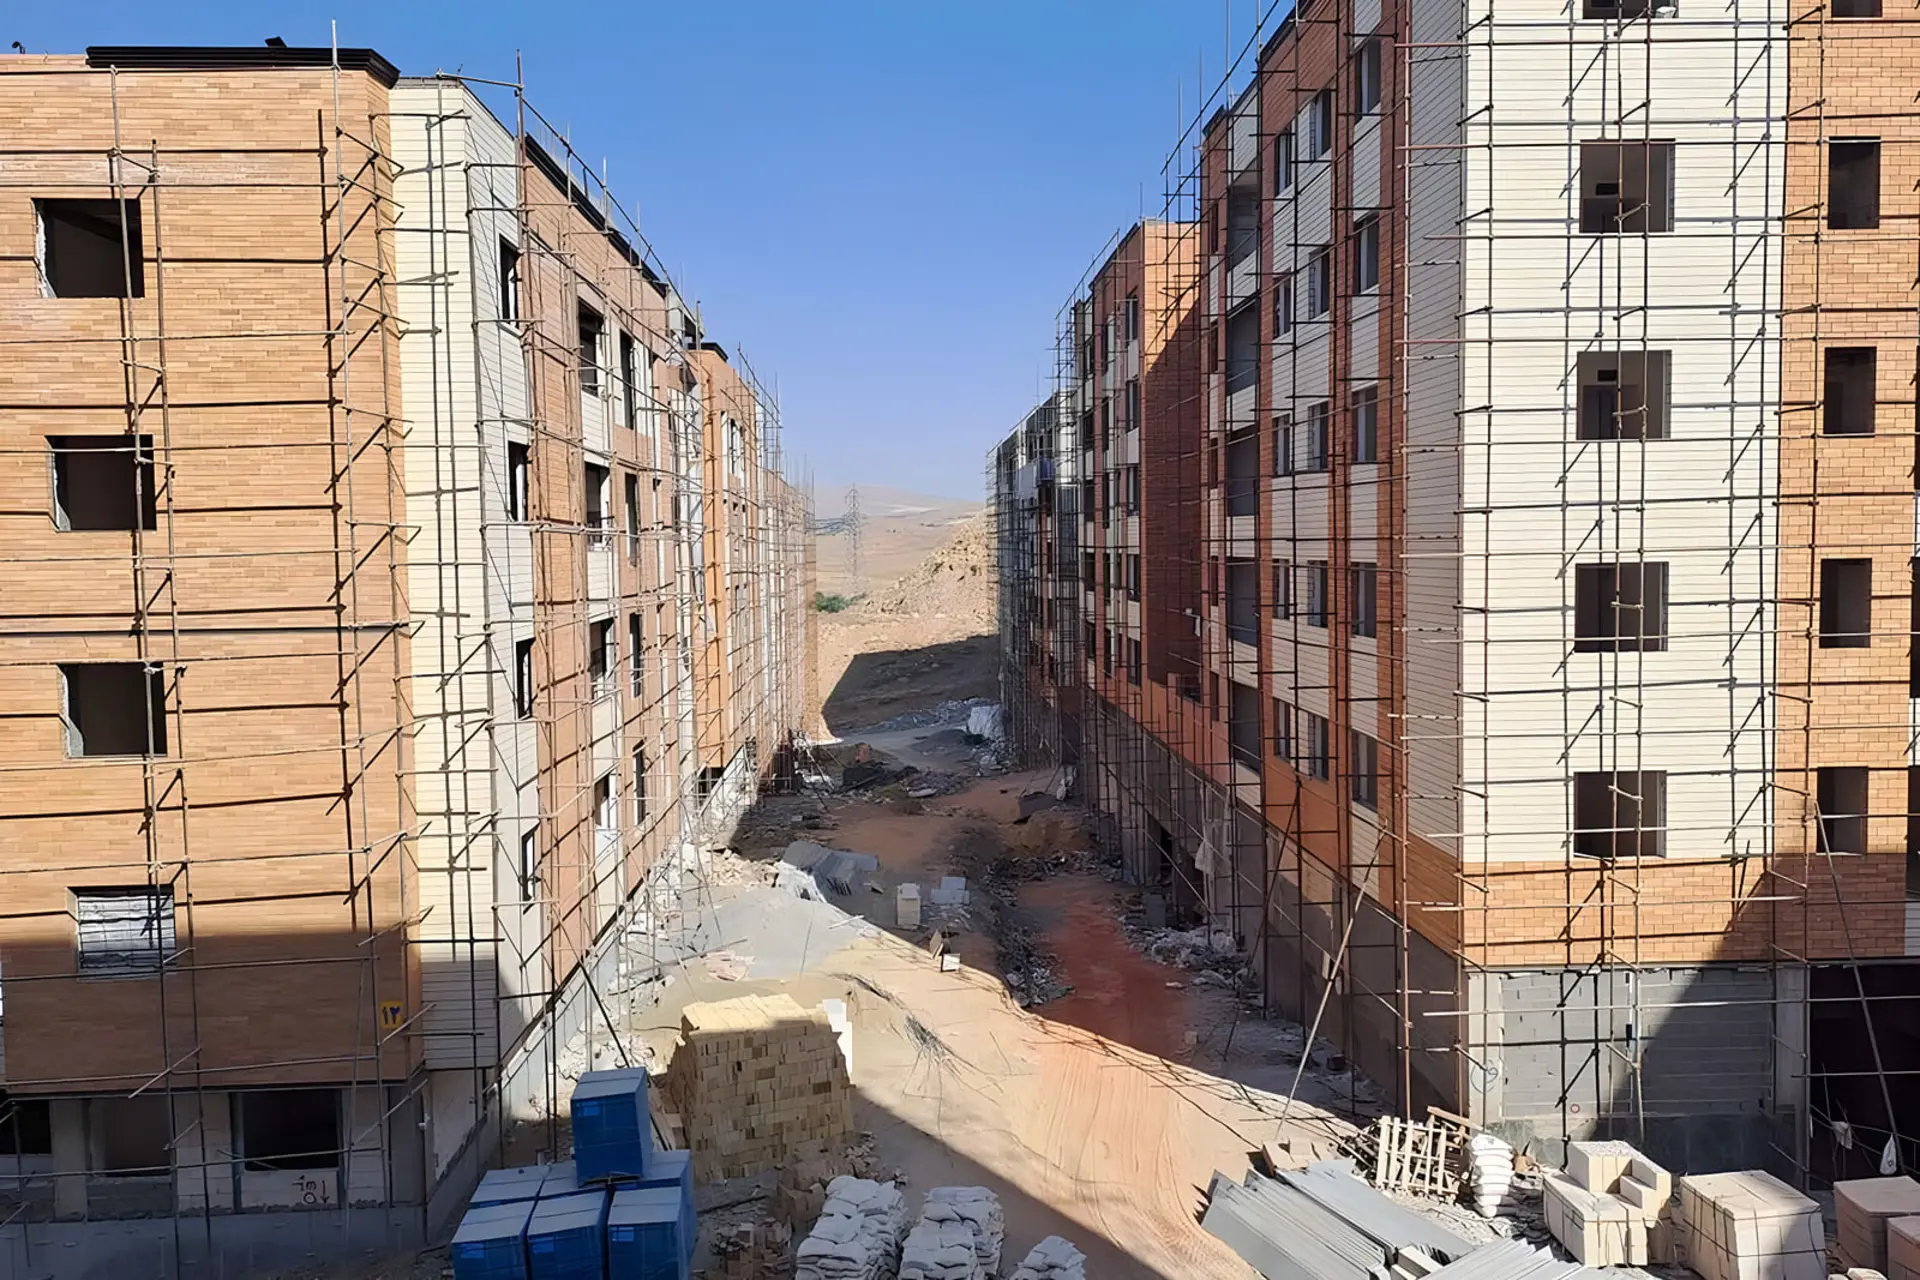
رضا خالقی، مدیرکل راه و شهرسازی استان تهران، در گفت و گو با تسنیم اعلام کرده که پروژه ۵۴۰۰ واحدی آبشناسان رباطکریم به پیشرفت فیزیکی ۵۰ درصدی رسیده، اما برخی بخشهای آن به دلیل پرداخت نکردن آورده از سوی متقاضیان یا کمکاری سازندگان متوقف شدهاند.
به گفته او، میانگین واریزی متقاضیان حدود ۴۰۰ میلیون تومان است؛ درحالیکه این رقم باید به حدود یک میلیارد تومان برسد.
به بیان ساده، خانواری که تاکنون ۴۰۰ میلیون تومان برای خانه خود پرداخت کرده، اکنون با فاصلهای حدود ۶۰۰ میلیون تومان تا آورده مورد انتظار روبهروست؛ آن هم در شرایطی که قیمت نهایی واحد هنوز مشخص نیست.
خانهای که قرار بود با ۳۲۰ میلیون تومان آورده ساخته شود
برای درک ابعاد این تغییر، باید به سالهای ابتدایی نهضت ملی مسکن برگشت.
براساس گزارش تسنیم در مهر ۱۴۰۴، در آغاز طرح قرار بود متقاضیان با پرداخت هشت قسط ۴۰ میلیون تومانی، مجموعاً ۳۲۰ میلیون تومان آورده تأمین کنند و باقی هزینه از طریق تسهیلات بانکی پوشش داده شود.
اما افزایش هزینه ساخت، این محاسبات را تغییر داد. در همان گزارش آمده بود که آورده برخی واحدهای تحویلشده در تهران به حدود ۱.۲ میلیارد تومان رسیده است.
اکنون در پروژه آبشناسان رباطکریم نیز رقم مورد انتظار به یک میلیارد تومان رسیده؛ یعنی بیش از سه برابر آوردهای که در ابتدای طرح برای متقاضیان در نظر گرفته میشد.
البته رقم اولیه ۳۲۰ میلیون تومان یک برآورد مربوط به آغاز طرح بود و الزاماً قیمت قطعی و قراردادی تمام واحدها محسوب نمیشد. بااینحال، فاصله آن با ارقام امروز نشان میدهد برنامهریزی مالی اولیه تا چه اندازه تحت تأثیر افزایش هزینهها قرار گرفته است.
این فشار برای یک خانوار حقوقبگیر چقدر است؟
براساس مصوبه شورای عالی کار، حداقل دستمزد پایه ماهانه کارگران در سال ۱۴۰۵ حدود ۱۶.۶ میلیون تومان تعیین شده است.
با چنین دستمزدی، تأمین ۶۰۰ میلیون تومان آورده باقیمانده معادل حدود ۳۶ ماه حقوق پایه یک کارگر است؛ آن هم اگر فرض کنیم تمام درآمد او بدون کسر حتی یک تومان برای هزینههای زندگی پسانداز شود.
این مقایسه به معنای آن نیست که تمام متقاضیان نهضت ملی مسکن حداقلبگیر هستند، اما مقیاس فشار مالی تحمیلشده به خانوارهای کمدرآمد را روشن میکند.
برای خانوادهای که همزمان اجارهخانه، خوراک، حملونقل و سایر هزینههای زندگی را پرداخت میکند، تأمین چندصد میلیون تومان سرمایه جدید میتواند به مانعی جدی برای ادامه مشارکت در طرح تبدیل شود.
تورم ساختوساز چگونه متقاضیان را عقب انداخت؟
یکی از عوامل مهم افزایش آورده، رشد هزینه ساخت مسکن است.
براساس اطلاعات مرکز آمار ایران درباره نهادههای ساختمانی شهر تهران، قیمت این نهادهها در بهار ۱۴۰۵ نسبت به فصل مشابه سال قبل ۱۰۶.۸ درصد افزایش داشته است.
تورم فصلی نهادههای ساختمانی نیز به ۲۰.۷ درصد رسیده؛ به این معنا که قیمت مجموعه مصالح و خدمات موردنیاز ساختوساز تنها در فاصله زمستان تا بهار بیش از یکپنجم افزایش یافته است.
شاخص یادشده مربوط به شهر تهران است و نمیتوان آن را مستقیماً معادل افزایش هزینه پروژه رباطکریم دانست؛ بااینحال، تصویر روشنی از شدت فشار تورمی بر صنعت ساختمان در منطقه ارائه میکند.
نتیجه چنین تورمی آن است که تأخیر در ساخت دیگر فقط زمان تحویل خانه را عقب نمیاندازد، بلکه ممکن است هزینه تکمیل همان ساختمان را نیز افزایش دهد.
پروژهای که به دلیل کمبود منابع مالی متوقف میشود، چند ماه بعد برای خرید مصالح، پرداخت دستمزدها و ادامه عملیات اجرایی به پول بیشتری نیاز خواهد داشت.
به این ترتیب، یک چرخه پرهزینه شکل میگیرد: کمبود منابع مالی به کندشدن ساخت منجر میشود، تأخیر هزینهها را افزایش میدهد و افزایش هزینهها دوباره پرداخت آورده بیشتر را به متقاضیان تحمیل میکند.
این سازوکار توضیح میدهد چرا تأخیر در پروژههای ساختمانی تورمی میتواند به مشکلی بزرگتر از عقبافتادن زمان تحویل تبدیل شود.
نقش بانکها در افزایش آورده مردم چیست؟
بااینحال، تمام مشکل را نمیتوان به تورم مصالح ساختمانی نسبت داد.
نهضت ملی مسکن از ابتدا بر ترکیب دو منبع مالی استوار بود: آورده متقاضیان و تسهیلات بانکی. اختلال در تأمین هرکدام از این منابع میتواند جریان ساخت را مختل کند.
حبیبالله طاهرخانی معاون وزیر راه و شهرسازی مهر سال گذشته توضیح داده بود که برخی پروژههای نهضت ملی مسکن، از جمله در رباطکریم و پرند، باوجود آغاز عملیات ساختمانی، هنوز به تسهیلات بانکی متصل نشده بودند.
او تأکید کرده بود که وقتی صورتوضعیت پیمانکار بهموقع پرداخت نشود، هزینههای ناشی از تعدیل قرارداد نیز به پروژه اضافه میشود و در نهایت فشار بیشتری بر متقاضیان وارد خواهد شد.
این اظهارات نشان میدهد افزایش آورده همیشه صرفاً ناشی از گرانشدن مستقیم مصالح نیست؛ تأخیر در تأمین مالی نیز میتواند هزینه ساخت را بالا ببرد.
در عمل، وقتی سهم بانک در موعد مناسب تأمین نشود، مدیران پروژه برای جلوگیری از توقف کار به دریافت آورده بیشتر از خانوارها روی میآورند. اما اگر خانوار توان پرداخت نداشته باشد، همان تأخیر با شدت بیشتری تکرار میشود.
این مسئله در پروژههایی که برای گروههای کمدرآمد طراحی شدهاند، اهمیت بیشتری دارد؛ زیرا چنین خانوارهایی معمولاً امکان تأمین سریع منابع مالی اضافی را ندارند.
وام ۸۵۰ میلیون تومانی مشکل را حل میکند؟
دولت تلاش کرده با افزایش سقف تسهیلات بانکی، بخشی از فشار مالی پروژههای نهضت ملی مسکن را کاهش دهد.
هیئت عالی بانک مرکزی در مرداد ۱۴۰۵ با افزایش سقف فردی تسهیلات طرحهای حمایتی مسکن از ۶۵۰ میلیون به ۸۵۰ میلیون تومان موافقت کرد.
این تغییر به معنای پرداخت ۸۵۰ میلیون تومان تسهیلات جدید علاوه بر وام قبلی نیست؛ بلکه سقف کل تسهیلات برای پروژههای مشمول افزایش یافته و مابهالتفاوت آن میتواند در قالب وام تکمیلی پرداخت شود.
اما در اجرای این تصمیم یک نکته مهم وجود دارد.
علی خورسندیان مدیرعامل بانک مسکن در مهرماه اعلام کرده بود پروژههایی که پیشرفت فیزیکی آنها از ۶۵ درصد عبور کرده، میتوانند برای دریافت مابهالتفاوت تسهیلات تا سقف ۸۵۰ میلیون تومان اقدام کنند.
مطابق آمار وزارت راه و شهرسازی، تا پایان شهریور ۱۴۰۵ حدود ۱۵۷ هزار واحد نهضت ملی مسکن در کشور از مرز پیشرفت فیزیکی ۶۵ درصد عبور کرده بودند.
در این میان، میانگین پیشرفت پروژه آبشناسان رباطکریم تنها ۵۰ درصد اعلام شده است.
بنابراین هنوز روشن نیست تمام بخشهای این پروژه چگونه و در چه زمانی میتوانند از تسهیلات تکمیلی بهرهمند شوند.
چرا برخی متقاضیان از نهضت ملی مسکن انصراف میدهند؟
مدیرکل راه و شهرسازی استان تهران تأیید کرده که برخی متقاضیان پروژه آبشناسان انصراف دادهاند و قرار است از ظرفیت خالی ایجادشده برای جابهجایی متقاضیان پروژههای غیرفعال استفاده شود.
اما مسئله انصراف فقط به نداشتن پول کافی محدود نمیشود.
وقتی متقاضی نمیداند مجموع آورده او در نهایت چقدر خواهد شد، چه زمانی خانه تحویل میگیرد و آیا پس از پرداخت مبلغ فعلی دوباره با درخواست پول بیشتر مواجه خواهد شد یا نه، تصمیمگیری مالی دشوارتر میشود.
این نگرانی در اظهارات تازه مدیرکل راه و شهرسازی استان تهران نیز دیده میشود؛ او اعلام کرده که در شرایط کنونی امکان پیشبینی قیمت تمامشده نهایی واحدها وجود ندارد.
به بیان دیگر، از خانوارها انتظار میرود آورده خود را به حدود یک میلیارد تومان برسانند، درحالیکه هنوز نمیتوانند با قطعیت بدانند این آخرین مبلغ درخواستی خواهد بود.
این عدم قطعیت، در کنار فشار مالی و تأخیر در تحویل، میتواند انگیزه ادامه مشارکت را کاهش دهد؛ هرچند برای تعیین سهم دقیق هر عامل در انصرافها، اطلاعات بیشتری از متقاضیان لازم است.