برخی برآوردها فروش نفت ایران در دوره محاصره را نزدیک به صفر اعلام کردهاند. آیا صادرات نفت ایران واقعا متوقف شده است؟
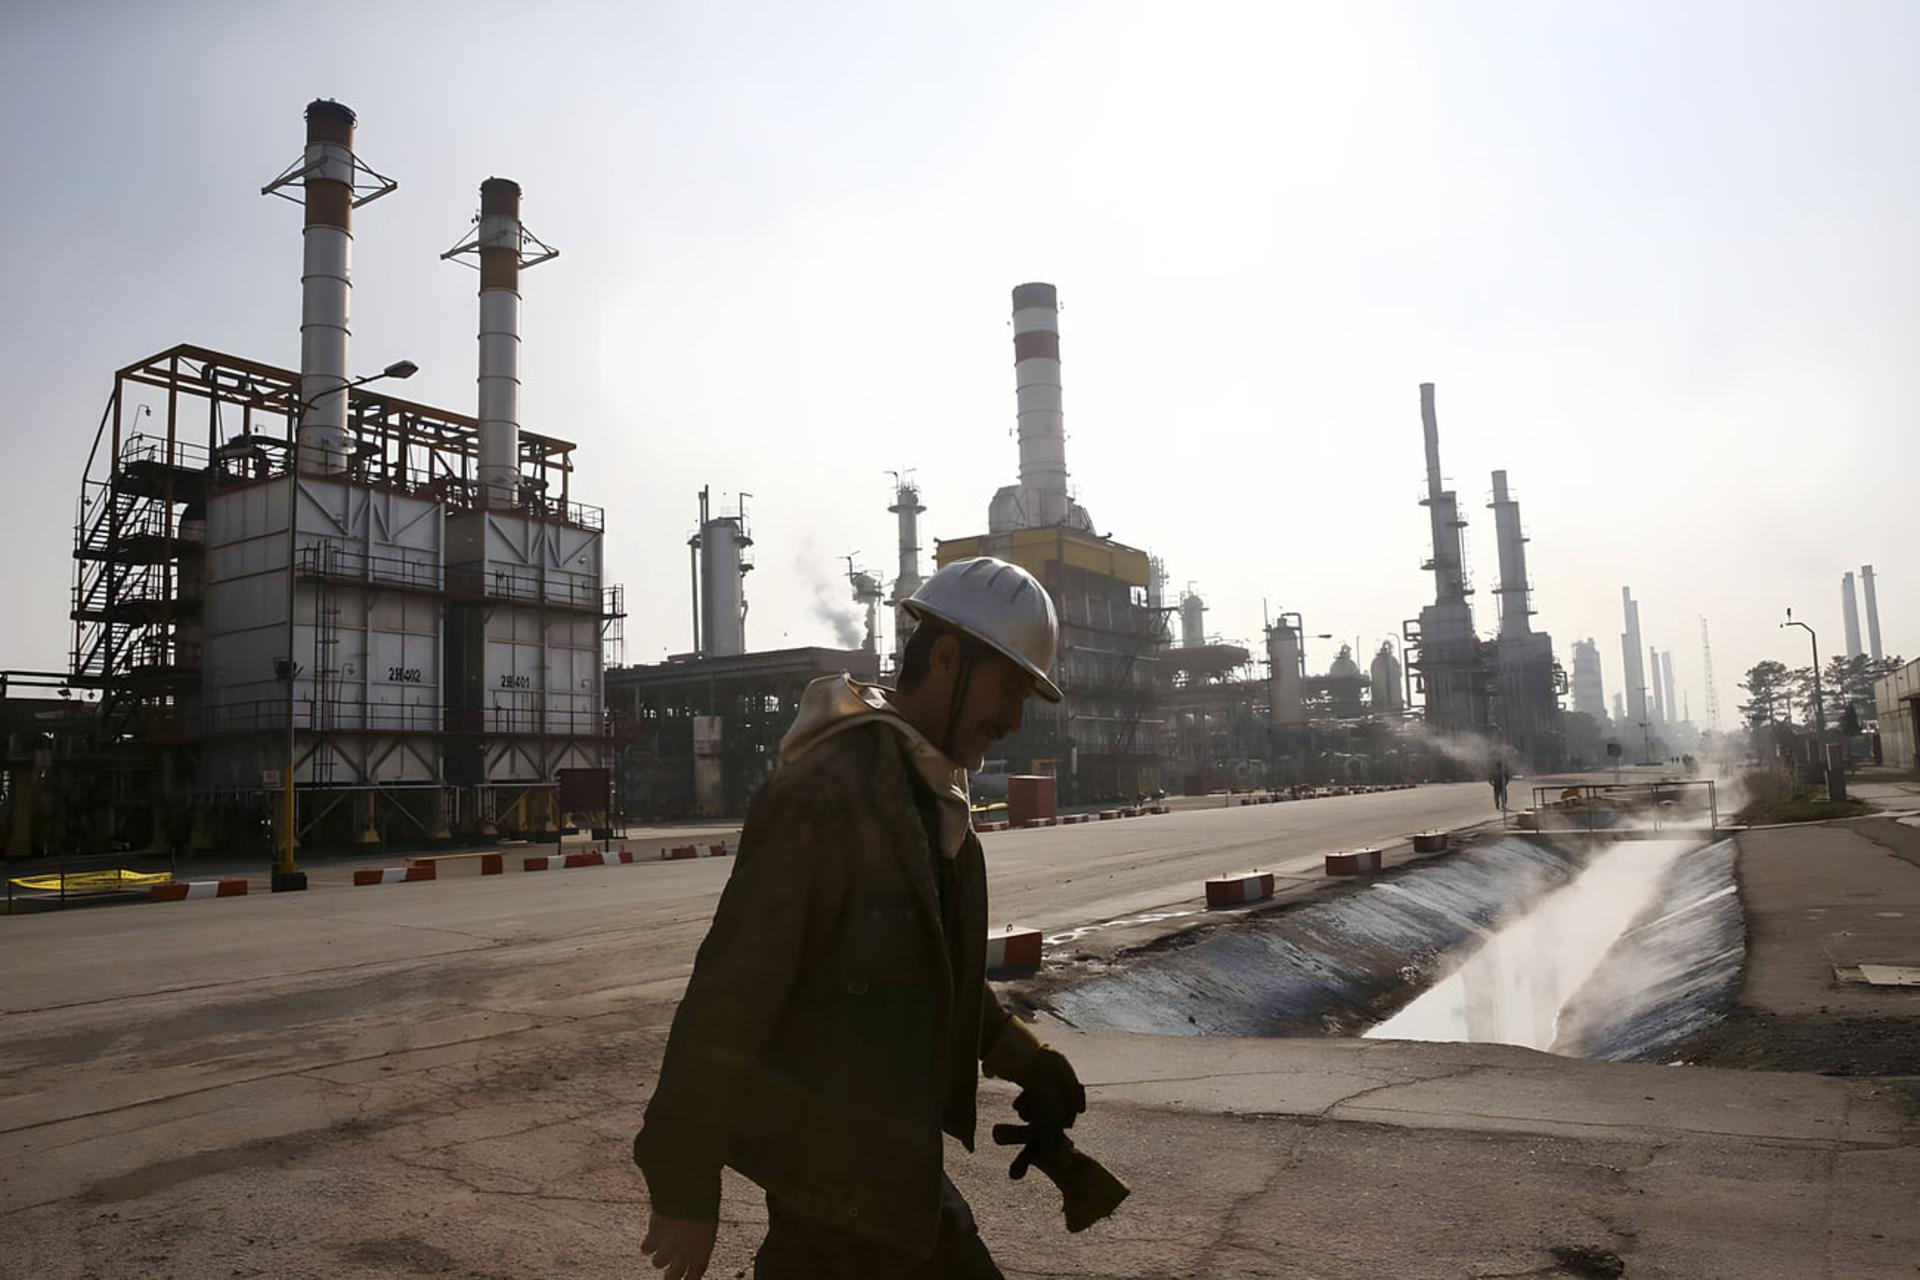
محاصره دریایی آمریکا، مسیر اصلی فروش نفت ایران را مختل کرده است. برآورد شرکتهای ردیابی نفتکش نشان میدهد بارگیری نفت ایران در مرداد بهشدت کاهش یافته و در شهریور، نیز این روند ادامه داشته است. این اتفاق میتواند فشار بر درآمدهای ارزی دولت را افزایش دهد؛ فشاری که در صورت تداوم، تأمین کسری بودجه را دشوارتر میکند.
مرداد؛ بارگیری ادامه داشت، اما صادرات مختل شد
به گزارش رویترز در اول سپتامبر، شرکتهای ردیابی نفتکش کپلر و ورتکسا برآورد کرده بودند ایران در مرداد روزانه حدود ۲۲۰ تا ۲۵۵ هزار بشکه نفت خام و میعانات گازی بارگیری کرده است. این رقم در تیر حدود ۷۴۰ هزار بشکه و در اسفند حدود دو میلیون بشکه در روز بود. اما بارگیری به معنای صادرات موفق نیست. بر اساس همین گزارش، از زمان بازگشت محاصره دریایی آمریکا در ۲۳ تیر، محموله تازهای از نفت خام ایران نتوانسته از تنگه هرمز عبور کند و به چین برسد؛ کشوری که مهمترین مشتری نفت ایران است.
با اینحال برخی منابع دیگر میگویند صادرات ایران در مرداد به ۲۰۰ هزار بشکه هم نرسیده است.
شهریور؛ صادرات نفت خام به صفر رسید
بر اساس گزارش رسمی کپلر در سپتامبر، از ۲۵ اوت بارگیری تازه نفت خام ایران ثبت نشده و در شهریور هیچ محمولهای از نفت خام ایران از محدوده محاصره خارج نشده است. کپلر میگوید این نخستین بار از آغاز دادههای ردیابی این شرکت در سال ۲۰۱۳ است که صادرات نفت خام ایران برای یک ماه کامل به صفر میرسد.
رویترز در گزارش ۱۶ اکتبر نیز به نقل از کپلر تأیید کرده که صادرات نفت خام ایران در شهریور به صفر رسیده است؛ هرچند صادرات محدود برخی فرآوردهها، از جمله گاز مایع و سوخت جت، همچنان ادامه داشته است.
شاید این ادعاها با صحبتهای عبدالناصر همتی، رئیس کل بانک مرکزی همخوانی داشته باشد که در ۲۸ مرداد گفته بود:
درآمد ما از فروش نفت صفر شده؛ یک واقعیتی است که نفت صادر نمیکنیم
صحبت همتی احتمالا ناظر بر وصول درآمد نفتی بوده که در شرایط تحریمی و محاصره حاکم بوده است. با اینحال، برخی برآوردها حاکی از آن است که صادرات نفت ایران از محل منابع شناور همچنان وجود داشته و در حدود ۸۰ هزار بشکه در روز بوده است.
بر اساس گزارش اول سپتامبر رویترز به نقل از معاملهگران، محمولههایی برای تحویل در ماههای سپتامبر و اکتبر به چین پیشنهاد شده است. با این حال، به گفته این فعالان بازار، با متوقف شدن ورود عرضههای جدید، ذخایر شناورِ خارج از خلیج فارس رو به کاهش گذاشته و در نتیجه، حجم موجود نسبت به ماههای تیر و مرداد افت کرده است. طبق دادههای ورتکسا، ذخایر نفت خام ایران در انبارهای شناورِ غرب خط محاصره از ۳۵.۵ میلیون بشکه در پایان تیرماه به ۴۱.۷ میلیون بشکه در شهریور افزایش یافته است؛ هرچند مجموع نفت شناور ایران از ۱۳۵ میلیون بشکه در پایان تیر به ۱۰۷ میلیون بشکه در ابتدای شهریور کاهش یافته است.
شوک نفتی چه اثری بر بودجه دولت دارد؟
کاهش صادرات، اگر ادامه پیدا کند، درآمد ارزی دولت را محدود میکند و تأمین منابع ریالی بودجه را نیز دشوارتر خواهد کرد.
البته نمیتوان میزان دقیق درآمد ازدسترفته را تنها از روی آمار بارگیری یا عبور نفتکشها محاسبه کرد؛ قیمت فروش، تخفیفها، هزینه انتقال و زمان دریافت پول نیز اهمیت دارند. اما به هر حال دولت در بودجه ۱۴۰۵ حساب کرده بود که بتواند روزی بیش از یک میلیون و ۷۰۰ هزار بشکه نفت بفروشد. حال این رقم را با آمارهای مرداد و شهریور مقایسه کنید. تازه اگر حرف همتی را مبنا قرار دهیم، وصول درآمد ارزی تقریبا صفر شده است. در چنین شرایطی، دولت ممکن است ناچار شود از منابع دیگری برای جبران کسری استفاده کند؛ مسیری که اگر به افزایش تأمین مالی پولی منجر شود، میتواند فشار تورمی را بیشتر کند.
برای بازار ارز چه اتفاقی میافتد؟
کاهش درآمد ارزی، قدرت سیاستگذار ارزی را از بین نمیبرد، اما هزینه حفظ نرخ ارز و مدت زمانی را که میتواند از آن دفاع کند، تغییر میدهد. در چنین وضعی، بانک مرکزی همچنان میتواند با عرضه ارز موجود، محدود کردن تقاضا و اولویتبندی واردات، نوسان بازار را برای مدتی مهار کند؛ اما نمیتواند با مداخله، جریان درآمدی را که دیگر وارد کشور نمیشود جایگزین کند. پژوهش صندوق بینالمللی پول درباره مداخله ارزی در شرایط ذخایر محدود نشان میدهد که اثربخشی مداخله به سطح ذخایر قابلاستفاده وابسته است و وقتی ذخایر به محدودیت مؤثر نزدیک شوند، دفاع از نرخ ارز دشوارتر میشود.
در این شرایط، بازار ارز لزوماً از کنترل سیاستگذار خارج نمیشود، اما کنترل او میتواند از تعیین مسیر نرخ به مدیریت سرعت افزایش و مهار نوسانهای مقطعی محدود شود. اگر عرضه ارز افت کند و تقاضا برای واردات، خروج سرمایه یا حفظ ارزش داراییها بالا بماند، بانک مرکزی ناچار است میان مصرف ذخایر برای کنترل نرخ، محدود کردن تخصیص ارز و پذیرفتن تعدیل نرخ، تعادل برقرار کند. تجارب قبلی هم نشان میدهند که نرخهای ترجیحی و محدودیتهای ارزی ممکن است فشار را در کوتاهمدت جابهجا کنند، اما در صورت تداوم عدمتعادل، اثربخشیشان محدود است.
بنابراین، بدون داده شفاف درباره ذخایر واقعی قابلدسترس و میزان ارزی که عملاً به بازار عرضه میشود، نمیتوان با دقت گفت سیاستگذار ارزی چند درصد بازار را در اختیار دارد یا تا چه سطحی قادر به دفاع از نرخ است؛ اما هرچه افت درآمد ارزی پایدارتر باشد، توان او برای تثبیت بلندمدت نرخ کمتر و احتمال اتکای بیشتر به کنترل تقاضا و سهمیهبندی بالاتر میرود.