
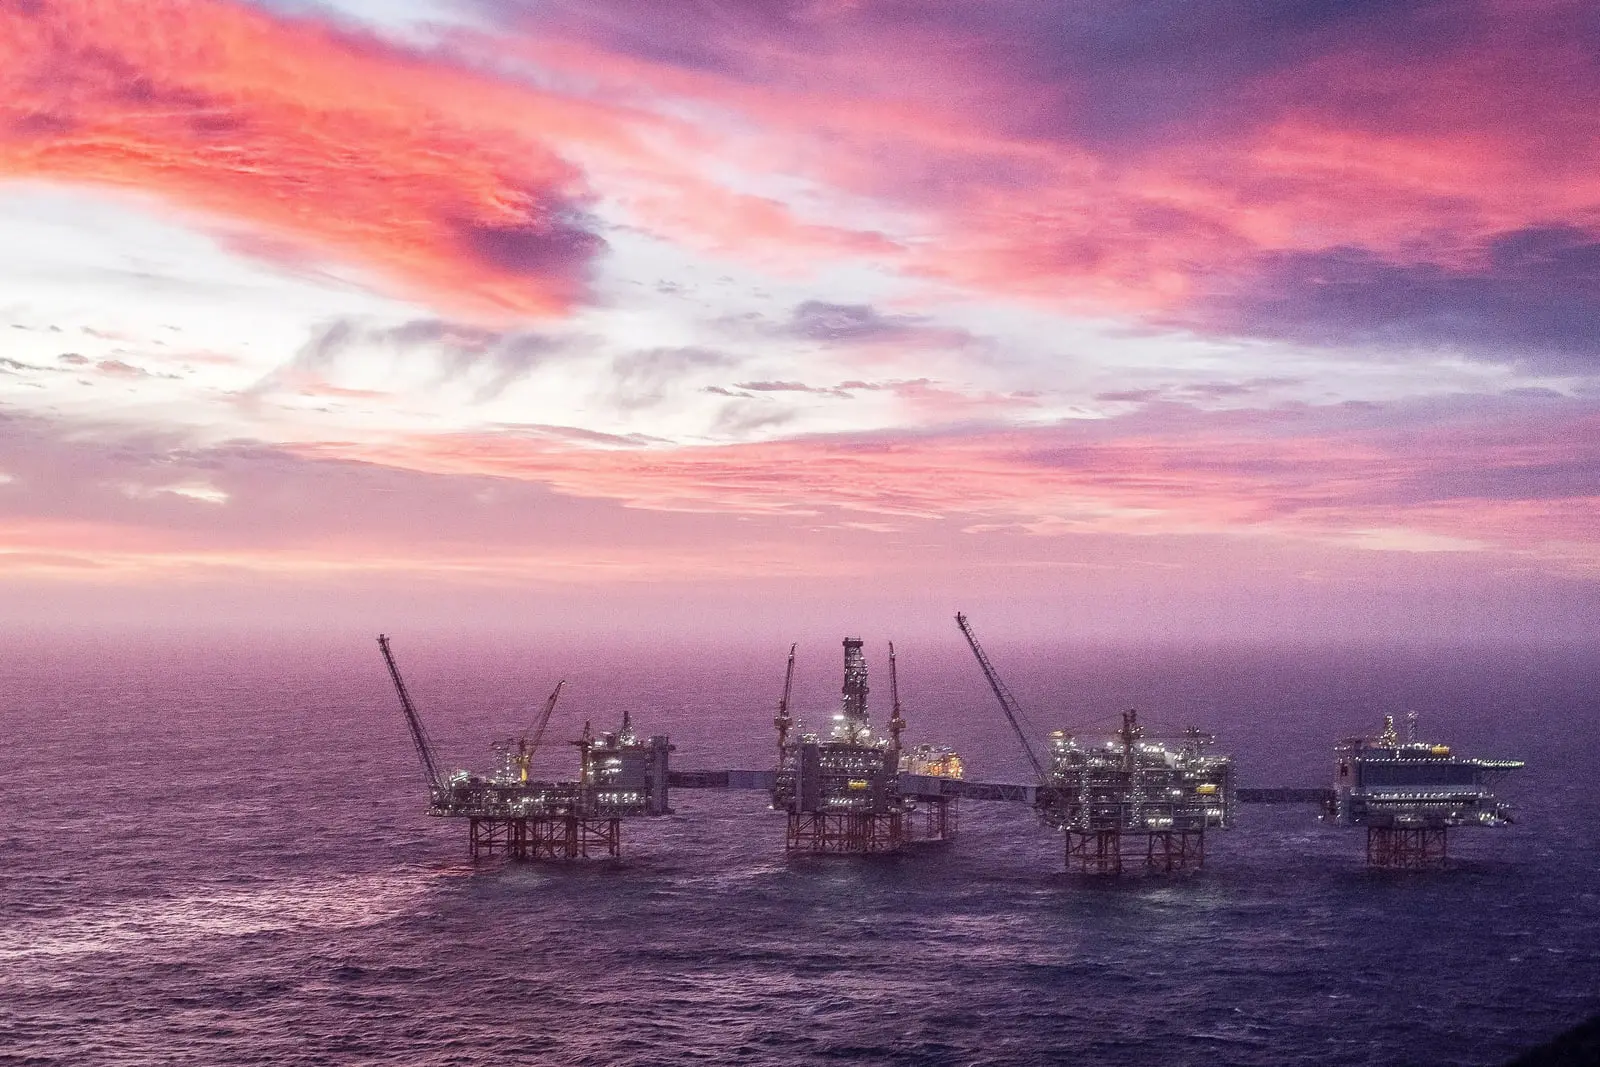
نروژ وقتی به نفت رسید، یک سؤال ساده داشت: با این همه پول چه کنیم که وقتی نفت تمام شد، پول هم تمام نشده باشد؟
فرض کنید همین فردا صبح دولت اعلام کند درآمد نفتی کشور چند برابر شده است. احتمالاً خیلی زود سؤالها شروع میشود: قرار است حقوقها بالا برود؟ یارانهها بیشتر میشود؟ پروژههای عمرانی راه میافتد؟ نرخ ارز چه میشود؟ اصلاً چرا پول نفت را خرج نکنیم وقتی همین حالا به آن نیاز داریم؟
نروژ حدود نیم قرن پیش با همین وسوسه روبهرو شد. نفت پیدا شده بود، پول زیادی در راه بود و کشور میتوانست خیلی بیشتر خرج کند. اما نروژیها یک سؤال دیگری را پرسیدند: اگر این پول را امروز خرج کنیم، فردا چه چیزی برایمان میماند؟ جوابی که دادند، یکی از معروفترین تجربههای مدیریت ثروت نفتی در جهان شد.
نفت آمد، اما نروژ تصمیم گرفت همه پولش را خرج نکند
به گزارش زومان، ماجرای نفت نروژ از سال ۱۹۶۹ جدی شد؛ زمانی که میدان نفتی اکوفیسک در دریای شمال کشف شد. چند سال بعد، استخراج تجاری نفت سرعت گرفت و پولی وارد کشور شد که تا آن زمان در چنین مقیاسی وجود نداشت. اما یک واقعیت را نمیشد نادیده گرفت: نفت، برخلاف مالیات یا درآمد ثابت یک کسب و کار، قرار نیست برای همیشه باشد.
مثلا تصور کنید یک خانواده ناگهان یک زمین بسیار گرانقیمت به ارث ببرد. اگر زمین را بفروشد و همه پولش را خرج کند، چند سالی زندگیاش خیلی بهتر میشود. خانه میخرد، ماشین عوض میکند، سفر میرود و شاید دیگر نگران خیلی از هزینهها نباشد. اما وقتی پول تمام شد، شاید زمین هم دیگر وجود نداشته باشد.
یک راه دیگر این است که بخشی از پول را کنار بگذارد و سرمایهگذاری کند؛ طوری که اصل دارایی باقی بماند و درآمدش به مرور خرج شود.
نروژ تقریباً با همین رویکرد به نفت نگاه کرد. در سال ۱۹۹۰ «صندوق بازنشستگی دولتی جهانی» (Government Pension Fund Global) را راه انداخت و در سال ۱۹۹۶ نخستین انتقال خالص درآمد نفتی به این صندوق انجام شد.
ضمیمهاش هم یک قانون ساده گذاشت: دولت نباید هرچه از نفت درمیآورد، همانجا خرج کند. قرار شد فقط بخشی از بازده بلندمدت پولی را که در صندوق جمع شده بود، وارد بودجه کند.
این قاعده ابتدا بر اساس بازده واقعی ۴ درصدی طراحی شده بود و بعد به ۳ درصد تغییر کرد.
یعنی اگر کشوری ۱۰ میلیارد دلار پول در اختیار داشته باشد، قرار نیست هر سال همان ۱۰ میلیارد را خرج کند. اصل پول میماند و فقط بخشی از سودی که آن پول میسازد، میتواند وارد هزینههای جاری کشور شود.
نروژ فقط نفت را مدیریت نکرد؛ آدمهایی را که قرار بود نفت را مدیریت کنند هم از هم جدا کرد
اما ماجرا فقط «خرج نکردن» نیست. پول زیاد، اگر دست ساختار اشتباهی بیفتد، خیلی زود میتواند تبدیل به دردسر شود. نروژ از همان ابتدا تلاش کرد مشخص باشد چه کسی سیاست نفتی را تعیین میکند، چه کسی بر فعالیتهای نفتی نظارت دارد و چه کسی در این صنعت کار تجاری انجام میدهد.
وزارت نفت و انرژی مسئول سیاستگذاری است. نهادهای تخصصی وظایف فنی و نظارتی دارند و شرکت نفتی دولتی نروژ، یعنی «اکوینور» (Equinor)، در فعالیتهای تجاری حضور دارد. دولت هم از طریق «منافع مالی مستقیم دولت» (SDFI) در بخشی از پروژههای نفتی سهم دارد.
این تفکیک شاید روی کاغذ ساده به نظر برسد، اما اهمیت زیادی دارد. قرار نیست یک نفر هم قانونگذار باشد، هم ناظر و هم کسی که از اجرای همان قانون پول درمیآورد.
نروژ از طرف دیگر مالیات سنگینی هم روی صنعت نفت گذاشت. طبق ساختار مالیاتی این کشور، شرکتهای نفتی در مجموع با نرخ نهایی ۷۸ درصدی مالیات مواجهاند؛ ۲۷ درصد مالیات عمومی شرکتها و ۵۱ درصد مالیات ویژه نفت.
البته دولت برای هزینههای اکتشاف و توسعه نیز سازوکارهایی برای تقسیم ریسک در نظر گرفته است. یعنی اگر شرکتی برای پیدا کردن نفت هزینه کند و به نتیجه نرسد، تمام ریسک این هزینه را به تنهایی تحمل نمیکند.
در واقع نروژ از ابتدا تلاش کرد سهم دولت از نفت بالا باشد، اما در عین حال شرایطی ایجاد کند که شرکتها همچنان انگیزه سرمایهگذاری داشته باشند.
چرا نروژ پول نفت را در کشور خودش خرج نکرد؟
اینجا شاید جالبترین قسمت داستان شروع شود.
فرض کنید ناگهان مقدار زیادی پول وارد یک اقتصاد شود. مردم و دولت پول بیشتری برای خرید کالا، ساختوساز، مسکن و خدمات دارند. تقاضا بالا میرود و وقتی عرضه نمیتواند با همان سرعت خودش را بالا بکشد، قیمتها هم بالا میروند.
از طرف دیگر، اگر رونق نفت باعث تقویت پول ملی شود، کالاهای تولید داخل برای خریداران خارجی گرانتر میشوند. در نتیجه ممکن است بخشهایی مثل صنعت، کشاورزی یا صادرات غیرنفتی، در رقابت با نفت عقب بمانند.
اقتصاددانها برای بخشی از این اتفاق یک اسم دارند: «بیماری هلندی» (Dutch Disease).
نروژ نمیخواست پول نفت را یکباره وارد اقتصاد خودش کند. به همین دلیل بخش بزرگی از درآمد نفتی را به خارج از کشور برد و آن را در بازارهای جهانی سرمایهگذاری کرد.
به زبان ساده، پولی که از فروش نفت به دست میآید، قرار نیست حتماً تبدیل به یک پروژه بزرگ در داخل کشور شود. ممکن است تبدیل به سهام یک شرکت در آمریکا، اوراق قرضه یک کشور دیگر یا داراییهای مختلف در گوشه دیگری از جهان شود.
در نیمه نخست ۲۰۲۶ حدود ۷۲ درصد داراییهای صندوق در سهام و حدود ۲۶ درصد در اوراق با درآمد ثابت قرار داشت.
این یعنی نفتی که از زیر دریای شمال بیرون آمده، میتواند در نهایت به مالکیت بخشی از یک شرکت در آن سوی دنیا تبدیل شود.
نروژ با این کار دو هدف را همزمان دنبال میکند: پول نفت کمتر اقتصاد داخلی را تحت فشار میگذارد و در عوض، همان پول میتواند در آینده برای کشور درآمد ایجاد کند.
قصه صندوق وقتی جذاب میشود که نفت دیگر تنها منبع رشد آن نیست
صندوق نروژ فقط یک حساب بانکی بزرگ نیست که دولت هر وقت خواست از آن برداشت کند.
ساختار مشخصی برایش طراحی شده است. پارلمان چارچوب قانونی را تعیین میکند، وزارت دارایی راهبرد اصلی را مشخص میکند و مدیریت سرمایهگذاری به «مدیریت سرمایهگذاری بانک مرکزی نروژ» (NBIM) سپرده شده است. این تقسیم کار یک فایده مهم دارد: تصمیم درباره اینکه دولت با درآمد نفت چه کند، از تصمیمهای روزمره درباره خرید و فروش سهام جدا میماند. صندوق هم به جای اینکه روی چند دارایی محدود شرط ببندد، پولش را میان هزاران شرکت و دارایی در کشورهای مختلف پخش کرده است.
اما بازهم یک تفاوت مهم دیگر: نروژ درآمد نفتی را فقط نگه نداشت؛ آن را به ثروت تبدیل کرد.
درآمد نفت زمانی به دست میآید که نفت فروخته میشود. اما وقتی این پول تبدیل به سهام، اوراق یا داراییهای دیگر شود، خود آن داراییها میتوانند در سالهای بعد هم درآمد ایجاد کنند. به همین دلیل، نفت برای نروژ فقط پولی برای خرج کردن در سالهای رونق نبود. قرار بود بخشی از ثروت حاصل از نفت، حتی زمانی که تولید نفت کاهش پیدا کرد، همچنان وجود داشته باشد.
این همان جایی است که بحث «نسل بعد» وارد داستان میشود. نروژیها تلاش کردند کسی که ۳۰ یا ۴۰ سال بعد در این کشور زندگی میکند هم، از ثروتی که امروز از زمین بیرون کشیده شده، سهمی داشته باشد.
حتی نروژ هم باید برای روز بعد از نفت جواب داشته باشد
با این حال، داستان نروژ یک پایان کاملاً راحت ندارد. خود نفت هم برای این کشور یک سؤال تازه ساخته است. اگر جهان به سمت انرژیهای پاکتر برود و مصرف نفت در بلندمدت کاهش پیدا کند، بخشی از ذخایر نفت و گاز ممکن است دیگر ارزش اقتصادی گذشته را نداشته باشند.
به این داراییها گاهی «داراییهای سرگردان» (Stranded Assets) گفته میشود؛ داراییهایی که روی کاغذ وجود دارند، اما ممکن است دیگر نتوان از آنها آنطور که انتظار میرفت درآمد به دست آورد. پس حتی نروژ هم نمیتواند بگوید چون صندوق بزرگی ساخته، مسئله نفت برای همیشه حل شده است.
اما انگار یرای این سناریو هم جواب دارد: این کشور از همان ابتدا تلاش کرد میان «پول نفت» و «خرج کردن پول نفت» فاصله بیندازد.
نفت میتوانست تبدیل به مصرف بیشتر، پروژههای بیشتر و هزینههای بیشتر امروز شود. اما نروژ بخشی از آن را به سرمایهای تبدیل کرد که قرار است سالها بعد هم وجود داشته باشد.
شاید مهمترین درس این تجربه هم همین باشد.
نروژ تلاش کرد نفت را به چیزی تبدیل کند که خودش نفت نباشد: سرمایهای برای روزی که شاید دیگر نفت مثل امروز پولساز نباشد.


