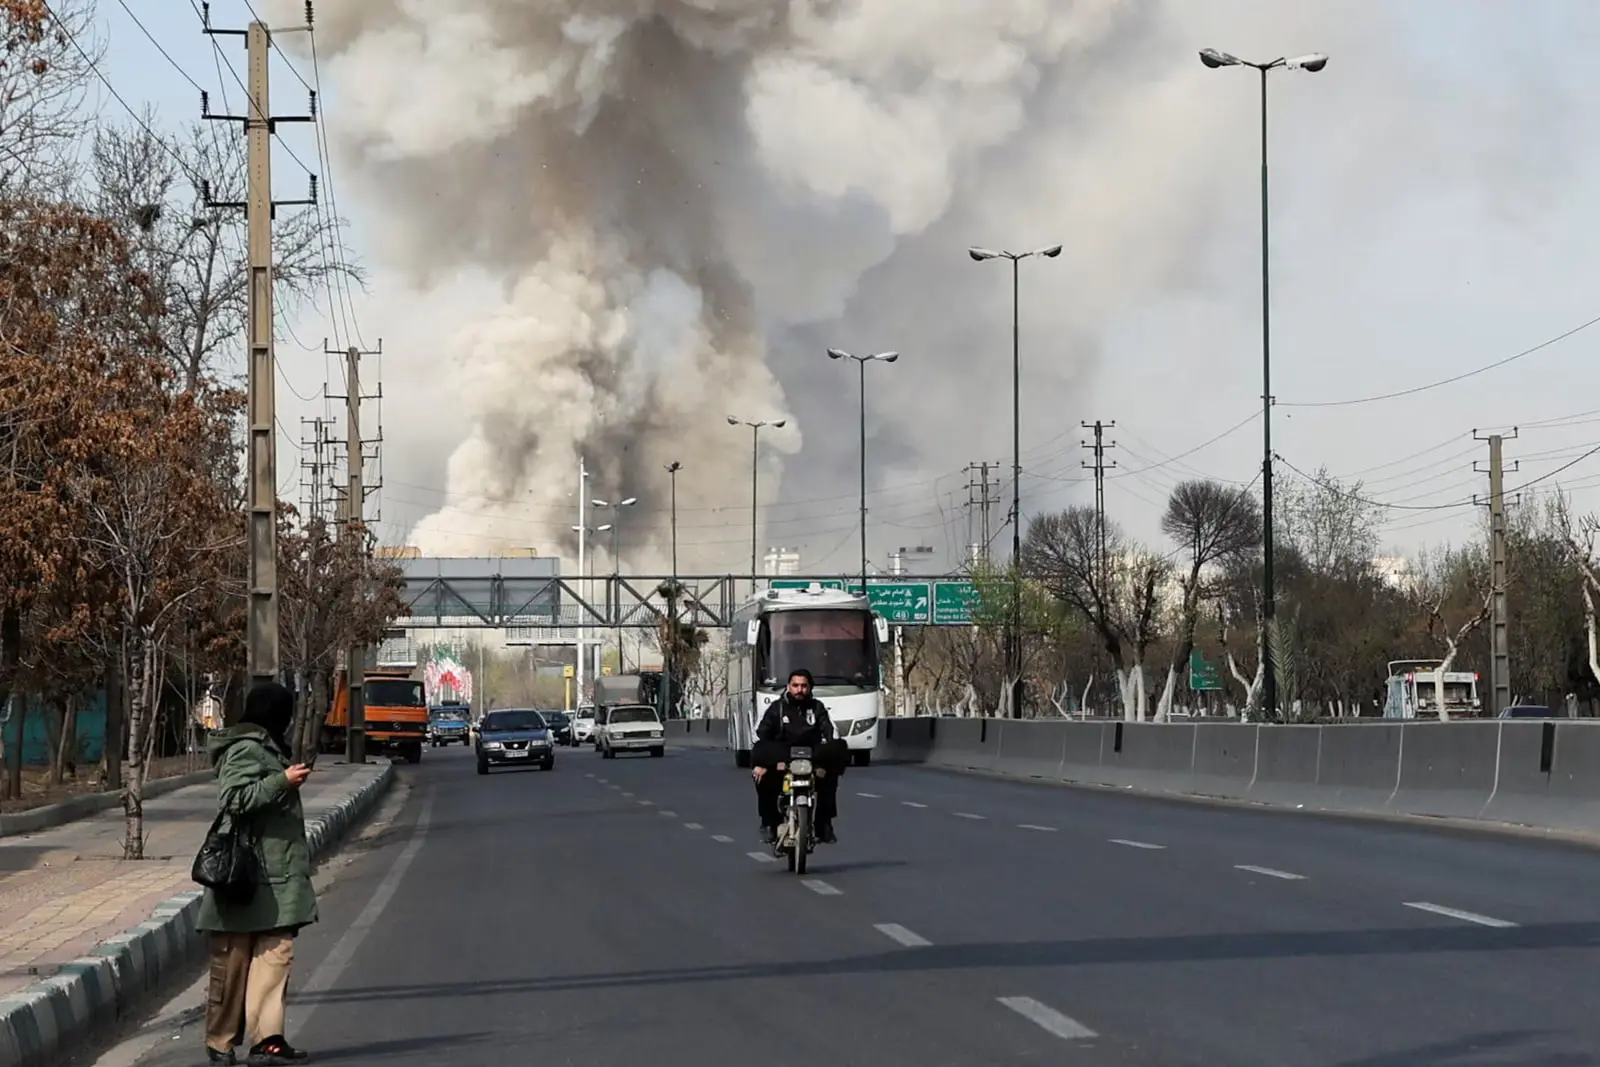
جنگ که تمام میشود، خرجها تازه شروع میشوند؛ شیشه شکسته باید عوض شود، وسیله خراب باید جایگزین شود و زندگی باید از جایی دوباره راه بیفتد.
شاید برای خیلیها، روزهای بعد از جنگ تازه وقتی شروع شد که برگشتند سراغ خانه و زندگیشان. یکی باید خسارت خانه را درست میکرد، یکی دنبال وسیلهای میگشت که دیگر کار نمیکرد و یکی هم باید با درآمدی که معلوم نبود چه زمانی به روال قبل برمیگردد، خرج ماه را جور میکرد. جنگ تمام شود یا نه، قبضها و قسطها منتظر نمیمانند.
در چنین شرایطی، یک سؤال پیش میآید: وقتی خانوادهها برای تعمیر خانه، خرید وسایل و گذراندن زندگی به پول احتیاج دارند، به بانک چقدر مراجعه کردند؟ تازه باید طرف دیگر ماجرا را هم دید؛ کارخانهها و کسبوکارهایی که برای جبران خسارتها و ادامه کار به پول نیاز دارند.
به گزارش زومان، آمار بانک مرکزی نشان میدهد در شش ماه نخست امسال، بانکها در مجموع ۷ هزار و ۲۳۰.۹ همت وام پرداخت کردهاند. از این رقم، ۵ هزار و ۵۳۳ همت به بخشهای مختلف اقتصادی رسیده و یک هزار و ۶۹۷.۹ همت سهم خانوادهها بوده است. این ارقام درباره مقدار پول پرداختشدهاند، نه تعداد افرادی که موفق شدهاند وام بگیرند یا در صف دریافت آن ماندهاند.
سهم خانوادهها از وامها به رکورد چهار ساله رسید
در شش ماه نخست امسال، ۲۳.۴۸ درصد از کل وامهای بانکی به خانوادهها اختصاص پیدا کرد؛ بیشترین سهم در چهار سال گذشته. این نسبت در سال ۱۴۰۲ حدود ۱۶ درصد بود و در سالهای ۱۴۰۳ و ۱۴۰۴ به حدود ۲۲ درصد رسید. یعنی این بیشترین سهم خانوار از دریافت وام های بانکی در این مدت بوده است.
اما این میزان وامی که به خانوادهها رسیده بیشتر برای خرید چه چیزی بوده است؟ بخشی از پاسخ را باید در خانه جستوجو کرد.
- وام خرید مسکن غیرنوساز در شش ماه نخست امسال نسبت به مدت مشابه سال قبل حدود ۱۶۸ درصد رشد کرد.
- وامهای مربوط به تعمیرات مسکن هم نزدیک به ۷۰ درصد و وام جعاله تعمیر مسکن بیش از ۱۱۷ درصد افزایش داشتند.
این رشدها با نیاز به تعمیر و جبران خسارت خانهها پس از جنگ همزمان شدهاند. طبیعی است که آسیب به خانهها میتواند هزینه تعمیر را بالا ببرد و بعضی خانوادهها را به سمت گرفتن وام ببرد؛ اما آمار بانک مرکزی مشخص نمیکند چه مقدار از این تسهیلات دقیقاً برای جبران خسارتهای جنگی پرداخت شده است.
از طرف دیگر، همه بخشهای مربوط به مسکن رشد یکسانی نداشتند.
- وام خرید خانه نوساز فقط حدود ۲۱ درصد بیشتر شد
- تسهیلات ودیعه مسکن، برخلاف بیشتر گروهها، نزدیک به ۹ درصد کاهش پیدا کرد. پس نمیتوان گفت همه نیازهای مسکونی خانوادهها به یک اندازه از افزایش وامها سهم بردهاند.
۷۳۶ همت برای خرید کالاهای شخصی
یکی از چشمگیرترین بخشهای آمار، وامهایی است که برای خرید کالاهای شخصی پرداخت شدهاند. مبلغ این تسهیلات در شش ماه نخست امسال به حدود ۷۳۶ همت رسید؛ بیش از ۴۳ درصد کل وامهای پرداختی به خانوادهها. رشد آن نسبت به مدت مشابه سال قبل هم تقریباً ۸۰ درصد بود.
منظور از این گروه، تسهیلاتی است که در آمار بانکی زیر عنوان خرید کالای شخصی ثبت میشوند. این عنوان با وام خرید خانه، خودرو یا وامهای قرضالحسنه ازدواج و فرزندآوری فرق دارد. خرید قسطی کالا از مسیرهایی مثل اسنپپی هم نمونهای آشنا از شیوه تأمین هزینه خرید است؛ هرچند آمار منتشرشده نشان نمیدهد چه سهمی از این ۷۳۶ همت دقیقاً به چنین خدماتی مربوط بوده است.
چرا این بخش تا این اندازه بزرگ شده؟ یک احتمال این است که وقتی قیمت کالاها بالا میرود، پرداخت یکجای هزینه خرید برای بعضی خانوادهها دشوارتر میشود و خرید قسطی یا گرفتن وام اهمیت بیشتری پیدا میکند. اما خود آمار بهتنهایی ثابت نمیکند که افزایش قیمتها علت اصلی رشد این تسهیلات بوده است.
در کنار وام خرید کالا، قرضالحسنه ضروری هم سهم بزرگی داشت: حدود ۳۴.۸ درصد وامهای خانوارها، معادل بیش از یکسوم آنها. رشد این تسهیلات نزدیک به ۵۹ درصد بود.
- وام ازدواج نیز حدود ۴۰ درصد
- و وام فرزندآوری نزدیک به ۱۹ درصد افزایش داشت.
- در مقابل، رشد وام خرید خودروی شخصی حدود ۳۰ درصد بود.
تصویر کلی این است که بخش بزرگی از پولی که به خانوادهها رسیده، در گروه خرید کالا و تأمین نیازهای ضروری ثبت شده است.
صنعت بیشتر برای سرپا ماندن وام گرفت
در طرف دیگر ماجرا، صنعت و معدن هم به منابع مالی نیاز داشتند؛ نه فقط برای ساخت کارخانههای جدید، بلکه برای ادامه کار واحدهایی که با هزینههای روزمره و خسارتهای احتمالی روبهرو بودند.
در شش ماه نخست امسال، تسهیلات پرداختشده به بخش صنعت و معدن به حدود ۲ هزار و ۳۴۳ همت رسید؛ نزدیک به ۵۴ درصد بیشتر از مدت مشابه سال قبل. این رشد در نگاه اول بزرگ به نظر میرسد، اما سال قبل افزایش این تسهیلات حدود ۶۶ درصد بود. بنابراین، رشد امسال نسبت به سال قبل شتاب بیشتری نشان نمیدهد.
نکته مهمتر، محل مصرف این پول است. حدود ۸۹ درصد تسهیلات صنعت و معدن، یعنی بیش از ۲ هزار و ۹۳ همت، برای تأمین سرمایه در گردش پرداخت شد. به زبان ساده، این پول بیشتر برای چرخاندن کارهای جاری واحدهای صنعتی بود؛ از تأمین مواد اولیه گرفته تا پرداخت هزینههای لازم برای ادامه فعالیت. سهم وامهای مربوط به ایجاد واحدهای جدید حدود ۵.۲ درصد و سهم وامهای توسعهای نزدیک به ۴.۳ درصد بود.
از این آمار نمیتوان فهمید بانکها در جبران خسارتهای جنگی چقدر موفق بودهاند یا کدام بخش بیشتر به منابع مالی نیاز داشته است. اما نشان میدهد بخش بزرگی از وامهای صنعت و معدن صرف ادامه کار شده، نه ایجاد ظرفیتهای تازه.
بعد از جنگ، زندگی با تمام شدن درگیریها یکشبه به روال عادی برنمیگردد. تعمیر خانه، جایگزین کردن وسایل و تأمین هزینههای روزمره همچنان پول میخواهد؛ کارخانه هم برای خرید مواد اولیه و ادامه تولید به منابع مالی نیاز دارد. آمار وامها نشان میدهد خانوادهها سهم بیشتری از تسهیلات بانکی گرفتهاند و بخش بزرگی از وامهای صنعتی هم صرف چرخاندن کارهای جاری شده است. سؤال مهم این است: این وامها تا چه اندازه توانستهاند هزینه برگشتن به زندگی عادی را برای خانوادهها و کسبوکارها سبکتر کنند؟