تحریم راه ورود پول را بست و سقوط نفت درآمد روسیه را نصف کرد؛ مسکو روبل را نجات داد، اما هزینه آن را مردمش دادند.
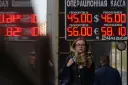
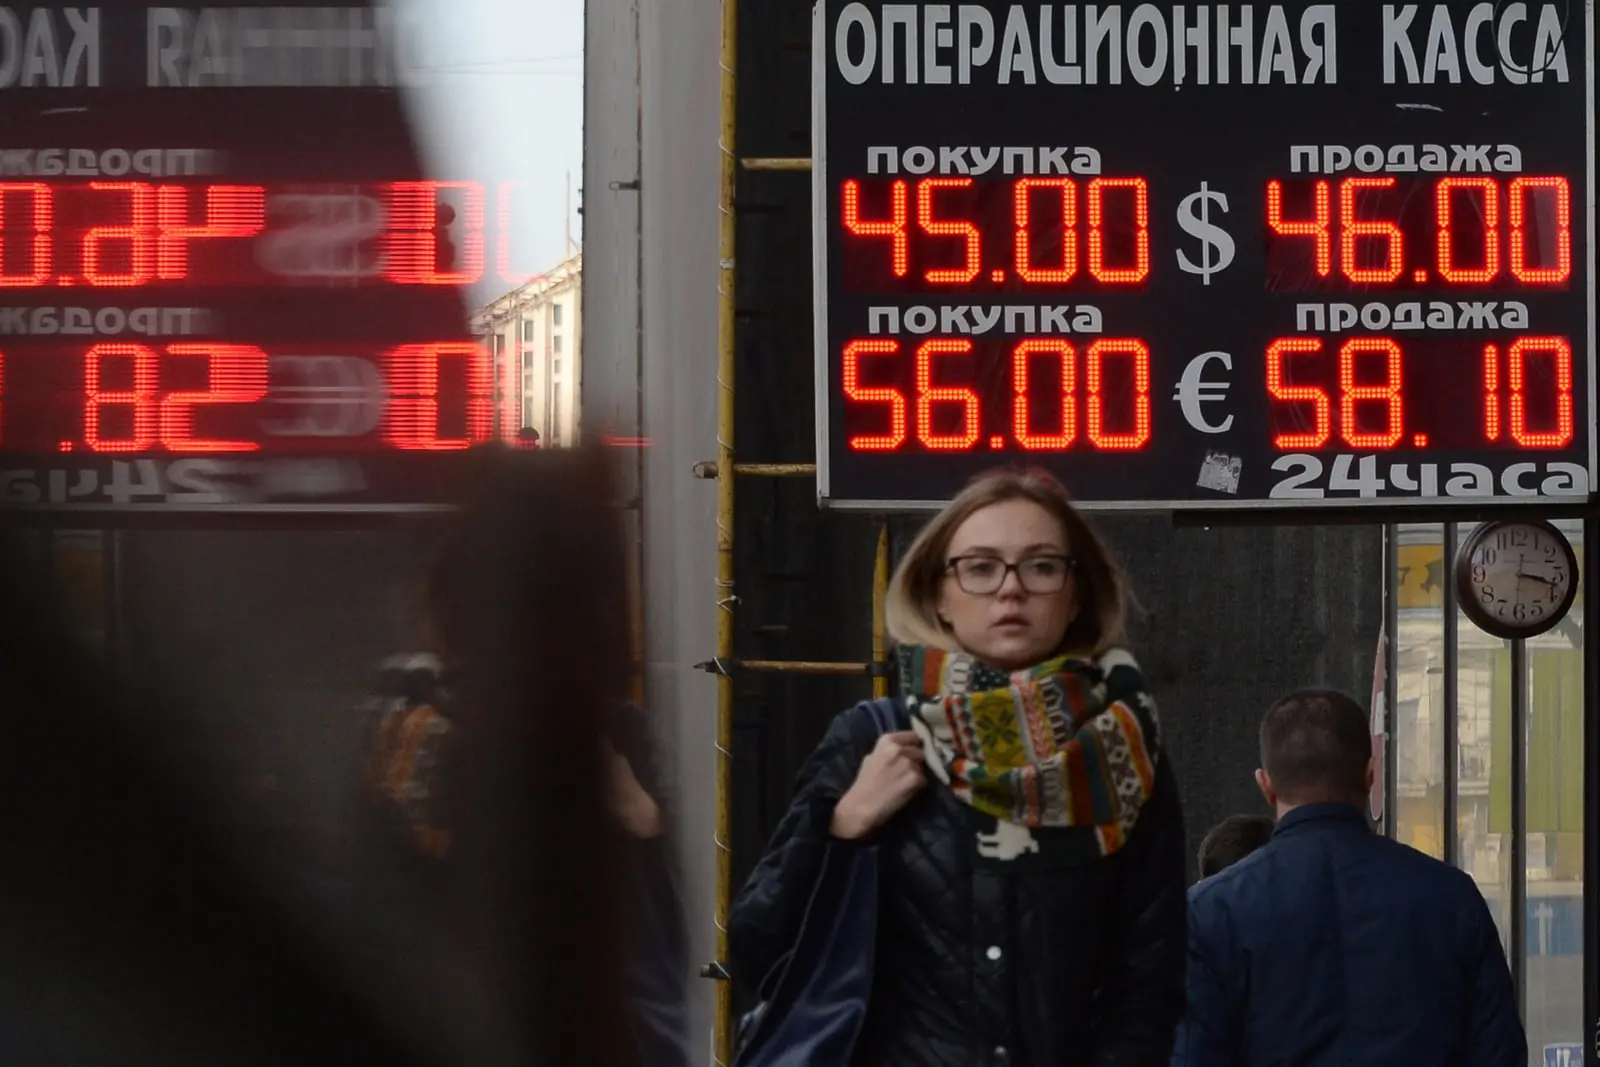
تابستان ۲۰۱۴، روسیه هنوز از فروش نفت بشکهای بیش از ۱۱۰ دلار درآمد داشت و هر دلار با حدود ۳۵ روبل معامله میشد. شش ماه بعد، قیمت نفت به کمتر از ۵۰ دلار رسیده بود و برای خرید یک دلار گاهی باید بیش از ۷۰ تا ۸۰ روبل پرداخت میشد. یعنی مهمترین کالای صادراتی روسیه نصف قیمت فروخته میشد و پول ملی این کشور نیز تقریباً نیمی از ارزش خود را از دست داده بود.
این فقط یک نوسان معمولی در بازار نفت یا ارز نبود. دو ضربه تقریباً همزمان به اقتصاد روسیه خورد: نفت ارزان شد و غرب، پس از ماجرای کریمه، راه دسترسی بانکها و شرکتهای بزرگ روسی به منابع مالی بینالمللی را بست. روسیه در این بحران توانست جلوی فروپاشی مالی را بگیرد، اما نجات روبل رایگان نبود. اقتصاد به رکود رفت، تورم بالا کشید و هزینه وامگرفتن برای مردم و بنگاهها سنگین شد.
روزی که نفت، دلارهای روسیه را با خود برد
به گزارش زومان، اهمیت نفت برای روسیه فقط در تعداد بشکههای صادراتی خلاصه نمیشد. درآمد نفت و گاز بیش از نیمی از منابع بودجه دولت و نزدیک به ۷۰ درصد درآمد ارزی صادرات را تأمین میکرد. هر بشکه نفتی که به خارج فروخته میشد، برای دولت درآمد بودجهای و برای بازار ارز دلار میآورد.
وقتی قیمت نفت برنت از بالای ۱۱۰ دلار در ژوئیه ۲۰۱۴ به زیر ۵۰ دلار در دسامبر همان سال رسید، همان حجم صادرات دیگر درآمد قبلی را نمیساخت.
فشار در اوایل سال ۲۰۱۶ بیشتر شد و نفت تا محدوده ۳۰ دلار پایین آمد. در نتیجه، دلار کمتری وارد روسیه میشد، دولت با درآمد پایینتری روبهرو بود و صادرکنندگان نیز ارز کمتری برای عرضه در بازار داشتند. طرف عرضه بازار ارز ناگهان لاغر شده بود.
بررسیهای اقتصادی نیز وزن بالای نفت را تأیید میکنند. پژوهش درگر و همکاران در سال ۲۰۱۶ به این نتیجه رسید که بیش از ۹۰ درصد کاهش ارزش روبل در بحران ۲۰۱۴ با سقوط قیمت نفت توضیح داده میشود. مطالعه گورویچ و پریلپسکی نیز برآورد کرد که ضربه نفت به اقتصاد روسیه حدود ۳.۳ برابر سنگینتر از اثر مستقیم تحریمهای مالی بوده است.
این نتیجه به معنای بیاهمیتبودن تحریمها نیست. نفت درآمد روسیه را کاهش داد؛ تحریمها نیز اجازه ندادند این کمبود بهراحتی از راه وام خارجی جبران شود. یکی شیر ورود دلار را بست و دیگری راه قرضگرفتن دلار را.
تحریم، بدهکاران روسی را به صف خرید دلار فرستاد
بانکها و شرکتهای بزرگ روسی پیش از بحران، وامهای فراوانی از مؤسسات غربی گرفته بودند. پس از تحریم، مجموعههایی مانند اسبربانک، ویتیبی، روسنفت و گازپروم دیگر نمیتوانستند مانند گذشته از بازارهای جهانی وام بگیرند یا بدهیهای سررسیدشده خود را تمدید کنند.
در سالهای ۲۰۱۴ و ۲۰۱۵ بیش از ۱۵۰ میلیارد دلار از بدهیهای خارجی بانکها و شرکتهای روسی سررسید شد. بدهکار معمولاً وام تازهای میگیرد و بدهی قبلی را تسویه میکند، اما این مسیر برای روسها بسته شده بود. بنابراین شرکتها مجبور شدند در بازار داخلی روبل بفروشند، دلار بخرند و طلب بستانکاران خارجی را پرداخت کنند.
درست در زمانی که درآمد نفتی و عرضه دلار کم شده بود، تقاضا برای ارز بالا رفت. مردم و سرمایهگذاران نیز با دیدن سقوط روبل نگران شدند. بخشی از سپردههای روبلی به دلار تبدیل شد و خروج سرمایه خصوصی در سال ۲۰۱۴ به حدود ۱۵۰ میلیارد دلار رسید.
این سه جریان یکدیگر را تقویت کردند: نفت ارزان، عرضه ارز را پایین آورد؛ تحریم، نیاز شرکتها به دلار نقد را بالا برد؛ ترس از آینده نیز مردم و سرمایهگذاران را به خرید ارز کشاند. در چنین بازاری، بالا رفتن دلار از ۳۵ روبل به محدوده ۸۰ روبل دیگر عجیب نبود.
تحریمها شاید عامل اصلی تعیین سطح روبل نبودند، اما بازار را عصبیتر کردند. آنها نوسان را بالا بردند، خروج سرمایه را تشدید کردند و برای شرکتهایی که بدهی ارزی داشتند، یک مسئله مالی را به مسئله بقا تبدیل کردند.
شب سیاهی که نرخ بهره به ۱۷ درصد رسید
بانک مرکزی روسیه ابتدا برای نگهداشتن روبل از ذخایر ارزی استفاده کرد. اما دفاع دائمی از یک نرخ مشخص، ذخایر کشور را میبلعید. ذخایری که زمانی حدود ۵۰۰ میلیارد دلار بود، به کمتر از ۳۵۰ میلیارد دلار نزدیک شد. ادامه این مسیر میتوانست روسیه را همزمان با روبل ضعیف و خزانه ارزی خالی روبهرو کند.
به همین جهت بانک مرکزی در نوامبر ۲۰۱۴ تصمیم گرفت روبل را شناور کند. یعنی دیگر قول نداد دلار را در یک نرخ معینی نگه دارد. پس از این تصمیم، روبل در ابتدا بیشتر سقوط کرد، اما نرخ ارزشان در ادامه به ضربهگیر اقتصاد تبدیل شد: با نفت ارزانتر، روبل نیز ارزان میشد و بخشی از کاهش درآمد دلاری دولت با دریافت روبل بیشتر از هر دلار جبران میشد.
بحران هنوز تمام نشده بود. در شب ۱۵ دسامبر، همان شبی که بعدها «سهشنبه سیاه» نام گرفت، بانک مرکزی نرخ بهره را یکباره از ۱۰.۵ درصد به ۱۷ درصد رساند. دلیلش یک چیز میتوانست باشد: نگهداری روبل باید جذابتر و وامگرفتن برای خرید دلار بسیار گرانتر شود.
همزمان، بانک مرکزی روسیه بهجای پخشکردن بیهدف دلار در بازار، ارز را از راه قراردادهای بازخرید و سوآپ در اختیار بانکها و شرکتهایی گذاشت که برای پرداخت بدهی خارجی نیاز واقعی داشتند. به این ترتیب، شرکتی که موعد پرداخت بدهیاش رسیده بود، مجبور نبود هر قیمتی را برای دلار بپذیرد و بازار آزاد را به هم بریزد.
روبل نجات پیدا کرد، زندگی اما ارزان نشد
داروی بانک مرکزی روسیه اثر کرد، اما عوارض سنگینی داشت. نرخ بهره ۱۷ درصدی یعنی وام مسکن، سرمایه در گردش و تأمین مالی کارخانهها گرانتر میشد. خرید و سرمایهگذاری عقب میافتاد و بنگاههایی که به اعتبار بانکی وابسته بودند، ناچار میشدند فعالیت خود را محدود کنند.
اقتصاد روسیه در سال ۲۰۱۵ حدود ۲ درصد کوچک شد. جهش نرخ ارز نیز قیمت کالاهای وارداتی را بالا برد و تورم در آوریل همان سال به ۱۶.۵ درصد رسید. خانواده روسی شاید از صف خرید دلار بیرون آمده بود، اما حالا برای کالای وارداتی، غذا و خدمات پول بیشتری میپرداخت.
با آرامشدن بازار ارز و سیاست پولی سختگیرانه، تورم در آوریل ۲۰۱۶ به ۷.۵ درصد کاهش یافت و در پایان ۲۰۱۷ به زیر ۴ درصد رسید. دلار نیز در سالهای ۲۰۱۶ و ۲۰۱۷ عمدتاً در محدوده ۶۰ تا ۶۵ روبل آرام گرفت. نظام بانکی فرو نریخت و وحشت ارزی مهار شد، اما سطح تازه روبل بسیار ضعیفتر از پیش از بحران بود.
میانگین نفت در سالهای ۲۰۱۰ تا ۲۰۱۳ حدود ۱۰۲.۵ دلار و متوسط نرخ دلار ۳۰.۳ روبل بود. در دوره بحران ۲۰۱۴ تا ۲۰۱۶، میانگین نفت به ۵۴.۲ دلار افت کرد و دلار بهطور متوسط ۵۸.۴ روبل شد. رشد واقعی اقتصاد نیز از میانگین مثبت ۳.۸ درصد در دوره نفت گران به منفی ۰.۶ درصد رسید.
پس روسیه بحران را بدون فروپاشی پشت سر گذاشت، اما نمیتوان گفت تحریم و نفت ارزان بیاثر ماندند. آنچه اتفاق افتاد، جابهجایی هزینه بود: ذخایر ارزی حفظ شد و بانکها دوام آوردند، ولی مردم با تورم و اقتصاد با رکود روبهرو شدند.
روسیه چگونه وابستگی روبل به نفت را کمتر کرد؟
مسکو پس از بحران فهمید که نمیتواند هر بار با سقوط نفت، بودجه و بازار ارز را به اتاق اورژانس ببرد. راهحل اصلی از سال ۲۰۱۷ با اجرای «قاعده مالی» آغاز شد. دولت برای نفت یک قیمت مبنا، نزدیک ۴۰ دلار به قیمتهای ثابت سال ۲۰۱۷، تعیین کرد.
اگر نفت بالاتر از این رقم فروخته میشد، درآمد اضافه مستقیماً خرج حقوق، پروژههای تازه یا افزایش هزینههای جاری نمیشد. وزارت دارایی با آن ارز میخرید و منابع را به صندوق ثروت ملی انتقال میداد. در روزهای نفت گران، بخشی از دلارها کنار گذاشته میشد تا دولت در روزهای نفت ارزان مجبور به کاهش ناگهانی مخارج یا استقراض سنگین نشود.
این قاعده یک اثر ارزی هم داشت. پیشتر افزایش قیمت نفت، دلار فراوانی وارد روسیه میکرد و روبل را بیش از اندازه تقویت میکرد؛ سپس با افت نفت، همان مسیر ناگهان برعکس میشد. خرید ارز توسط دولت در دوره وفور نفت، شدت این رفتوبرگشت را کمتر کرد.
در سالهای ۲۰۱۷ تا ۲۰۱۹، با وجود میانگین نفت ۶۴.۳ دلاری، نرخ دلار بهطور متوسط نزدیک ۶۱.۲ روبل ماند. اقتصاد سالانه حدود ۲.۲ درصد رشد کرد و متوسط تورم به ۳.۷ درصد رسید. در بحران کرونا نیز نفت به میانگین ۴۳.۲ دلار کاهش یافت و اقتصاد ۲.۷ درصد کوچک شد، اما روسیه دیگر آشفتگی سال ۲۰۱۴ را تجربه نکرد.
تجربه روسیه یک نسخه بدون هزینه نیست. شناورسازی روبل، نرخ بهره بالا و انضباط بودجهای ثبات را برگرداندند، اما سطح زندگی و رشد اقتصادی را از فشار مصون نکردند. روسیه یاد گرفت چگونه تحریم و نفت ارزان را مدیریت کند؛ نه اینکه آثار آنها را ناپدید کند. پرسش مهم این است: کدام اقتصادها حاضرند برای حفظ ثبات مالی، چنین هزینه سنگینی را در کوتاهمدت بپذیرند؟