
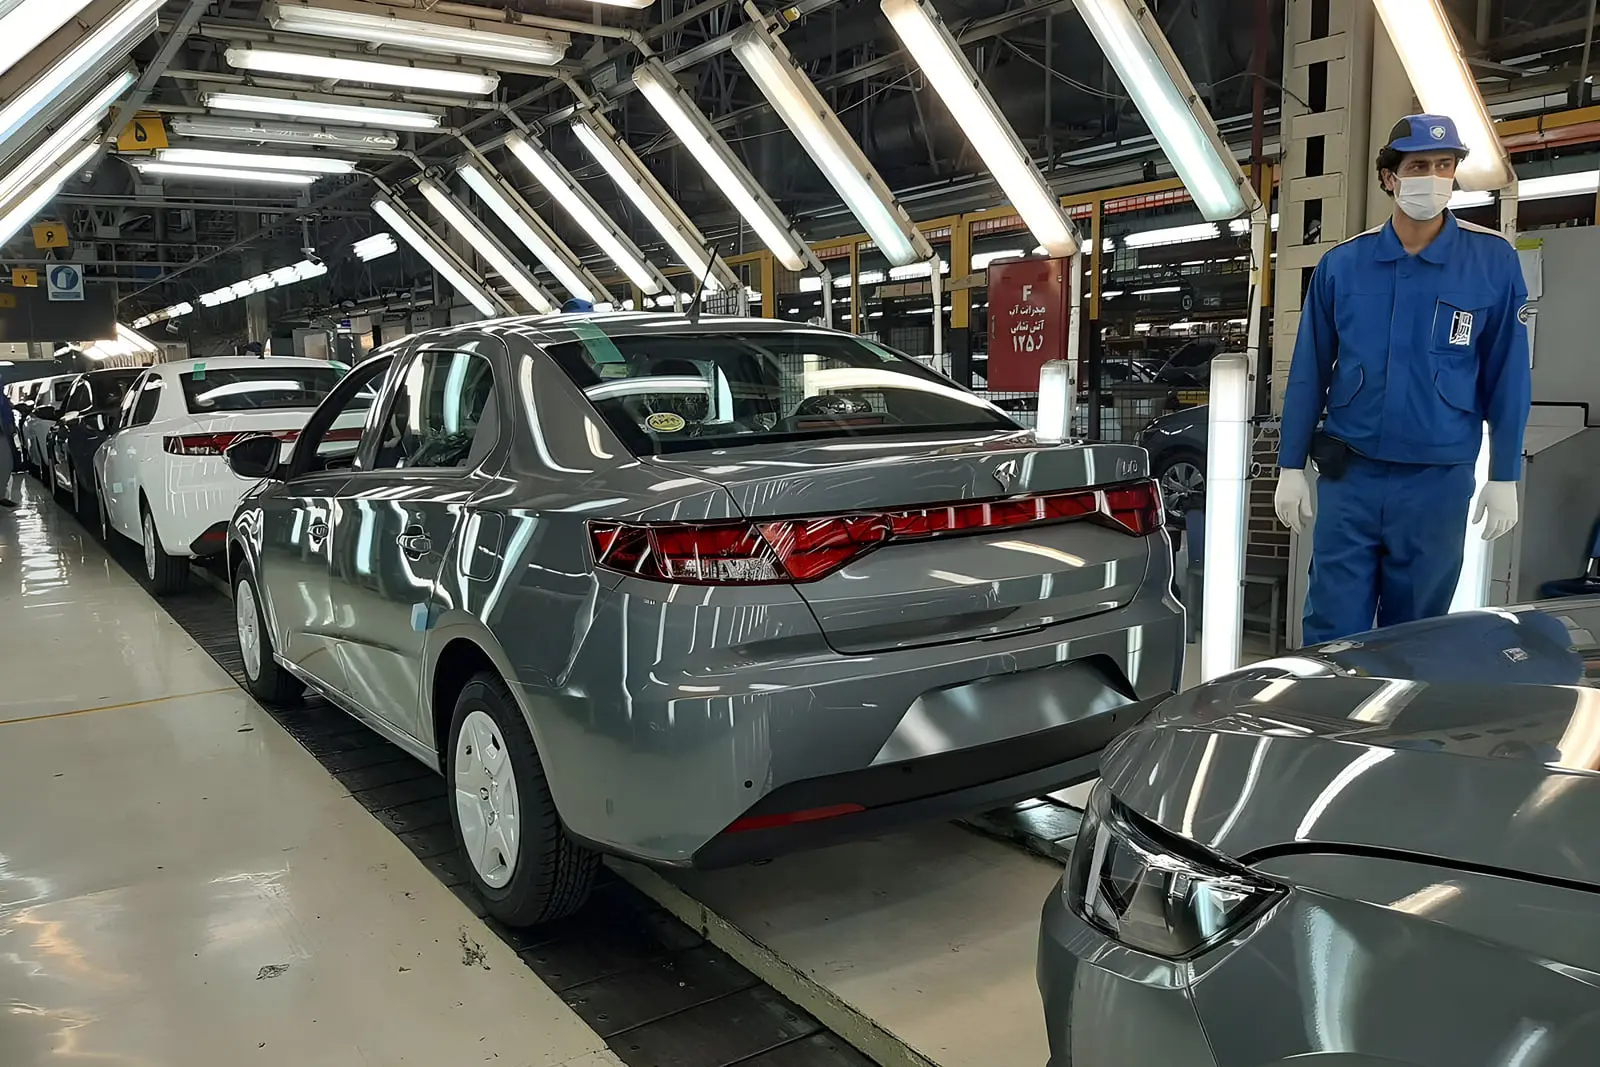
تولید چهار خودروساز بزرگ در نیمه نخست ۱۴۰۵ تا ۶۵ درصد افت کرد؛ جنگ و محاصره، خودروسازان را هم گرفتار کرد. مواد اولیه کم شد و زنجیره ارزی مختل شد.
به گزارش زومان، اگر ۶ ماه پیش تصمیم میگرفتید خودرو بخرید، احتمالا تا کنون بسیار بیشتر از کسی که سرمایهاش را تبدیل به طلا یا دلار کرده، سود برده بودید.
خودرو در ماههای اخیر پس از بورس، دومین بازار پر سود ایران بوده است.
قیمت خودرو در ماههای اخیر رشد زیادی داشته است. بخش مهمی از این گرانی، اختلال شدید در زنجیره تولید است. موضوعی که جدیدترین آمارهای خودروسازها آن را به خوبی نشان میدهند.
در نیمه نخست امسال کارخانههای خودروسازی ایران آرامتر از همیشه کار کردند. بعضی خطوط تولید تقریباً به نصف رسیدند و بعضی دیگر حتی بیشتر از این عقب نشستند. پشت این افت، خودروهایی قرار دارند که به دلیل نرسیدن قطعه کامل نشدند، سفارشهایی که به موقع تأمین نشدند و ارزی که برای عبور از مسیرهای سختتر باید هزینه بیشتری برای آن پرداخت میشد.
بررسی آمار تولید ۴ خودروساز بزرگ نشان میدهد تولید آنها از ۴۲۳ هزار دستگاه در شش ماهه نخست ۱۴۰۴ به ۲۷۴ هزار دستگاه در مدت مشابه شش ماهه نخست ۱۴۰۵ رسیده است؛ یعنی افتی نزدیک به ۳۵ درصد.
کاهش تولید شرکتها بین حدود ۲۷ تا ۶۵ درصد بوده است. پارسخودرو و بهمنموتور بیشترین عقبنشینی را داشتهاند و ایرانخودرو کمترین افت را ثبت کرده است.
علت این افت را میتوان در آمارهای مواد اولیه و موجودی ارزی خودروسازان مشاهده کرد. به طوری که در فروردین ماه - همزمان با جنگ - و اردیبهشت و مرداد ماه - همزمان با محاصره - تولید خودرو بیشترین افت را ثبت کرده است.
پنج خودروساز، پنج روایت از یک بحران
طبق دادههای تولید، بهمنموتور با افت حدود ۶۵ درصدی، بیشترین کاهش تیراژ تولید را در میان چهار خوردوساز بورسی کشور داشته است. تولید این شرکت از ۱۶.۵ هزار دستگاه به ۵.۸ هزار دستگاه رسیده است. پارسخودرو نیز با افت ۶۰ درصدی، از تولید ۳۲ هزار دستگاه به ۱۲.۶ هزار دستگاه رسیده است.
سایپا ۴۳ درصد کمتر از سال قبل تولید کرده و تیراژ آن از ۱۰۹ هزار و ۶۱۹ دستگاه به ۶۲ هزار و ۹۸۵ دستگاه کاهش یافته است. ایرانخودرو نیز حدود ۲۷ درصد افت تولید داشته است.
این کاهش فقط به یک محصول یا یک خط محدود نیست. در سایپا، افت تولید میان چند محصول اصلی توزیع شده و در پارسخودرو نیز بخش مهمی از تیراژ محصولات اصلی کاهش یافته است. به همین دلیل، نمیتوان ماجرا را صرفاً به ضعف فروش یا کاهش تقاضا نسبت داد.
گزارشهای ماهانه خودروسازان نشان میدهد بخشی از خودروها پیش از آنکه به مشتری برسند، در پارکینگ کارخانه متوقف میمانند. سایپا در شهریور اعلام کرد افزایش تولیدش تا حدی از محل تکمیل خودروهای ناقص بوده است. برخی خبرها نشان میدهند سایپا در نیمه نخست امسال، حدود ۴۰ هزار خودروی ناقص تولید کرده است. این یعنی مشکل فقط روشننشدن خط تولید نیست؛ گاهی خودرو تولید شده، اما یک قطعه یا مجموعه کوچک برای تکمیل و تحویل آن وجود ندارد.
مواد اولیه گرانتر نشد؛ تأمین آن سختتر شد
در نگاه اول ممکن است تصور شود افت تولید تنها نتیجه افزایش هزینه مواد اولیه بوده است. اما دادهها وضعیت بسیار دشوارتری را نشان میدهد.
هزینه خرید مواد اولیه سایپا در شش ماهه نخست امسال حدود ۲۸ همت بوده؛ درحالی که این رقم در مدت مشابه سال قبل ۵۳.۸ همت ثبت شده است. یعنی ارزش کل خرید مواد اولیه نزدیک به ۴۸ درصد کاهش یافته است. این افت حتی از کاهش تولید سایپا نیز بیشتر است. این مورد میتواند نشان دهد محاصره دریایی ایران و اختلال در تجارت، راه خرید بسیاری از مواد اولیه را به روی خودروسازان بسته است.
در کنار آن، ضعف نقدینگی باعث شده شرکت و قطعهسازان نتوانند مانند گذشته مواد و قطعات را سفارش دهند. برای مثال مصارف ارزی سایپا از حدود ۸.۸ میلیون دلار به حدود ۶ میلیون دلار کاهش یافته است. در چنین شرایطی، کارخانه الزاماً با انبار خالی مواجه نیست؛ ممکن است یک قطعه حیاتی را نداشته باشد و بهدلیل همان قطعه، خودرو کامل نشود.
در واقع، آنچه در نیمه نخست سال افزایش یافته، بیشتر هزینه و ریسک تأمین بوده است. مسیر واردات دشوارتر شده، پرداختها زمانبرتر شده و قطعهسازان با کمبود نقدینگی روبهرو شدهاند.
هزینه انرژی سایپا نیز در همین دوره ۱۲۵ درصد افزایش یافته است؛ درحالیکه مصرف برق، گاز و آب کاهش داشته است. این ترکیب نشان میدهد افزایش هزینهها از محل مصرف بیشتر نبوده، بلکه بیشتر به افزایش نرخ حاملهای انرژی مربوط بوده است. کارخانهای که کمتر تولید میکند، اما برای هر واحد فعالیت هزینه بیشتری میپردازد، با فشار مضاعف بر قیمت تمامشده روبهرو میشود.
ترکیب خطرناک اختلال در واردات و کمبود ارز
در صنعت خودرو، حتی اگر بخش بزرگی از خودرو داخلی باشد، یک قطعه وارداتی میتواند کل خودرو را متوقف کند. خط تولید ممکن است توان ساخت بدنه، موتور یا شاسی را داشته باشد، اما نبود یک قطعه کوچک، محصول نهایی را نیمهکاره بگذارد.
افت تولید خودروسازان در نیمه نخست ۱۴۰۵ فقط نتیجه کاهش تقاضا یا گرانی مواد اولیه نیست. دادهها از ترکیب خطرناکتری خبر میدهند: اختلال در واردات، کاهش دسترسی به ارز، ضعف نقدینگی قطعهسازان و افزایش هزینههای ثابت. جنگ، ضعفهای قدیمی را به توقف واقعی در خط تولید تبدیل کرده است.
رشد کمسابقه قیمت خودرو را میتوان در ادامه این موضوع دانست. تا مشکلات تولیدی خودروسازان ادامهدارد، گرانی خودرو هم احتمالا ادامهدار است.